Liechtensteinische Stiftung: Vermögensverwaltung für deutsche Investoren

- Eine liechtensteinische Stiftung kann zivilrechtlich regelmäßig innerhalb weniger Wochen errichtet werden. Das Mindestvermögen beträgt 30.000 EUR oder den entsprechenden Gegenwert in CHF oder USD.
- Ob sich der Vorteil des günstigeren Steuersatzes in Liechtenstein wirtschaftlich lohnt, hängt insbesondere von Ertrag, Vermögensumfang sowie Gründungs-, Verwaltungs- und Compliance-Kosten ab; eine allgemeingültige Mindestvermögensgrenze gibt es nicht.
- Aus deutscher steuerlicher Sicht kann das gewünschte Ergebnis der günstigeren Besteuerung in Liechtenstein oft trotzdem nicht erreicht werden: Entweder, weil die Stiftung nicht als eigenständig anerkannt wird oder aufgrund der Hinzurechnungsbesteuerung.
Was ist eine liechtensteinische Stiftung – und wie unterscheidet sie sich von der deutschen Stiftung?
Eine liechtensteinische Stiftung ist eine selbstständige juristische Person nach Art. 552 ff. PGR mit einem Mindestvermögen von 30.000 EUR oder dem entsprechenden Gegenwert in CHF oder USD. Bei privatnützigen Stiftungen kann die Rechtspersönlichkeit grundsätzlich bereits mit der Errichtung entstehen; eine vollständige Eintragung in das öffentliche Handelsregister ist nicht stets erforderlich. Demgegenüber ist die deutsche Stiftung nach deutschem Stiftungsrecht als rechtsfähige Stiftung grundsätzlich staatlich anzuerkennen und unterliegt den deutschen Errichtungs- und Aufsichtsanforderungen. Die zivilrechtliche Verselbstständigung entscheidet jedoch nicht darüber, ob die Stiftung aus deutscher steuerlicher Sicht als eigenständig anzuerkennen ist.
Typischer Aufbau und Eckpunkte:
- Zweckvermögen ohne Mitglieder: Der Stifter widmet der Stiftung Vermögen, das nach liechtensteinischem Zivilrecht verselbstständigt und vom Stiftungsrat nach Maßgabe der Statuten verwaltet wird. Auch die deutsche Stiftung ist ein mitgliederloses Zweckvermögen; ihre Verwaltung richtet sich nach Stiftungsgeschäft und Satzung. Die Rechte des Stifters sind stark eingeschränkt. Weitreichende Stifterrechte, Weisungsbefugnisse, Widerrufsrechte oder tatsächliche Nebenabreden können die Verselbstständigung einer liechtensteinischen Stiftung aus deutscher steuerlicher Sicht deshalb in Frage stellen.
- Destinatäre statt Gesellschafter: Weder die liechtensteinische noch die deutsche Stiftung hat Gesellschafter. Die Rechtsstellung der Begünstigten richtet sich jeweils nach dem Stiftungsgeschäft, der Satzung und den konkreten Regelungen über Bezugs- und Anfallsrechte. Je nach Ausgestaltung können sie einklagbare Ansprüche oder lediglich eine Ermessensbegünstigung haben.
- Vertraulichkeit: Bei privatnützigen Stiftungen kann eine vereinfachte Registerpublizität bestehen; daraus folgt jedoch keine steuerliche Anonymität. CRS-, Geldwäsche-, Melde- und Informationsaustauschpflichten bleiben uneingeschränkt zu beachten. Der deutsche Fiskus wird also auch über eine liechtensteinische Stiftung ggf. informiert, soweit Stifter oder Destinatäre in Deutschland steuerlich ansässig sind.
Für wen lohnt sich eine Struktur in Liechtenstein?
Eine liechtensteinische Stiftung eignet sich vor allem für:
- Vermögende Privatpersonen und Family Offices, die größere liquide Vermögen generationsübergreifend bündeln und dabei vom unmittelbaren persönlichen Zugriff trennen möchten.
- Family-Office-Strukturen mit mehreren Stämmen, bei denen verschiedene Familienmitglieder an einem gemeinsamen Vermögenspool partizipieren, ohne dass jeder Einzelne direkten Zugriff hat.
- Institutionelle Investoren, die eine neutrale, von einzelnen Personen unabhängige Halterstruktur für Beteiligungen benötigen (sog. „Orphaned Structure“).
Wichtig: Gründungskosten, laufende Treuhand- und Stiftungsratsvergütung sowie deutscher Beratungs- und Dokumentationsaufwand erfordern eine steuerliche und wirtschaftliche Gesamtbetrachtung. Ob sich die Struktur lohnt, hängt vom Einzelfall ab und lässt sich nicht allein an einer festen Vermögensgrenze festmachen.
Wie wird eine liechtensteinische Stiftung aus deutscher Sicht besteuert?
Aus deutscher steuerlicher Sicht sind bei einer liechtensteinischen Stiftung drei Konstellationen zu unterscheiden.
- Nichtanerkennung: Erstens kann die Stiftung steuerlich nicht als eigenständige Vermögensträgerin anerkannt werden, wenn der Stifter sich rechtlich oder tatsächlich die Rückgabe des Vermögens, Weisungs- oder Widerrufsrechte oder maßgebliche Entscheidungen über Anlage, Verwaltung oder Ausschüttungen vorbehalten hat. Dann werden Vermögen und Einkünfte unmittelbar dem Stifter zugerechnet.
- Zurechnungsbesteuerung: Zweitens kann die Stiftung steuerlich eigene Einkünfte erzielen. In diesem Fall kommt grundsätzlich die Zurechnungsbesteuerung nach § 15 Abs. 1 AStG zur Anwendung. Die Einkünfte werden dann dem in Deutschland unbeschränkt steuerpflichtigen Stifter oder, nach dessen Tod oder wenn kein Stifter vorhanden ist, den Bezugs- oder Anfallsberechtigten entsprechend ihrer rechtlichen Stellung zugerechnet. Das gilt auch, wenn die Stiftung tatsächlich kein Geld ausschüttet.
- Abschirmwirkung: Drittens kann die laufende Zurechnung nach § 15 Abs. 1 AStG unterbleiben, wenn die Voraussetzungen der Abschirmwirkung nach § 15 Abs. 6 AStG vollständig erfüllt sind. Die sogenannte Abschirmwirkung greift nur, wenn das Stiftungsvermögen dem Stifter und den maßgeblichen Begünstigten rechtlich und tatsächlich entzogen ist; sie dürfen also weder einen rechtlichen Anspruch noch tatsächliche Verfügungsmacht über das Vermögen haben. Außerdem muss ein ausreichender Informationsaustausch mit Deutschland gewährleistet sein. Greift die Abschirmwirkung, unterbleibt eine laufende deutsche Zurechnung der Einkünfte nach § 15 Abs. 1 AStG während der Thesaurierung. Dies schließt eine deutsche Besteuerung aus anderen Gründen, etwa bei inländischen Einkünften oder deutscher Geschäftsleitung, nicht aus. Spätere Ausschüttungen sind grundsätzlich nach § 20 Abs. 1 Nr. 9 EStG zu beurteilen; soweit sie auf bereits nach § 15 AStG zugerechneten Einkünften beruhen und dies nachgewiesen wird, erfolgt nach § 15 Abs. 11 AStG keine erneute Einkommensteuerbelastung.
Wichtiger Hinweis: Der Einflussausschluss ist regelmäßig der zentrale Streitpunkt. Nach dem BFH-Urteil vom 03.12.2024 – IX R 32/22 ist zunächst vorrangig zu prüfen, ob Vermögen und Einkünfte dem Stifter wegen fortbestehender wirtschaftlicher Verfügungsmacht nach § 39 AO unmittelbar zuzurechnen sind; dann ist § 15 AStG nicht anwendbar. Erzielt die Stiftung dagegen steuerlich eigene Einkünfte, ist die Abschirmwirkung des § 15 Abs. 6 AStG anhand der konkreten Statuten, Organbefugnisse und tatsächlichen Durchführung zu prüfen. Die Anforderungen an den Nachweis eines rechtlich und tatsächlich wirksamen Einflussausschlusses bleiben einzelfallabhängig und sind in der Praxis mit Unsicherheiten verbunden.
Auf liechtensteinischer Seite gilt:
- Reguläre Ertragssteuer: Der reguläre Steuersatz beträgt 12,5 %; unter den gesetzlichen Voraussetzungen kann ein Eigenkapitalzinsabzug berücksichtigt werden.
- PVS-Status als Alternative: Die Einordnung als Privatvermögensstruktur (PVS) ist antrags- und tätigkeitsabhängig. Bei ausschließlich vermögensverwaltender Tätigkeit fällt grundsätzlich nur die Mindestertragssteuer von CHF 1.800 p. a. an. Nicht jede Umschichtung oder jeder Wertpapierhandel ist automatisch schädlich; ein kaufmännisches Gewerbe oder ein maßgeblicher Einfluss auf operative Beteiligungen kann den PVS-Status jedoch ausschließen oder gefährden.
Welche Rolle spielt der Treuhänder vor Ort?
Ein liechtensteinischer Treuhänder ist für die Stiftung unerlässlich.
- Treuhänder und Stiftungsrat: Ein in Liechtenstein ansässiges und nach liechtensteinischem Recht qualifiziertes Organmitglied ist grundsätzlich erforderlich; ein lizenzierter Treuhänder ist nicht in jedem Fall zwingend. Der Stiftungsrat muss Anlage- und Ausschüttungsentscheidungen innerhalb seiner rechtlichen Befugnisse tatsächlich eigenverantwortlich treffen. Für den Einflussausschluss nach § 15 Abs. 6 AStG sind nicht die Bezeichnung des Mandats, sondern verbindliche Weisungen, rechtliche Einflussrechte, faktische Entscheidungsgewalt und die tatsächliche Durchführung maßgeblich.
- Statuten und Stiftungsrat: Statuten und gegebenenfalls Beistatuten sollten Zweck, Begünstigtenkreis, Stifterrechte und Anlagerahmen klar regeln. Der Stiftungsrat muss innerhalb dieses Rahmens eigenständig handeln; Widerrufs-, Änderungs-, Weisungs-, Veto- oder Rückforderungsrechte sowie abweichende Nebenabreden sind steuerlich besonders kritisch und fortlaufend zu überprüfen.
- Bank vor Ort: Die Bank unterliegt eigenen Sorgfaltspflichten, insbesondere KYC- und geldwäscherechtlichen Anforderungen, und arbeitet in der Praxis häufig mit dem Stiftungsrat oder einem Treuhänder zusammen. Bankunterlagen können zugleich die tatsächlichen Entscheidungs- und Zeichnungswege dokumentieren.
Kritischer Punkt: Eine deutsche steuerliche oder vermögensverwaltende Beratung ist nicht automatisch schädlich. Kritisch wird es, wenn aus Empfehlungen verbindliche Weisungen werden, deutsche Berater rechtliche Befugnisse erhalten oder tatsächlich Anlage-, Verwaltungs- oder Ausschüttungsentscheidungen bestimmen. Maßgeblich sind die konkreten Befugnisse und die tatsächliche Durchführung; hier setzen Betriebsprüfungen häufig an.
Welche Kosten entstehen bei Gründung und laufendem Betrieb?
- Gründungskosten: meist niedriger bis mittlerer fünfstelliger Bereich, abhängig von Komplexität der Statuten und Beratungsaufwand.
- Treuhandmandat und Stiftungsrat: laufende Vergütung, abhängig vom Verwaltungsaufwand.
- Buchführung und Jahresrechnung nach liechtensteinischem Recht.
- Bankgebühren für Depot- und Kontoführung sowie ggf. externe Vermögensverwaltung.
- Liechtensteinische Steuer: 12,5 % Ertragssteuer bzw. bei PVS-Status CHF 1.800 p. a.
- Deutsche Beratungskosten zur laufenden Prüfung der Voraussetzungen des § 15 Abs. 6 AStG.
Eine deutsche vermögensverwaltende GmbH verursacht zwar ebenfalls laufende Kosten, jedoch ohne Treuhandstruktur im Ausland. Ein isolierter Kostenvergleich greift aber zu kurz – entscheidend ist die steuerliche Gesamtbetrachtung (siehe Beispielrechnung).
Welche Risiken und Fallstricke gibt es?
Eine liechtensteinische Stiftung bringt folgende Risiken mit sich:
- Zurechnung trotz Stiftung: Informelle oder verbindliche Weisungen, weitreichende Stifterrechte, Nebenabreden oder eine nur formale Eigenständigkeit des Stiftungsrats können die Abschirmwirkung nach § 15 Abs. 6 AStG gefährden. Daneben ist vorrangig zu prüfen, ob wegen fortbestehender wirtschaftlicher Verfügungsmacht bereits eine unmittelbare Zurechnung nach § 39 AO erfolgt. Die Dotation kann zudem Schenkungsteuer auslösen; bei Entscheidungen oder einer tatsächlichen Geschäftsleitung in Deutschland drohen weitere deutsche Steuerfolgen.
- Doppelbesteuerungsrisiken: Die deutsche und liechtensteinische Besteuerung ist für die jeweiligen Einkünfte und Ausschüttungen sorgfältig abzustimmen. Bei späteren Auskehrungen ist insbesondere zwischen Ertrags- und Substanzausschüttungen zu unterscheiden. Soweit Ausschüttungen auf bereits nach § 15 AStG zugerechneten Einkünften beruhen, setzt die Steuerfreistellung nach § 15 Abs. 11 AStG einen belastbaren Nachweis der Vorzurechnung voraus; fehlende Unterlagen können zu Doppelbesteuerungsrisiken führen.
- Reputationsrisiko „Steueroase“: Trotz CRS-Einbindung und weiterer Transparenzpflichten wird Liechtenstein öffentlich mitunter noch mit intransparenten Gestaltungen der Vergangenheit assoziiert. Eine nachvollziehbare wirtschaftliche Zielsetzung, ordnungsgemäße Deklaration und belastbare Compliance-Dokumentation sind daher auch reputationsrelevant.
- Dokumentationspflichten: Statuten, Beistatuten, Unterlagen zu Stifterrechten und Begünstigten sowie etwaige Nebenabreden sind fortlaufend zu dokumentieren. Zudem sollten Weisungen und deren Ablehnung, Sitzungsprotokolle, Anlage- und Ausschüttungsentscheidungen, Zeichnungsregelungen und Bankunterlagen die tatsächliche Entscheidungshoheit des Stiftungsrats nachvollziehbar belegen. Diese Unterlagen sind wesentlich, um die Voraussetzungen des § 15 Abs. 6 AStG und gegebenenfalls die Vorzurechnung für § 15 Abs. 11 AStG in einer Betriebsprüfung nachzuweisen.
Beispiel
Ein Investor hält ein Wertpapierportfolio von 20 Mio. EUR mit 4 % p. a. Rendite, also 800.000 EUR Ertrag jährlich. Verglichen wird ausschließlich die laufende Steuerbelastung während der Thesaurierung (d.h. ohne Ausschüttung).
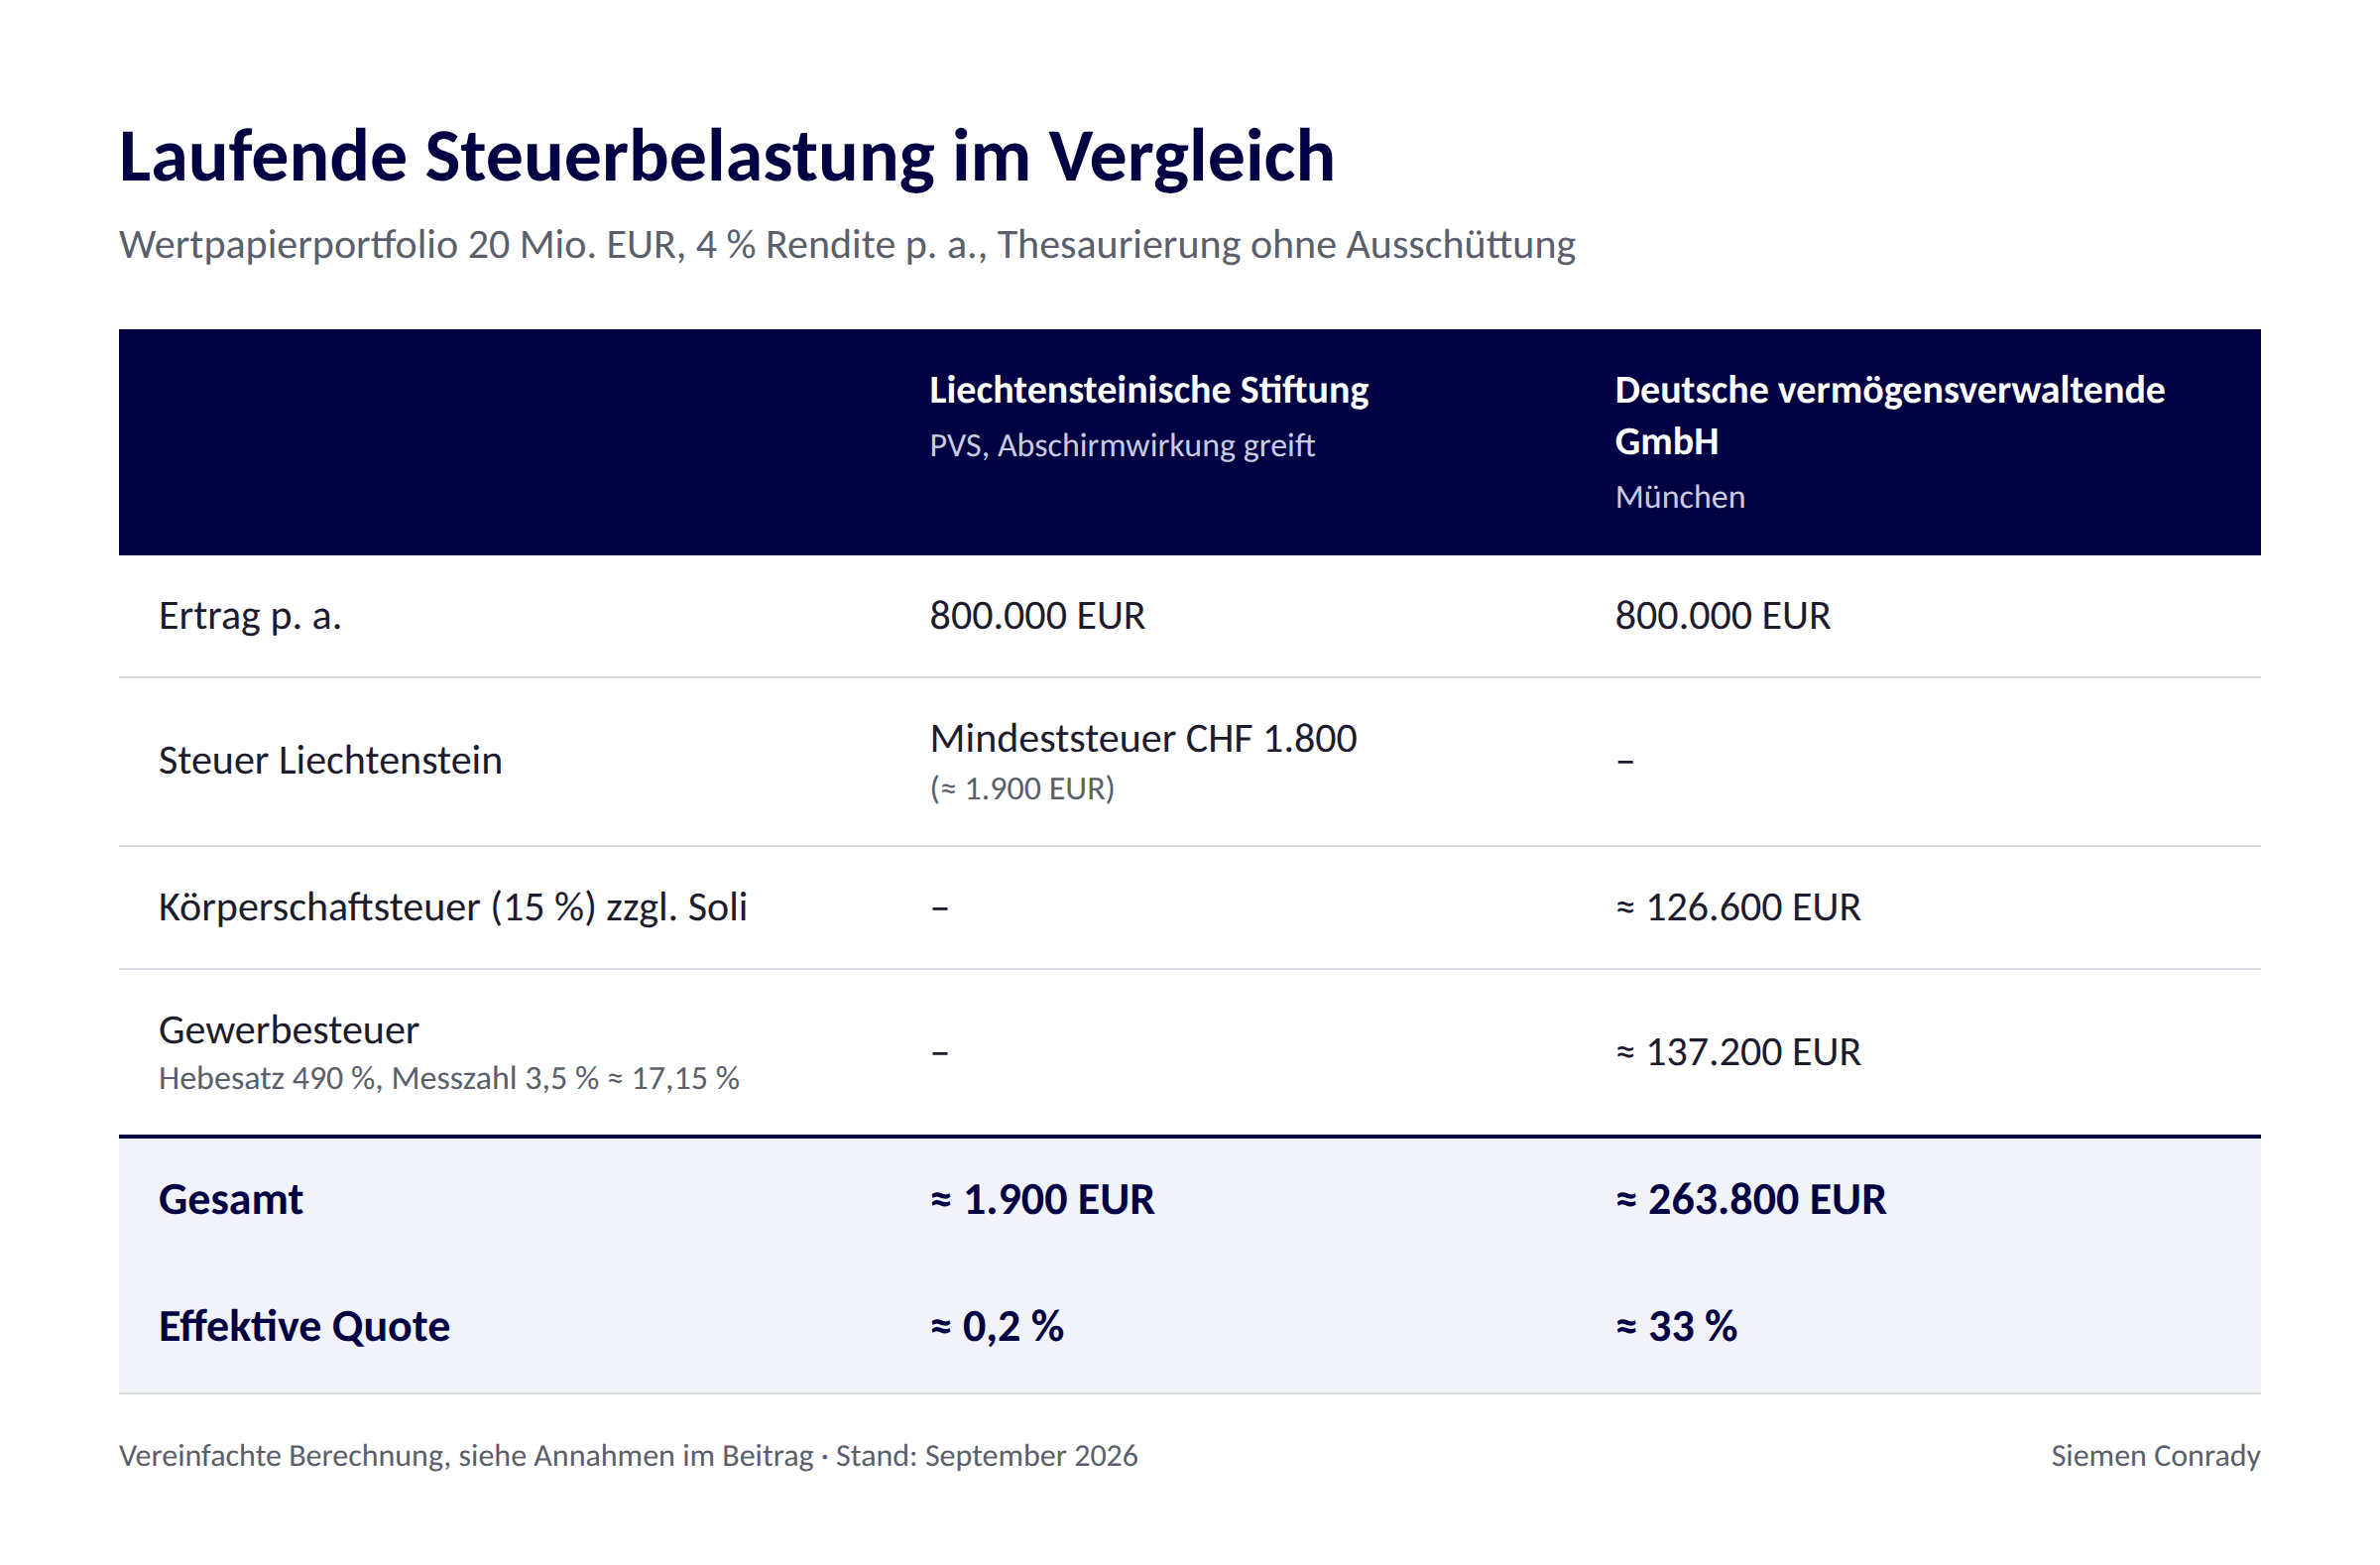
Annahmen: kein Schachtelprivileg nach § 8b KStG; Rendite vereinfacht als einheitlicher, voll steuerpflichtiger Ertrag ohne Differenzierung zwischen Zinsen, Dividenden und Kursgewinnen. Die Berechnung bildet nur die Thesaurierungsphase ab und unterstellt eine antrags- und tätigkeitsabhängige PVS-Einordnung sowie eine dauerhaft wirksame Abschirmwirkung. Nicht jede Umschichtung oder jeder Wertpapierhandel ist automatisch PVS-schädlich; ein kaufmännisches Gewerbe oder maßgeblicher Einfluss auf operative Beteiligungen kann den Status jedoch gefährden. Die Darstellung ist daher kein Rendite- oder Steuerversprechen.
Der Unterschied von rund 261.900 EUR p. a. gilt, solange Erträge thesauriert bleiben. Bei späteren Ausschüttungen ist die Besteuerung im Einzelfall zu prüfen, insbesondere die Abgrenzung zwischen Ertrags- und Substanzausschüttungen. Soweit Ausschüttungen auf bereits nach § 15 AStG zugerechneten Einkünften beruhen, setzt die Vermeidung einer erneuten Einkommensteuer nach § 15 Abs. 11 AStG einen belastbaren Nachweis der Vorzurechnung voraus. Die Struktur kann daher einen Zinseszinseffekt durch Steuerstundung bewirken, aber keine pauschale endgültige Steuerbefreiung.
Häufig gestellte Fragen


Unverbindliche Ersteinschätzung