Mitarbeiterbeteiligung steuerfrei: Wann Sie keine Steuern zahlen müssen

- Nach § 3 Nr. 39 EStG bleibt der unentgeltliche oder verbilligte Anteil einer Mitarbeiterbeteiligung bis zu 2.000 Euro pro Jahr steuerfrei, wenn das Angebot allen Mitarbeitern offensteht.
- Wie und wann eine Mitarbeiterbeteiligung darüber hinaus besteuert wird, hängt stark von der gewählten Form ab – bei manchen droht sogar Steuer, bevor überhaupt Geld geflossen ist (sog. „Dry Income").
- Über den Freibetrag hinaus lässt sich die Steuerlast bei jungen Unternehmen zeitlich verschieben, und zwar über § 19a EStG – eine ganz andere Vergünstigung als der Freibetrag, die sich mit diesem aber kombinieren lässt.
Wann sind Mitarbeiterbeteiligungen steuerfrei?
Mitarbeiterbeteiligungen sind bis zu einem Betrag von 2.000 Euro pro Jahr vollständig steuerfrei, wenn die Voraussetzungen des § 3 Nr. 39 Einkommensteuergesetz (EStG) erfüllt sind. Diese Steuerbefreiung gilt für den sogenannten geldwerten Vorteil – also für den Betrag, um den Sie günstiger an die Beteiligung gekommen sind, als es dem tatsächlichen Wert entspricht. Erhalten Sie beispielsweise Anteile im Wert von 1.500 Euro kostenlos, bleibt dieser gesamte Betrag steuerfrei; liegt der Wert darüber, ist nur der 2.000-Euro-Freibetrag steuerfrei, der Rest wird regulär besteuert.
Damit die Steuerfreiheit greift, müssen einige Voraussetzungen erfüllt sein:
- Offenes Angebot an die Belegschaft: Die Beteiligung muss allen Mitarbeitern offenstehen, die zum Zeitpunkt des Angebots bereits mindestens ein Jahr ununterbrochen im Unternehmen beschäftigt sind. Ein Angebot nur an einzelne Führungskräfte erfüllt diese Voraussetzung nicht.
- Echte Vermögensbeteiligung: Der Freibetrag gilt nur für tatsächliche Anteile am Unternehmen, etwa Aktien oder GmbH-Geschäftsanteile, sowie für vergleichbare Instrumente wie Genussrechte oder stille Beteiligungen. Rein virtuelle Beteiligungen (VSOP) sind davon ausgenommen, da hierbei keine echte Vermögensbeteiligung übertragen wird.
- Kein Ausschluss bei Gehaltsumwandlung: Anders als bei anderen steuerlichen Vergünstigungen dürfen Sie den Freibetrag auch dann nutzen, wenn die Beteiligung durch Umwandlung eines Teils Ihres Gehalts finanziert wird.
Wichtig zu wissen: Der Freibetrag gilt für jeden Arbeitgeber, unabhängig von dessen Größe oder Alter. Das unterscheidet ihn von der zweiten wichtigen Vergünstigung, die Sie über den Freibetrag hinaus in Anspruch nehmen können und die im nächsten Abschnitt gegenübergestellt wird.
Wie werden Mitarbeiterbeteiligungen besteuert?
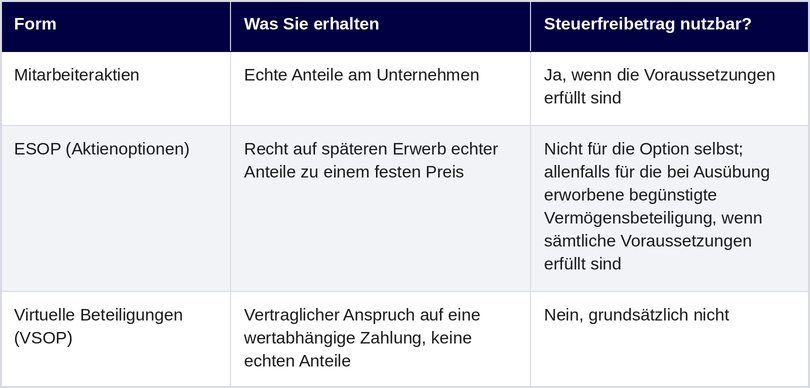
Wie und wann eine Mitarbeiterbeteiligung über den Freibetrag hinaus besteuert wird, hängt entscheidend davon ab, welche Form Ihr Arbeitgeber gewählt hat. Bei manchen Formen entsteht die Steuerpflicht bereits, bevor Sie überhaupt Geld erhalten haben – das sogenannte Dry-Income-Problem. Ein Überblick über die gängigsten Formen:
- Mitarbeiteraktien: Die Steuer fällt bereits bei Übertragung der Anteile an, sofern diese unter dem Marktwert liegen; besteuert wird die Differenz als Arbeitslohn zu Ihrem individuellen, progressiven Steuersatz. Da die Anteile oft nicht sofort verkauft werden können, droht hier klassisches Dry Income.
- ESOP (Aktienoptionen): Die Einräumung einer nicht handelbaren Aktienoption löst regelmäßig noch keinen Arbeitslohnzufluss aus. Der Vorteil entsteht grundsätzlich erst bei Ausübung der Option und Übertragung beziehungsweise Verschaffung der Aktien; maßgeblich ist dann die Differenz zwischen dem aktuellen Verkehrswert und dem Ausübungspreis. Können Sie die Aktien nicht ohne Weiteres verkaufen, kann Dry Income entstehen. Die Option selbst ist keine begünstigte Vermögensbeteiligung; § 3 Nr. 39 EStG kann nur für die bei Ausübung erworbene begünstigte Beteiligung und bei Erfüllung aller Voraussetzungen relevant werden.
- Virtuelle Beteiligungen (VSOP): Bei einem rein schuldrechtlichen Zahlungsanspruch hängt der Besteuerungs- und Zuflusszeitpunkt von der konkreten Vertragsgestaltung ab; regelmäßig wird die Auszahlung erst bei tatsächlichem Zufluss, häufig beim Exit des Unternehmens, als Arbeitslohn besteuert. Ein Dry-Income-Risiko besteht daher regelmäßig nicht. Solche virtuellen Beteiligungen fallen grundsätzlich weder unter den Freibetrag nach § 3 Nr. 39 EStG noch unter § 19a EStG.
Wie lässt sich die Steuer auf Mitarbeiterbeteiligungen reduzieren?
Über den Freibetrag hinaus gibt es weitere Möglichkeiten, die Besteuerung zeitlich zu verschieben. Die wichtigste davon ist § 19a EStG – eine Vorschrift, die oft mit dem Freibetrag verwechselt wird, aber etwas grundlegend anderes bewirkt: Während § 3 Nr. 39 EStG einen Teil des Vorteils aus der unentgeltlichen oder verbilligten Überlassung dauerhaft von der Steuer befreit, bewirkt § 19a EStG lediglich einen Steueraufschub, ohne die Steuer selbst zu verringern. Beide Regelungen lassen sich kombinieren: Der Freibetrag wird zuerst abgezogen, erst der verbleibende Betrag kann anschließend nach § 19a EStG aufgeschoben werden.
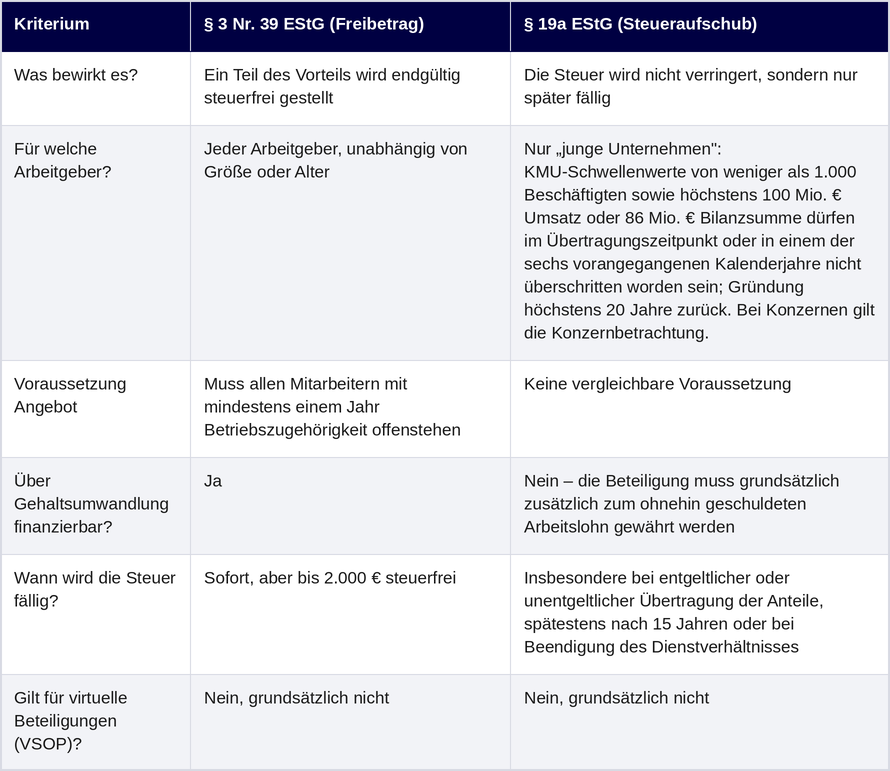
Neben diesen beiden zentralen Vergünstigungen gibt es noch weitere Möglichkeiten, die Steuerlast zu senken, auch wenn es sich dabei nicht um Regelungen handelt, die speziell für Mitarbeiterbeteiligungen geschaffen wurden:
- Fünftelregelung: Bei einer nachgelagerten Besteuerung nach § 19a EStG kann eine Tarifermäßigung nach § 34 Abs. 1 EStG grundsätzlich in Betracht kommen, wenn die gesetzlichen Voraussetzungen erfüllt sind, insbesondere eine Vergütung für eine mehrjährige Tätigkeit beziehungsweise außerordentliche Einkünfte vorliegen. Sie ist keine automatische Steuervergünstigung. Seit 2025 wird sie grundsätzlich nicht mehr im Lohnsteuerabzugsverfahren berücksichtigt, sondern muss im Einkommensteuerveranlagungsverfahren geltend gemacht werden.
- Zeitpunkt der Besteuerung im Blick behalten: Da der Steuersatz progressiv mit Ihrem übrigen Einkommen steigt, kann der Zeitpunkt einer Optionsausübung steuerlich relevant sein und – soweit vertraglich möglich – in die Planung einbezogen werden. Ein späterer Verkauf der Anteile ist regelmäßig ein gesonderter Vorgang und nicht allgemein der Zeitpunkt der Besteuerung des Arbeitslohns.
Was sind Mitarbeiterbeteiligungen?
Eine Mitarbeiterbeteiligung ist eine Vereinbarung, durch die Sie als Arbeitnehmer am wirtschaftlichen Erfolg Ihres Arbeitgebers teilhaben können. Dies kann durch echte Vermögensbeteiligungen, etwa Aktien oder GmbH-Anteile, durch Optionen auf einen späteren Anteilserwerb oder durch virtuelle, rein schuldrechtliche Zahlungsansprüche erfolgen. Diese Formen unterscheiden sich insbesondere hinsichtlich der vermittelten Rechte und ihrer steuerlichen Behandlung.
Häufig gestellte Fragen


Unverbindliche Ersteinschätzung