Sweet Equity: Bedeutung, Formen und Besteuerung

- Sweet Equity bezeichnet als Praxisbegriff eine Managementbeteiligung, bei der Führungskräfte überproportional an der Wertsteigerung des Unternehmens teilhaben. Dies kann dadurch erreicht werden, dass der Investor einen Großteil der Finanzierungsmittel über fest verzinste Instrumente einbringt und das Management nur einen vergleichsweise kleinen Betrag in das „echte" Eigenkapital investiert.
- Sweet Equity kann zwei typische Probleme anderer Beteiligungsformen abmildern: Bei einer unentgeltlichen Überlassung von Anteilen kann im Erwerbszeitpunkt Arbeitslohn anfallen, während Managern beim Kauf zum vollen Marktpreis häufig das nötige Kapital fehlt.
- Der Bundesfinanzhof hat sich seit 2021 mehrfach mit der steuerlichen Einordnung von Managementbeteiligungen und vergleichbaren Gestaltungen befasst. Dabei kommt es auf die konkrete rechtliche und wirtschaftliche Ausgestaltung des Einzelfalls an.
Was ist Sweet Equity?
Sweet Equity bezeichnet eine Managementbeteiligung, bei der Führungskräfte mit vergleichsweise geringem eigenem Kapitaleinsatz überproportional an der Wertsteigerung des Unternehmens teilhaben. Möglich wird das durch eine disproportionale Finanzierung mit unterschiedlichen Kapitalinstrumenten: Der Private-Equity-Investor kann einen Großteil der benötigten Finanzierungsmittel etwa über Gesellschafterdarlehen oder Vorzugskapital mit fester Verzinsung einbringen, das beim Exit vorrangig bedient wird. Die konkreten Finanzierungsquoten und Zinssätze sind transaktionsabhängig; beispielsweise können 85 bis 95 Prozent der Finanzierungsmittel auf solche Instrumente entfallen. Nur ein kleinerer Teil entfällt auf „echtes" Eigenkapital, in das auch das Management investiert und an dessen Wertsteigerung es beteiligt wird. Der Zweck dahinter ist der gleiche wie bei jeder Managementbeteiligung: Die Interessen der Geschäftsführung sollen an die der Eigentümer angeglichen werden (Principal-Agent-Problem), indem das Management selbst von einer Wertsteigerung profitiert.
Beispiel: Wie wirkt sich Sweet Equity konkret aus?
Ein Unternehmen wird für 100 Mio. Euro erworben, davon 50 Mio. Euro über ein Bankdarlehen finanziert. Die verbleibenden 50 Mio. Euro Finanzierungsmittel der Erwerbsgesellschaft werden disproportional bereitgestellt: Der Investor bringt 45 Mio. Euro als Gesellschafterdarlehen (im Beispiel fest verzinst mit 8 % p. a.) ein sowie 4,5 Mio. Euro „echtes" Eigenkapital; das Management investiert lediglich 0,5 Mio. Euro in dieses echte Eigenkapital. Sein Einsatz entspricht damit 10 % des echten Eigenkapitals von insgesamt 5 Mio. Euro beziehungsweise 1 % der gesamten Finanzierungsmittel von 50 Mio. Euro.
Verdoppelt sich der Unternehmenswert bis zum Exit nach fünf Jahren auf 200 Mio. Euro, wird zunächst das Bankdarlehen (50 Mio. Euro) zurückgeführt. Anschließend erhält der Investor sein Gesellschafterdarlehen samt Zinsen zurück (rund 66,1 Mio. Euro). Die verbleibenden 83,9 Mio. Euro stehen den Inhabern des „echten" Eigenkapitals zu und werden im Verhältnis der Kapitalanteile aufgeteilt:
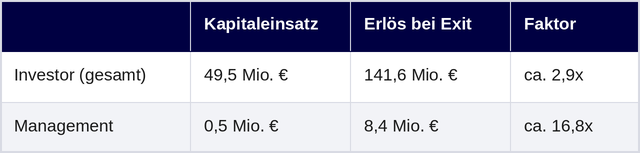
Das Management erzielt mit einem Kapitaleinsatz von nur 0,5 Mio. Euro einen Erlös von 8,4 Mio. Euro – einen fast sechsmal höheren Vervielfacher als der Investor. Diese überproportionale Erlösbeteiligung bei vergleichsweise geringem Kapitaleinsatz ist ein typisches Merkmal von „Sweet Equity".
Sweet Equity wird typischerweise den wichtigsten Führungskräften eines Unternehmens angeboten, allen voran CEO und CFO, bei größeren Transaktionen mitunter auch weiteren Mitgliedern der Führungsebene. Der Grund, warum sich diese Struktur gegenüber naheliegenderen Alternativen durchgesetzt hat, liegt in zwei praktischen Problemen:
- Schenkung: Würde dem Management die Beteiligung unentgeltlich überlassen, kann der Vorteil im Erwerbszeitpunkt als Arbeitslohn zu versteuern sein – obwohl noch kein Geld geflossen ist (sogenanntes Dry-Income-Problem).
- Kauf zum vollen Marktpreis: Müssten die Manager die Anteile zum vollen Marktwert erwerben, fehlt ihnen dafür häufig das nötige Kapital; eine Fremdfinanzierung kann zudem mit einem erheblichen persönlichen Risiko verbunden sein, falls der Unternehmenswert sinkt.
Wie wird Sweet Equity ausgestaltet?
Sweet Equity ist keine einzelne Rechtsform, sondern ein Sammelbegriff für unterschiedliche Wege, wie diese disproportionale Kapitalstruktur umgesetzt werden kann. Welche Ausgestaltung im Einzelfall gewählt wird, hängt von der Transaktionsstruktur und den beteiligten Parteien ab. In der Praxis haben sich vor allem die folgenden Ansätze etabliert.
- Akquisitionsgesellschaft: Das Management erwirbt die Anteile nicht direkt, sondern über eine eigens gegründete Erwerbsgesellschaft (etwa eine GmbH oder GmbH & Co. KG). Der Investor stellt dieser Gesellschaft den Großteil der Finanzierungsmittel über Gesellschafterdarlehen oder Vorzugskapital zur Verfügung, sodass das Management nur einen vergleichsweise geringen Betrag in das echte Eigenkapital selbst aufbringen muss.
- Anteilsklassen: Statt einer einheitlichen Gesellschafterstellung werden unterschiedliche Anteilsklassen mit unterschiedlichen Rechten ausgegeben. Üblich ist etwa eine sogenannte Hurdle Rate: Erst wenn der Investor eine zuvor festgelegte Mindestrendite erzielt hat, partizipiert das Management überproportional an der darüber hinausgehenden Wertsteigerung.
Welche Alternativen gibt es zu Sweet Equity?
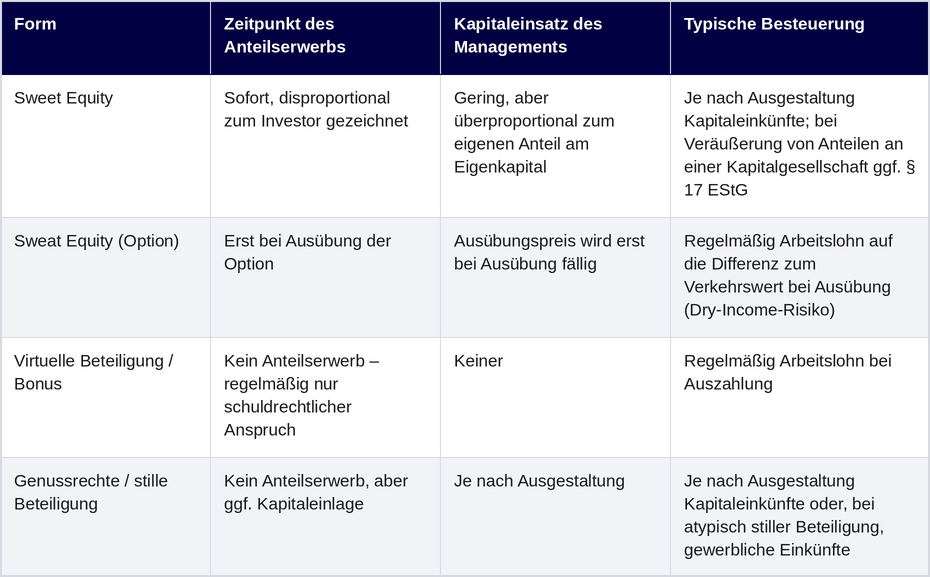
Sweet Equity ist nicht die einzige Möglichkeit, das Management am Unternehmenswert zu beteiligen. Als Gegenstück wird häufig die Sweat Equity genannt, bei der die Beteiligung nicht sofort erworben, sondern über eine Option erst noch erarbeitet wird – wobei die Fachliteratur diese Abgrenzung nicht einheitlich vornimmt und „Sweet Equity" sowie „Sweat Equity" mitunter auch als zwei Aspekte derselben Struktur verstanden werden. Daneben kommen virtuelle Beteiligungen oder ein reiner Bonus infrage, bei denen das Management keine echten Anteile erhält, sondern regelmäßig nur einen schuldrechtlichen Anspruch auf eine wertabhängige Zahlung. Auch Genussrechte oder eine stille Beteiligung sind denkbar, deren steuerliche Behandlung von der konkreten Ausgestaltung abhängt und bei denen grundsätzlich keine Gesellschafterstellung entsteht. Die folgende Übersicht stellt die wichtigsten Unterschiede zwischen den Formen gegenüber:
Wie wird Sweet Equity besteuert?
Für die Besteuerung von Sweet Equity sind der Erwerb, laufende Erträge und ein späterer Exit jeweils getrennt zu beurteilen. Ein marktüblicher Erwerb und ein echtes wirtschaftliches Verlustrisiko sind wichtige Indizien, aber nicht die alleinigen Voraussetzungen für eine vom Arbeitsverhältnis unabhängige steuerliche Einordnung. Maßgeblich ist insbesondere, ob die Beteiligung zivilrechtlich wirksam begründet, ernsthaft vereinbart und tatsächlich durchgeführt wird sowie einen eigenständigen wirtschaftlichen Gehalt hat. Eine gegenüber dem Investment des Investors überproportionale Renditechance rechtfertigt für sich genommen keine Umqualifizierung in Arbeitslohn. Der Bundesfinanzhof hat sich hierzu mehrfach mit Managementbeteiligungen und vergleichbaren Gestaltungen befasst; entscheidend bleibt jeweils die konkrete rechtliche und wirtschaftliche Ausgestaltung. Bei der Veräußerung von Anteilen an einer Kapitalgesellschaft kann § 17 EStG gelten, wenn der Veräußerer innerhalb der letzten fünf Jahre zu irgendeinem Zeitpunkt unmittelbar oder mittelbar mindestens 1 % am Nennkapital beteiligt war. Der nach § 17 Abs. 2 EStG ermittelte Veräußerungsgewinn wird grundsätzlich zu 60 % nach dem Teileinkünfteverfahren erfasst. Eine typisch stille Beteiligung ist keine Beteiligung im Sinne des § 17 EStG; eine atypisch stille Beteiligung kann gewerbliche Einkünfte begründen. Bei den genannten Alternativen gilt: Virtuelle Beteiligungen und reine Boni werden regelmäßig als Arbeitslohn behandelt. Genussrechte und stille Beteiligungen sind dagegen nach ihrer konkreten Ausgestaltung zu beurteilen.
Häufig gestellte Fragen


Unverbindliche Ersteinschätzung