Besteuerung der Kommanditgesellschaft: Grundlagen, Steuerarten und Gestaltungsmöglichkeiten

- Die Kommanditgesellschaft (KG) selbst zahlt keine Einkommen- oder Körperschaftsteuer – besteuert werden die Gesellschafter mit ihrem jeweiligen Gewinnanteil (Transparenzprinzip).
- Umsatzsteuer und, bei gewerblicher Tätigkeit, Gewerbesteuer schuldet dagegen die Gesellschaft selbst, nicht die einzelnen Gesellschafter.
- Die Gewinne werden im Rahmen der einheitlichen und gesonderten Feststellung ermittelt und den Gesellschaftern zugewiesen, bevor sie in deren persönliche Steuererklärung einfließen.
Wie wird eine Kommanditgesellschaft steuerlich behandelt?
Die Kommanditgesellschaft ist – wie jede Personengesellschaft – steuerlich transparent: Sie ist selbst kein Steuersubjekt der Einkommen- oder Körperschaftsteuer. Stattdessen wird der von der KG erzielte Gewinn unmittelbar den Gesellschaftern zugerechnet, und zwar unabhängig davon, ob der Gewinn tatsächlich entnommen oder in der Gesellschaft belassen wird. Jeder Gesellschafter versteuert seinen Anteil im Rahmen seiner eigenen Einkommen- oder Körperschaftsteuererklärung – mit seinem eigenen, individuellen Steuersatz.
Diese Transparenz gilt jedoch nicht für alle Steuerarten gleichermaßen. Bei der Umsatzsteuer und bei der Gewerbesteuer ist die KG selbst Steuerschuldnerin, nicht die Gesellschafter. Es lohnt sich daher, klar zwischen den Steuerarten zu unterscheiden, die die Gesellschaft trifft, und denen, die bei den Gesellschaftern anfallen.
Ein Sonderfall ist die Zebragesellschaft: Sind an einer vermögensverwaltenden Personengesellschaft sowohl privat als auch betrieblich beteiligte Gesellschafter beteiligt, wird derselbe wirtschaftliche Sachverhalt bei jedem Gesellschafter unterschiedlich qualifiziert – bei den einen als Überschusseinkünfte, bei den anderen als gewerbliche Einkünfte. Eine „klassische", originär gewerblich tätige KG kennt dieses Problem nicht, da dort bei allen Gesellschaftern einheitlich gewerbliche Einkünfte vorliegen.
Welche Steuerarten sind bei der Kommanditgesellschaft relevant?
Für die praktische Steuerplanung ist entscheidend, welche Steuerart auf welcher Ebene – Gesellschaft oder Gesellschafter – anfällt und wovon sie abhängt.
- Einkommen- bzw. Körperschaftsteuer: Da die KG selbst kein Steuersubjekt ist, zahlt sie keine Einkommen- oder Körperschaftsteuer. Jeder Gesellschafter versteuert seinen Gewinnanteil individuell – eine natürliche Person mit dem persönlichen Einkommensteuersatz, eine als Gesellschafterin beteiligte Kapitalgesellschaft mit der Körperschaftsteuer.
- Umsatzsteuer: Ist die KG unternehmerisch tätig, ist sie selbst umsatzsteuerpflichtig und muss Umsatzsteuervoranmeldungen sowie eine Umsatzsteuerjahreserklärung abgeben sowie die entsprechenden Beträge abführen. Auf die Rechtsform oder die Frage der Gewerblichkeit im ertragsteuerlichen Sinne kommt es dabei nicht an – maßgeblich ist allein die umsatzsteuerliche Unternehmereigenschaft.
- Gewerbesteuer: Ist die KG originär gewerblich tätig oder gewerblich geprägt, unterliegt sie mit ihrem Gewerbeertrag der Gewerbesteuer – auch diese schuldet die Gesellschaft selbst. Bei natürlichen Personen als Gesellschafter wird die anteilige Gewerbesteuer nach § 35 EStG pauschal auf deren Einkommensteuer angerechnet, was die Mehrbelastung gegenüber einer rein vermögensverwaltenden Struktur regelmäßig abmildert, aber – abhängig vom Hebesatz der Gemeinde – nicht vollständig kompensiert.
Was ist bei der Steuererklärung der Kommanditgesellschaft zu beachten?
Auch wenn die KG selbst keine Einkommensteuer zahlt, muss der gemeinsam erzielte Gewinn zunächst zentral ermittelt werden, bevor er auf die einzelnen Gesellschafter verteilt wird. Dies geschieht im Rahmen der einheitlichen und gesonderten Feststellung: Das Finanzamt der KG stellt Höhe und Art des Gewinns sowie den jeweiligen Anteil der einzelnen Gesellschafter einheitlich und für alle Beteiligten verbindlich fest. Dieser Feststellungsbescheid ist ein Grundlagenbescheid und wird automatisch in die persönlichen Einkommen- bzw. Körperschaftsteuerbescheide der Gesellschafter übernommen – Einwände gegen die Höhe des Gewinnanteils müssen daher gegen den Feststellungsbescheid selbst gerichtet werden, nicht gegen den späteren persönlichen Steuerbescheid.
Daneben gibt die KG als eigenständiges Steuersubjekt für Umsatz- und ggf. Gewerbesteuer eigene Erklärungen ab: Umsatzsteuervoranmeldungen, ggf. eine Umsatzsteuerjahreserklärung sowie – bei Gewerblichkeit – eine Gewerbesteuererklärung, auf deren Basis das jeweils zuständige Finanzamt bzw. die Gemeinde die Steuer festsetzt. In der Praxis bedeutet dies für eine KG regelmäßig drei parallele Erklärungsstränge:
- die Feststellungserklärung auf Ebene der Gesellschaft,
- die Umsatzsteuer- und Gewerbesteuererklärung der Gesellschaft sowie
- die individuellen Steuererklärungen jedes einzelnen Gesellschafters, in die der festgestellte Gewinnanteil übernommen wird.
Was ist die gewerblich geprägte Personengesellschaft?
Hinsichtlich ihrer Tätigkeit lässt sich eine KG in drei Kategorien einteilen:
- originär gewerblich tätig (z. B. als produzierendes oder handelndes Unternehmen),
- gewerblich geprägt, oder
- rein vermögensverwaltend ohne jede Gewerblichkeit.
Die gewerbliche Prägung ist dabei eine gesetzliche Fiktion (§ 15 Abs. 3 Nr. 2 EStG): Übernimmt ausschließlich eine Kapitalgesellschaft – typischerweise eine Komplementär-GmbH bei einer GmbH & Co. KG – die Geschäftsführung, ohne dass eine natürliche Person als Gesellschafter zur Geschäftsführung befugt ist, gelten sämtliche Einkünfte der KG kraft Gesetzes als gewerblich – selbst wenn die Tätigkeit, isoliert betrachtet, reine Vermögensverwaltung wäre.
Die Folge: Die KG wird gewerbesteuerpflichtig, ihr Vermögen wird zu Betriebsvermögen, und Gewinne unterliegen unabhängig von Haltefristen der Besteuerung. Zugleich bietet die Prägung Vorteile – etwa den breiteren Betriebsausgabenabzug und die grundsätzliche Möglichkeit, gewerbliche Verluste mit anderen Einkünften der Gesellschafter zu verrechnen. Ob sich die gewerbliche Prägung lohnt oder durch einen geschäftsführungsbefugten beschränkt haftenden Gesellschafter in Form einer Kapitalgesellschaft oder einer natürliche Person („Entprägung") gezielt vermieden werden sollte, hängt stark von Größe, Struktur und geplanten Verlustphasen des Vermögens ab.
Beispielrechnung: Vermögensverwaltende KG vs. gewerblich geprägte KG
Ein Beispiel verdeutlicht die steuerliche Mehrbelastung durch die gewerbliche Prägung: Eine KG erzielt aus der Vermietung ihres Immobilienvermögens einen Gewinn von 200.000 EUR jährlich. Alleiniger Kommanditist ist eine natürliche Person mit einem persönlichen Spitzensteuersatz von 45 %.
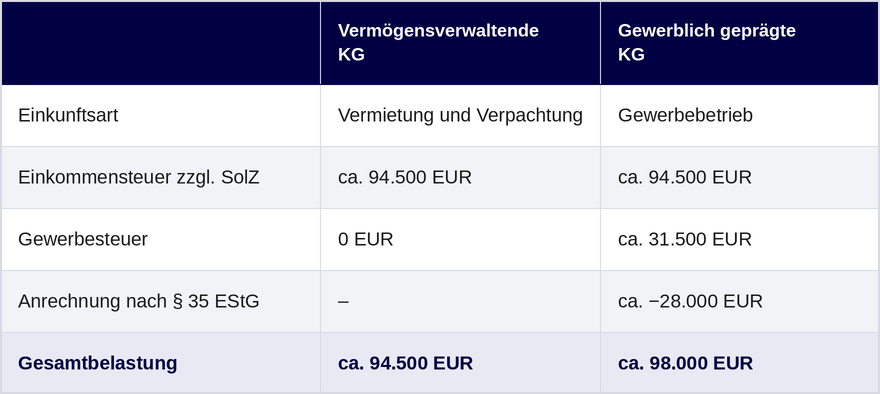
Bei diesem Hebesatz bleibt die Mehrbelastung durch die Anrechnungsmöglichkeit moderat. Bei höheren Hebesätzen (z. B. München mit 490 %) fällt sie spürbar höher aus, da die Anrechnung nach § 35 EStG gedeckelt ist – umgekehrt kann eine gewerbliche Prägung bei hohen Anfangsverlusten trotz dieser Mehrbelastung insgesamt vorteilhaft sein, wenn die Verluste mit anderen Einkünften der Gesellschafter verrechnet werden können.
Wie lässt sich die Kommanditgesellschaft steuerlich gestalten?
Die Flexibilität der KG bei Haftung, Gewinnverteilung und Gewerblichkeit macht sie zu einem vielseitigen Gestaltungsinstrument, insbesondere in folgenden Konstellationen:
- Immobilieninvestitionen: Als rein vermögensverwaltende KG lassen sich Immobilien halten, ohne dass Gewerbesteuer anfällt; auf bei gewerblicher Tätigkeit kann bei reiner Grundbesitzverwaltung häufig die erweiterte Gewerbesteuerkürzung nach § 9 Nr. 1 Satz 2 GewStG greifen, die den Gewerbeertrag deutlich reduziert. Für größere, professionell verwaltete Immobilienvermögen kommt außerdem eine Immobilienholding-Struktur mit vor- oder nachgeschalteter KG in Betracht.
- Haftungsbegrenzung über die GmbH & Co. KG: Wird die Komplementärstellung von einer GmbH übernommen, haftet keine natürliche Person unbeschränkt – die Kommanditisten haften nur mit ihrer Einlage. So verbindet die GmbH & Co. KG die steuerliche Transparenz der Personengesellschaft mit einer Haftungsbegrenzung, die sonst nur Kapitalgesellschaften bieten. Die Gewerblichkeit (aufgrund der Komplementärstellung der GmbH) lässt sich durch die sog. „Entprägung", also die Bestellung eines Kommanditisten (beschränkt haftender Gesellschafter) vermeiden.
- Verlustverrechnung: Anfangsverluste, etwa aus Finanzierungskosten oder Investitionen, werden den Gesellschaftern unmittelbar als negative Einkünfte zugerechnet und können – vorbehaltlich der allgemeinen Verlustverrechnungsbeschränkungen – mit anderen Einkünften verrechnet werden. Bei einer Kapitalgesellschaft ist dies auf Gesellschafterebene ausgeschlossen.
- Nachfolge- und Vermögensplanung: Kommanditanteile lassen sich zivilrechtlich vergleichsweise flexibel übertragen, etwa im Rahmen der vorweggenommenen Erbfolge, während die Geschäftsführung bei der Komplementärin verbleibt. Auch unterschiedliche Gewinnverteilungsschlüssel für einzelne Familienmitglieder lassen sich im Gesellschaftsvertrag frei regeln.
Welche dieser Gestaltungen im Einzelfall sinnvoll ist, hängt von der Größe und Art des Vermögens, der gewünschten Verlustnutzung und dem Haftungsbedürfnis der Beteiligten ab – eine pauschale Empfehlung gibt es nicht, sodass eine individuelle steuerliche Prüfung vor der Gründung oder Umstrukturierung einer KG unerlässlich ist.
Häufig gestellte Fragen


Unverbindliche Ersteinschätzung