Mitarbeiterbeteiligung im Start-up: Formen, Ausgestaltung und Besteuerung

- Mit einer Mitarbeiterbeteiligung geben Start-ups Mitarbeitern einen Anteil am wirtschaftlichen Erfolg des Unternehmens und können so trotz begrenzter liquider Mittel wettbewerbsfähige Vergütungspakete anbieten.
- Am weitesten verbreitet sind virtuelle Beteiligungen (VSOP), da sie ohne Notar auskommen und kein „Dry-Income"-Risiko bergen; echte Anteile, Optionen und Bonusregelungen kommen seltener zum Einsatz.
- Seit dem Zukunftsfinanzierungsgesetz profitieren echte Beteiligungen von einem Freibetrag (§ 3 Nr. 39 EStG, 2.000 € pro Jahr) und einem Steueraufschub (§ 19a EStG) – virtuelle Beteiligungen (VSOP) sind davon ausgenommen und werden bei Auszahlung stets voll als Arbeitslohn versteuert.
Was sind Mitarbeiterbeteiligungen bei Start-ups?
Eine Mitarbeiterbeteiligung ist eine Vereinbarung, durch die Mitarbeiter zusätzlich zu ihrem Gehalt am wirtschaftlichen Erfolg ihres Arbeitgebers beteiligt werden. Für Start-ups erfüllt sie dabei regelmäßig zwei Funktionen zugleich: Sie ersetzt einen Teil der Bezahlung, die ein junges Unternehmen mit begrenztem Budget häufig nicht in bar aufbringen kann, und schafft gleichzeitig einen Anreiz, sich für die Wertsteigerung des Unternehmens einzusetzen. Gerade weil der Wert der Beteiligung unmittelbar vom Erfolg des Start-ups abhängt, gleichen sich die Interessen von Mitarbeitern und Gründern beziehungsweise Investoren stärker an.
- Anreiz zur Wertsteigerung: Da der wirtschaftliche Wert der Beteiligung mit dem Unternehmenswert steigt, profitieren Mitarbeiter unmittelbar davon, wenn das Start-up erfolgreich wächst.
- Gehaltsbestandteil: Start-ups können niedrigere Fixgehälter anbieten, weil die Beteiligung einen Teil der Gesamtvergütung übernimmt – ein Modell, das besonders in der Frühphase die Liquidität schont.
- Mitarbeiterbindung: Da die Beteiligung meist erst über mehrere Jahre „erdient" wird, haben Mitarbeiter einen Anreiz, dem Unternehmen länger treu zu bleiben.
Welche Arten von Mitarbeiterbeteiligungen gibt es?
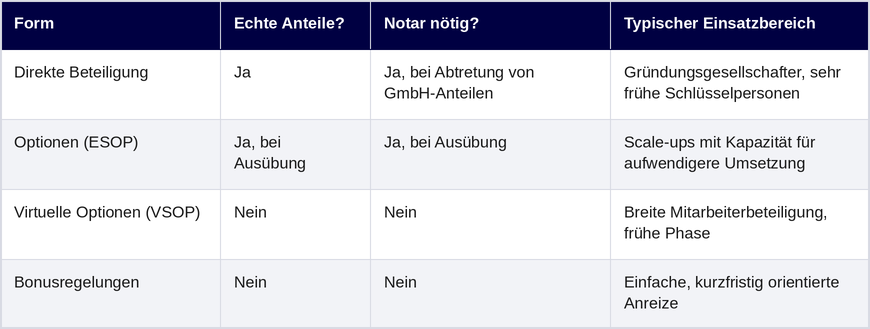
Für Start-ups kommen vor allem vier Modelle infrage, die sich vor allem darin unterscheiden, ob echte Anteile übertragen werden und wie aufwendig ihre Umsetzung ist. Die Wahl hat dabei erhebliche praktische Folgen: Anteile an einer GmbH lassen sich in Deutschland nur notariell übertragen, was Kosten und Aufwand deutlich erhöht. In der Praxis hat sich deshalb eine klare Rangfolge herausgebildet.
- Direkte Beteiligung: Der Mitarbeiter erhält unmittelbar echte GmbH-Geschäftsanteile und wird damit Gesellschafter mit entsprechenden Rechten. Diese Form kommt bei der breiten Mitarbeiterschaft eher selten vor, da jede Übertragung notariell beurkundet werden muss und meist auch ein eigener Kaufpreis aufzubringen ist; verbreiteter ist sie bei einzelnen Gründungsgesellschaftern oder sehr frühen Schlüsselpersonen, die von Anfang an Mitgesellschafter werden.
- Optionen (ESOP): Der Mitarbeiter erhält das Recht, zu einem späteren Zeitpunkt echte Anteile zu einem bereits heute festgelegten Preis zu erwerben; erst mit Ausübung der Option und Übertragung der Anteile entsteht die eigentliche Beteiligung. ESOPs kommen häufiger in der späteren Scale-up-Phase zum Einsatz, wenn ausreichend Mittel für die aufwendigere rechtliche Umsetzung vorhanden sind.
- Virtuelle Optionen (VSOP): Der Mitarbeiter erhält keine echten Anteile, sondern nur einen vertraglichen Anspruch auf eine Zahlung im Exit-Fall, deren Höhe sich an der Wertentwicklung des Unternehmens orientiert. Da hierfür kein Notar nötig ist und keine Besteuerung ohne tatsächlichen Geldzufluss droht, ist dies in der deutschen Start-up-Szene mit Abstand die häufigste Form.
- Bonusregelungen: Hier sagt der Arbeitgeber einen Bonus zu, der an bestimmte Unternehmenskennzahlen (etwa Umsatz oder Meilensteine) geknüpft ist, ohne an den Unternehmenswert oder einen Exit gekoppelt zu sein. Diese Form ist am einfachsten umzusetzen, bietet Mitarbeitern aber keine Teilhabe an einer möglichen Wertsteigerung und wird steuerlich stets voll als Arbeitslohn behandelt.
Worauf muss bei der Ausgestaltung geachtet werden?
Eine Mitarbeiterbeteiligung ist praktisch nie bedingungslos – der Beteiligungsvertrag regelt meist mehrere Mechanismen, die bestimmen, wie sich der Anspruch im Zeitverlauf und bei bestimmten Ereignissen entwickelt. Gerade bei virtuellen Beteiligungen unterscheiden sich diese Regelungen teils deutlich von dem, was Mitarbeiter aus klassischen Aktienoptionsprogrammen erwarten, und sie unterliegen seit Kurzem auch neuer arbeitsgerichtlicher Kontrolle. Ein genauer Blick auf die folgenden Punkte lohnt sich daher immer.
- Vesting Period: Die Beteiligung wächst nach einer typischen, aber nicht gesetzlich vorgeschriebenen Vertragsgestaltung nicht sofort in voller Höhe, sondern über einen Zeitraum von häufig vier, teils bis zu fünf Jahren an. Scheidet der Mitarbeiter vorher aus, kann der noch nicht „verdiente" Teil nach Maßgabe des Vertrags verfallen.
- Cliff Period: Innerhalb des Vesting-Zeitraums kann der Vertrag eine – häufig einjährige – Wartezeit vorsehen, vor deren Ablauf noch keine Anteile als verdient gelten. Verlässt der Mitarbeiter das Unternehmen innerhalb dieser Zeit, kann die gesamte Beteiligung nach Maßgabe des Vertrags verfallen. Eine Cliff Period ist jedoch nicht gesetzlich vorgeschrieben.
- Leaver-Klauseln: Diese Regelungen bestimmen, was beim Ausscheiden mit dem bereits erdienten (gevesteten) Teil passiert. Das Bundesarbeitsgericht hat mit Urteil vom 19.3.2025 (10 AZR 67/24) entschieden, dass eine AGB-Klausel, nach der bereits gevestete virtuelle Optionsrechte bei Eigenkündigung sofort vollständig verfallen, den Arbeitnehmer unangemessen benachteiligt und unwirksam ist. Daraus folgt jedoch nicht, dass jeder Verfall gevesteter Rechte oder jede Good-Leaver-/Bad-Leaver-Regelung generell unwirksam wäre: Andere verhältnismäßige und programmspezifische Verfalls- oder Ausübungsregelungen können zulässig sein. Vesting vermittelt zudem zunächst eine Erwerbschance; ein sicherer Zahlungsanspruch entsteht bei virtuellen Beteiligungen regelmäßig erst bei Eintritt des vertraglich bestimmten Ausübungs- oder Exit-Ereignisses und der weiteren Auszahlungsvoraussetzungen.
- Tag-along- und Drag-along-Klauseln: Bei echten Anteilen oder aufgrund konkreter vertraglicher Regelungen bestimmen diese Klauseln, ob der Mitarbeiter sich einem Verkauf der Mehrheitsgesellschafter anschließen darf (Tag-along) oder seine Anteile mitverkaufen muss (Drag-along). Bei virtuellen Beteiligungen gelten solche Rechte nicht automatisch; ob und an welchen Exit-Ereignissen der Mitarbeiter partizipiert, richtet sich nach dem genauen Wortlaut des Beteiligungsvertrags.
- Verwässerungsschutz: Für VSOP besteht kein einheitlicher gesetzlicher Standard zum Verwässerungsschutz. Ob und in welchem Umfang virtuelle Beteiligungen bei Finanzierungsrunden oder anderen Kapitalmaßnahmen geschützt oder angepasst werden, hängt vom konkreten Beteiligungsvertrag ab. Dieser kann etwa Anpassungen der virtuellen Einheiten, Schutzmechanismen bei bestimmten Kapitalmaßnahmen oder einen vollständigen Ausschluss des Verwässerungsschutzes vorsehen. Auch bei einer Kapitalerhöhung aus Gesellschaftsmitteln wird die Anzahl virtueller Einheiten nicht automatisch angepasst; eine solche Anpassung setzt eine entsprechende vertragliche Regelung voraus.
Wie werden Mitarbeiterbeteiligungen bei Start-ups besteuert?
Wie eine Mitarbeiterbeteiligung besteuert wird, hängt zunächst entscheidend von der gewählten Form ab. Nur „echte" Vermögensbeteiligungen – also etwa GmbH-Geschäftsanteile, Aktien, Genussrechte oder stille Beteiligungen – können von den beiden zentralen steuerlichen Förderinstrumenten für Start-ups profitieren: dem Steuerfreibetrag nach § 3 Nr. 39 EStG und dem Steueraufschub nach § 19a EStG. Begünstigt ist dabei nicht das Optionsrecht selbst, sondern erst die bei Ausübung tatsächlich übertragene Beteiligung. Virtuelle Beteiligungen wie das VSOP fallen dagegen nicht unter diese Vorschriften, da sie rechtlich nur einen schuldrechtlichen Bonusanspruch und keine echte Vermögensbeteiligung darstellen. Für die häufigste Beteiligungsform bei Start-ups bedeutet das: Die Auszahlung wird bei Fälligkeit vollständig als Arbeitslohn zum individuellen, progressiven Steuersatz versteuert – der Vorteil des VSOP liegt allein darin, dass überhaupt erst bei tatsächlichem Geldzufluss Steuer anfällt, nicht in einer günstigeren Steuerlast.
Für echte Beteiligungen unterscheiden sich beide Instrumente wie folgt:
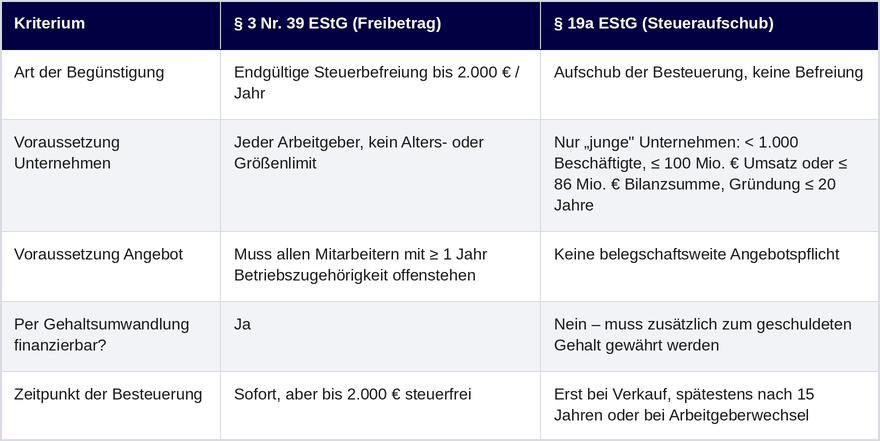
Beide Regelungen lassen sich kombinieren: Der Freibetrag nach § 3 Nr. 39 EStG wird zuerst vom geldwerten Vorteil abgezogen, erst der verbleibende Betrag kann anschließend nach § 19a EStG aufgeschoben werden. Ein Beispiel: Erhält ein Mitarbeiter eines fünf Jahre alten Start-ups GmbH-Anteile im Wert von 12.000 Euro unentgeltlich, bleiben davon 2.000 Euro sofort steuerfrei; die verbleibenden 10.000 Euro muss er nicht sofort versteuern, sondern erst bei Verkauf der Anteile, spätestens jedoch nach 15 Jahren oder bei einem Arbeitgeberwechsel (sofern der Arbeitgeber nicht die Lohnsteuerhaftung übernimmt). Sind zu diesem Zeitpunkt mindestens drei Jahre seit der Übertragung vergangen, lässt sich im Veranlagungsverfahren der Steuersatz zusätzlich über die Fünftelregelung (§ 19 Abs. 4 Satz 2 i. V. m. § 34 Abs. 1 EStG) abmildern. Trotz dieser Vorteile spielt § 19a EStG in der Praxis bislang eine untergeordnete Rolle: Die Beteiligung muss meist über eine eigens gegründete Personengesellschaft gehalten werden, und die Bewertung erfordert regelmäßig eine kostenpflichtige Lohnsteueranrufungsauskunft – Aufwand, den viele Start-ups scheuen und der mit ein Grund dafür ist, warum VSOPs trotz voller Besteuerung so verbreitet bleiben. Wird eine echte Beteiligung später mit Gewinn veräußert, richtet sich die weitere Besteuerung nach den allgemeinen Regeln: Bei einer Beteiligungsquote unter 1 % greift die Abgeltungsteuer von 25 %, ab 1 % das Teileinkünfteverfahren nach § 17 EStG.
Häufig gestellte Fragen


Unverbindliche Ersteinschätzung