3-Objekte-Grenze: Ausnahmen und Gestaltungsmöglichkeiten

- Bei mehr als drei Objektverkäufen innerhalb von fünf Jahren nimmt das Finanzamt regelmäßig gewerblichen Grundstückshandel an.
- Ausnahmen bestehen unter anderem für selbstgenutzte Immobilien, Erbfälle und langfristig vermietete Objekte.
- Die Grenze ist kein Freibrief: Bei erkennbarer Veräußerungsabsicht kann Gewerblichkeit auch bei einem einzigen Objekt vorliegen.
Was ist die Drei-Objekte-Grenze?
Die Drei-Objekte-Grenze ist eine von der Rechtsprechung des Bundesfinanzhofs entwickelte Abgrenzungsregel, mit der private Vermögensverwaltung von gewerblichem Grundstückshandel unterschieden wird. Wird die Grenze eingehalten, bleiben Veräußerungsgewinne aus Immobilien im Privatvermögen nach Ablauf der zehnjährigen Spekulationsfrist steuerfrei. Wird sie überschritten, gilt die Tätigkeit als gewerblich: Sämtliche Veräußerungsgewinne unterliegen dann der Einkommen- und zusätzlich der Gewerbesteuer, unabhängig davon, wie lange die Objekte gehalten wurden.
Für die Anwendung der Grenze sind mehrere Kriterien maßgeblich, die in der Praxis regelmäßig zu Abgrenzungsfragen führen:
- Objektbegriff: Als Objekt zählt grundsätzlich jedes selbstständig veräußerbare Grundstück oder grundstücksgleiche Recht – also auch eine einzelne Eigentumswohnung, ein Reihenhaus oder ein Teileigentum. Ein Mehrfamilienhaus zählt dagegen als ein einziges Objekt, solange es nicht in Wohnungseigentum aufgeteilt wurde.
- Erwerb und Errichtung: Erfasst werden sowohl angeschaffte als auch selbst errichtete oder modernisierte Objekte. Eine umfassende Sanierung kann dabei einer Errichtung gleichstehen und den Fristlauf neu auslösen.
- Fünfjahreszeitraum: Maßgeblich ist grundsätzlich ein Zeitraum von fünf Jahren zwischen Anschaffung beziehungsweise Errichtung und Veräußerung. Dieser Zeitraum ist jedoch kein starrer Grenzwert: Bei einer größeren Anzahl von Objekten oder erkennbarer Planmäßigkeit kann die Rechtsprechung den Betrachtungszeitraum auf bis zu zehn Jahre ausdehnen.
- Zusammenrechnung: Objekte, die über eine Personengesellschaft oder gemeinsam mit dem Ehegatten veräußert werden, können dem einzelnen Steuerpflichtigen anteilig zugerechnet werden – auch mehrere Gesellschaften helfen daher nicht automatisch, die Grenze zu umgehen.
Entscheidend ist: Die Drei-Objekte-Grenze ist kein Freibrief, sondern lediglich ein Indiz. Ist eine unbedingte Veräußerungsabsicht anderweitig nachweisbar – etwa durch eine Vermarktung bereits vor Fertigstellung –, kann gewerblicher Grundstückshandel auch bei nur einem oder zwei Objekten vorliegen.
Welche Ausnahmen bestehen von der Drei-Objekte-Grenze?
Von der Drei-Objekte-Grenze bestehen mehrere anerkannte Ausnahmen, bei denen ein Objekt trotz Veräußerung nicht mitgezählt wird oder die Grenze insgesamt nicht greift.
- Selbstgenutzte Immobilien: Objekte, die durchgehend zu eigenen Wohnzwecken genutzt wurden, bleiben bei der Zählung grundsätzlich außer Betracht. Voraussetzung ist eine tatsächliche und nicht nur vorübergehende Eigennutzung; eine kurzzeitige Nutzung unmittelbar vor dem Verkauf reicht regelmäßig nicht aus, um die Ausnahme zu begründen.
- Erbschaft und unentgeltlicher Erwerb: Objekte, die durch Erbfall oder Schenkung erworben wurden, gelten nicht als angeschafft und zählen deshalb im Grundsatz nicht mit. Vorsicht ist jedoch geboten, wenn der Erbe die Objekte anschließend planmäßig verwertet – dann kann eine eigenständige gewerbliche Tätigkeit entstehen.
- Langfristige Vermietung: Wird ein Objekt über einen längeren Zeitraum vermietet und erst nach Ablauf der Fünfjahresfrist veräußert, spricht dies für private Vermögensverwaltung. Die Vermietungsdauer ist eines der stärksten Indizien gegen eine von Anfang an bestehende Veräußerungsabsicht.
- Fehlende Veräußerungsabsicht im Erwerbszeitpunkt: Kann nachgewiesen werden, dass ein Objekt aus anderen Gründen veräußert wurde – etwa wegen Scheidung, Krankheit, beruflichem Ortswechsel oder unerwarteter Finanzierungsprobleme –, kann dies die Indizwirkung der Drei-Objekte-Grenze entkräften. Eine sorgfältige Dokumentation dieser Umstände ist hierfür entscheidend.
- Objekte im Betriebsvermögen: Grundstücke, die bereits zum Betriebsvermögen eines anderen Betriebs gehören, werden nicht in die Zählung für den gewerblichen Grundstückshandel einbezogen, da sie ohnehin betrieblich verstrickt sind.
In der Gestaltungspraxis lassen sich diese Ausnahmen gezielt nutzen: Häufig eingesetzte Ansätze sind die Streckung der Verkäufe über den Fünfjahreszeitraum hinaus, die vorherige Schenkung einzelner Objekte an Angehörige (die dann eine eigene Zählung eröffnen), die längerfristige Vermietung vor dem Verkauf oder die bewusste Nichtaufteilung eines Mehrfamilienhauses in Eigentumswohnungen. Wichtig ist dabei allerdings, dass solche Gestaltungen wirtschaftlich tragfähig sein müssen – rein steuerlich motivierte Konstruktionen ohne eigenständigen wirtschaftlichen Gehalt können als Gestaltungsmissbrauch nach § 42 AO gewertet werden.
Welche Folgen hat das Überschreiten der Drei-Objekte-Grenze?
Wird die Drei-Objekte-Grenze überschritten, qualifiziert das Finanzamt die gesamte Tätigkeit rückwirkend als gewerblichen Grundstückshandel – mit Konsequenzen sowohl für künftige als auch für bereits abgeschlossene Transaktionen.
- Rückwirkende Umqualifizierung: Die Gewerblichkeit erfasst nicht nur das vierte Objekt, sondern rückwirkend auch die zuvor veräußerten Objekte. Bereits als steuerfrei behandelte Verkäufe werden dadurch nachträglich steuerpflichtig, was zu erheblichen Nachzahlungen führen kann.
- Wegfall der Spekulationsfrist: Die zehnjährige Haltefrist des § 23 EStG, nach deren Ablauf private Veräußerungsgewinne steuerfrei bleiben, ist im gewerblichen Bereich ohne Bedeutung. Auch nach 15 oder 20 Jahren gehaltene Objekte werden dann bei Verkauf voll besteuert.
- Gewerbesteuerpflicht: Zusätzlich zur Einkommensteuer fällt Gewerbesteuer an, die je nach Hebesatz der Gemeinde etwa 14 bis 17 % des Gewerbeertrags beträgt. Sie wird bei natürlichen Personen zwar teilweise auf die Einkommensteuer angerechnet, bei hohen Hebesätzen verbleibt jedoch regelmäßig eine Mehrbelastung.
- Bilanzierungs- und Umlaufvermögenspflichten: Die Immobilien werden zu Umlaufvermögen eines Gewerbebetriebs. Abschreibungen entfallen, und es entstehen Buchführungs- sowie gegebenenfalls Bilanzierungspflichten samt Gewerbeanmeldung.
- Nachzahlungszinsen: Da die Umqualifizierung meist erst Jahre später im Rahmen einer Betriebsprüfung erfolgt, kommen auf die Nachzahlungen regelmäßig Zinsen hinzu.
Ein Beispiel verdeutlicht die Dimension: Ein Steuerpflichtiger verkauft innerhalb von vier Jahren vier Eigentumswohnungen mit einem Gesamtgewinn von 400.000 EUR und geht dabei von steuerfreien privaten Veräußerungen aus. Stuft das Finanzamt den Vorgang als gewerblichen Grundstückshandel ein, unterliegt der gesamte Gewinn der Einkommensteuer sowie zusätzlich der Gewerbesteuer:
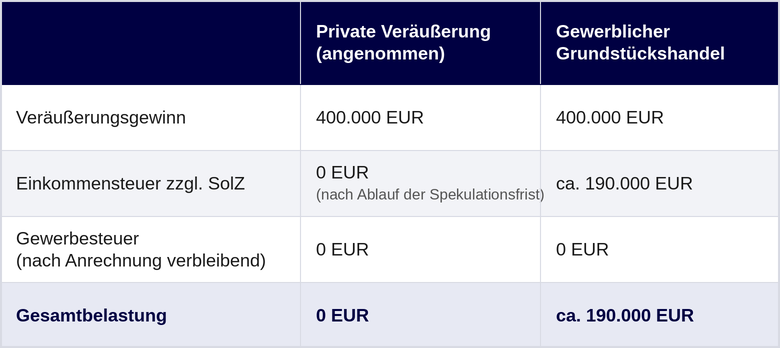
Annahmen: Spitzensteuersatz von 45 % zzgl. Solidaritätszuschlag von 5,5 %; Gewerbesteuer-Hebesatz von 400 % mit pauschalierter Anrechnung nach § 35 EStG; Kirchensteuer bleibt aus Vereinfachungsgründen unberücksichtigt. Nachzahlungszinsen sind nicht einbezogen.
Aus einem vermeintlich steuerfreien Vorgang wird damit rund die Hälfte des Gewinns an Steuern fällig. Diese Zahlen zeigen, warum die Prüfung der Drei-Objekte-Grenze idealerweise vor dem dritten oder vierten Verkauf erfolgen sollte und nicht erst, wenn das Finanzamt Fragen stellt. Eine frühzeitige steuerliche Strukturierung ist in aller Regel deutlich günstiger als eine nachträgliche Verteidigung in der Betriebsprüfung.
Häufig gestellte Fragen


Unverbindliche Ersteinschätzung