Grunderwerbsteuer: Höhe, Befreiungen und Gestaltungsmöglichkeiten

- Die Grunderwerbsteuer fällt beim Erwerb von Grundstücken und grundstücksgleichen Rechten in Deutschland an und beträgt je nach Bundesland zwischen 3,5 % und 6,5 % des Kaufpreises.
- Bemessungsgrundlage ist grundsätzlich die Gegenleistung; mitverkauftes Inventar und die Instandhaltungsrücklage bei Eigentumswohnungen können sie unter den jeweiligen Voraussetzungen mindern.
- Bestimmte Erwerbe sind von der Grunderwerbsteuer befreit, etwa Übertragungen zwischen Ehegatten oder eingetragenen Lebenspartnern, zwischen Verwandten in gerader Linie sowie bestimmte Umwandlungsvorgänge innerhalb eines Konzerns nach § 6a GrEStG.
Was ist die Grunderwerbsteuer und wann fällt sie an?
Die Grunderwerbsteuer ist eine Verkehrsteuer, die beim Erwerb eines inländischen Grundstücks oder grundstücksgleichen Rechts anfällt und wirtschaftlich in aller Regel vom Käufer getragen wird. Rechtsgrundlage ist das Grunderwerbsteuergesetz (GrEStG); erfasst werden nach § 1 GrEStG nicht nur klassische Kaufverträge, sondern auch Tauschverträge, das Meistgebot in der Zwangsversteigerung sowie mittelbare und unmittelbare Übertragungen von Anteilen an grundbesitzenden Gesellschaften.
Von der Grunderwerbsteuer klar abzugrenzen ist die Grundsteuer: Während die Grunderwerbsteuer einmalig beim Eigentümerwechsel anfällt, wird die Grundsteuer laufend, in der Regel jährlich, auf den Grundbesitz erhoben – unabhängig davon, ob und wann zuletzt ein Verkauf stattgefunden hat. Beide Steuern haben unterschiedliche Bemessungsgrundlagen und unterschiedliche Gläubiger: Die Grunderwerbsteuer steht den Bundesländern zu, die Grundsteuer den Gemeinden. In der Praxis werden beide Steuern häufig verwechselt, obwohl sie inhaltlich nichts miteinander zu tun haben.
Wie hoch ist die Grunderwerbsteuer und wie wird sie berechnet?
Die Grunderwerbsteuer beträgt je nach Bundesland zwischen 3,5 % und 6,5 % der Bemessungsgrundlage; welcher Satz gilt, richtet sich nach der Lage des Grundstücks, nicht nach dem Wohnsitz der Vertragsparteien. Die folgende Übersicht zeigt die aktuellen Steuersätze aller 16 Bundesländer:
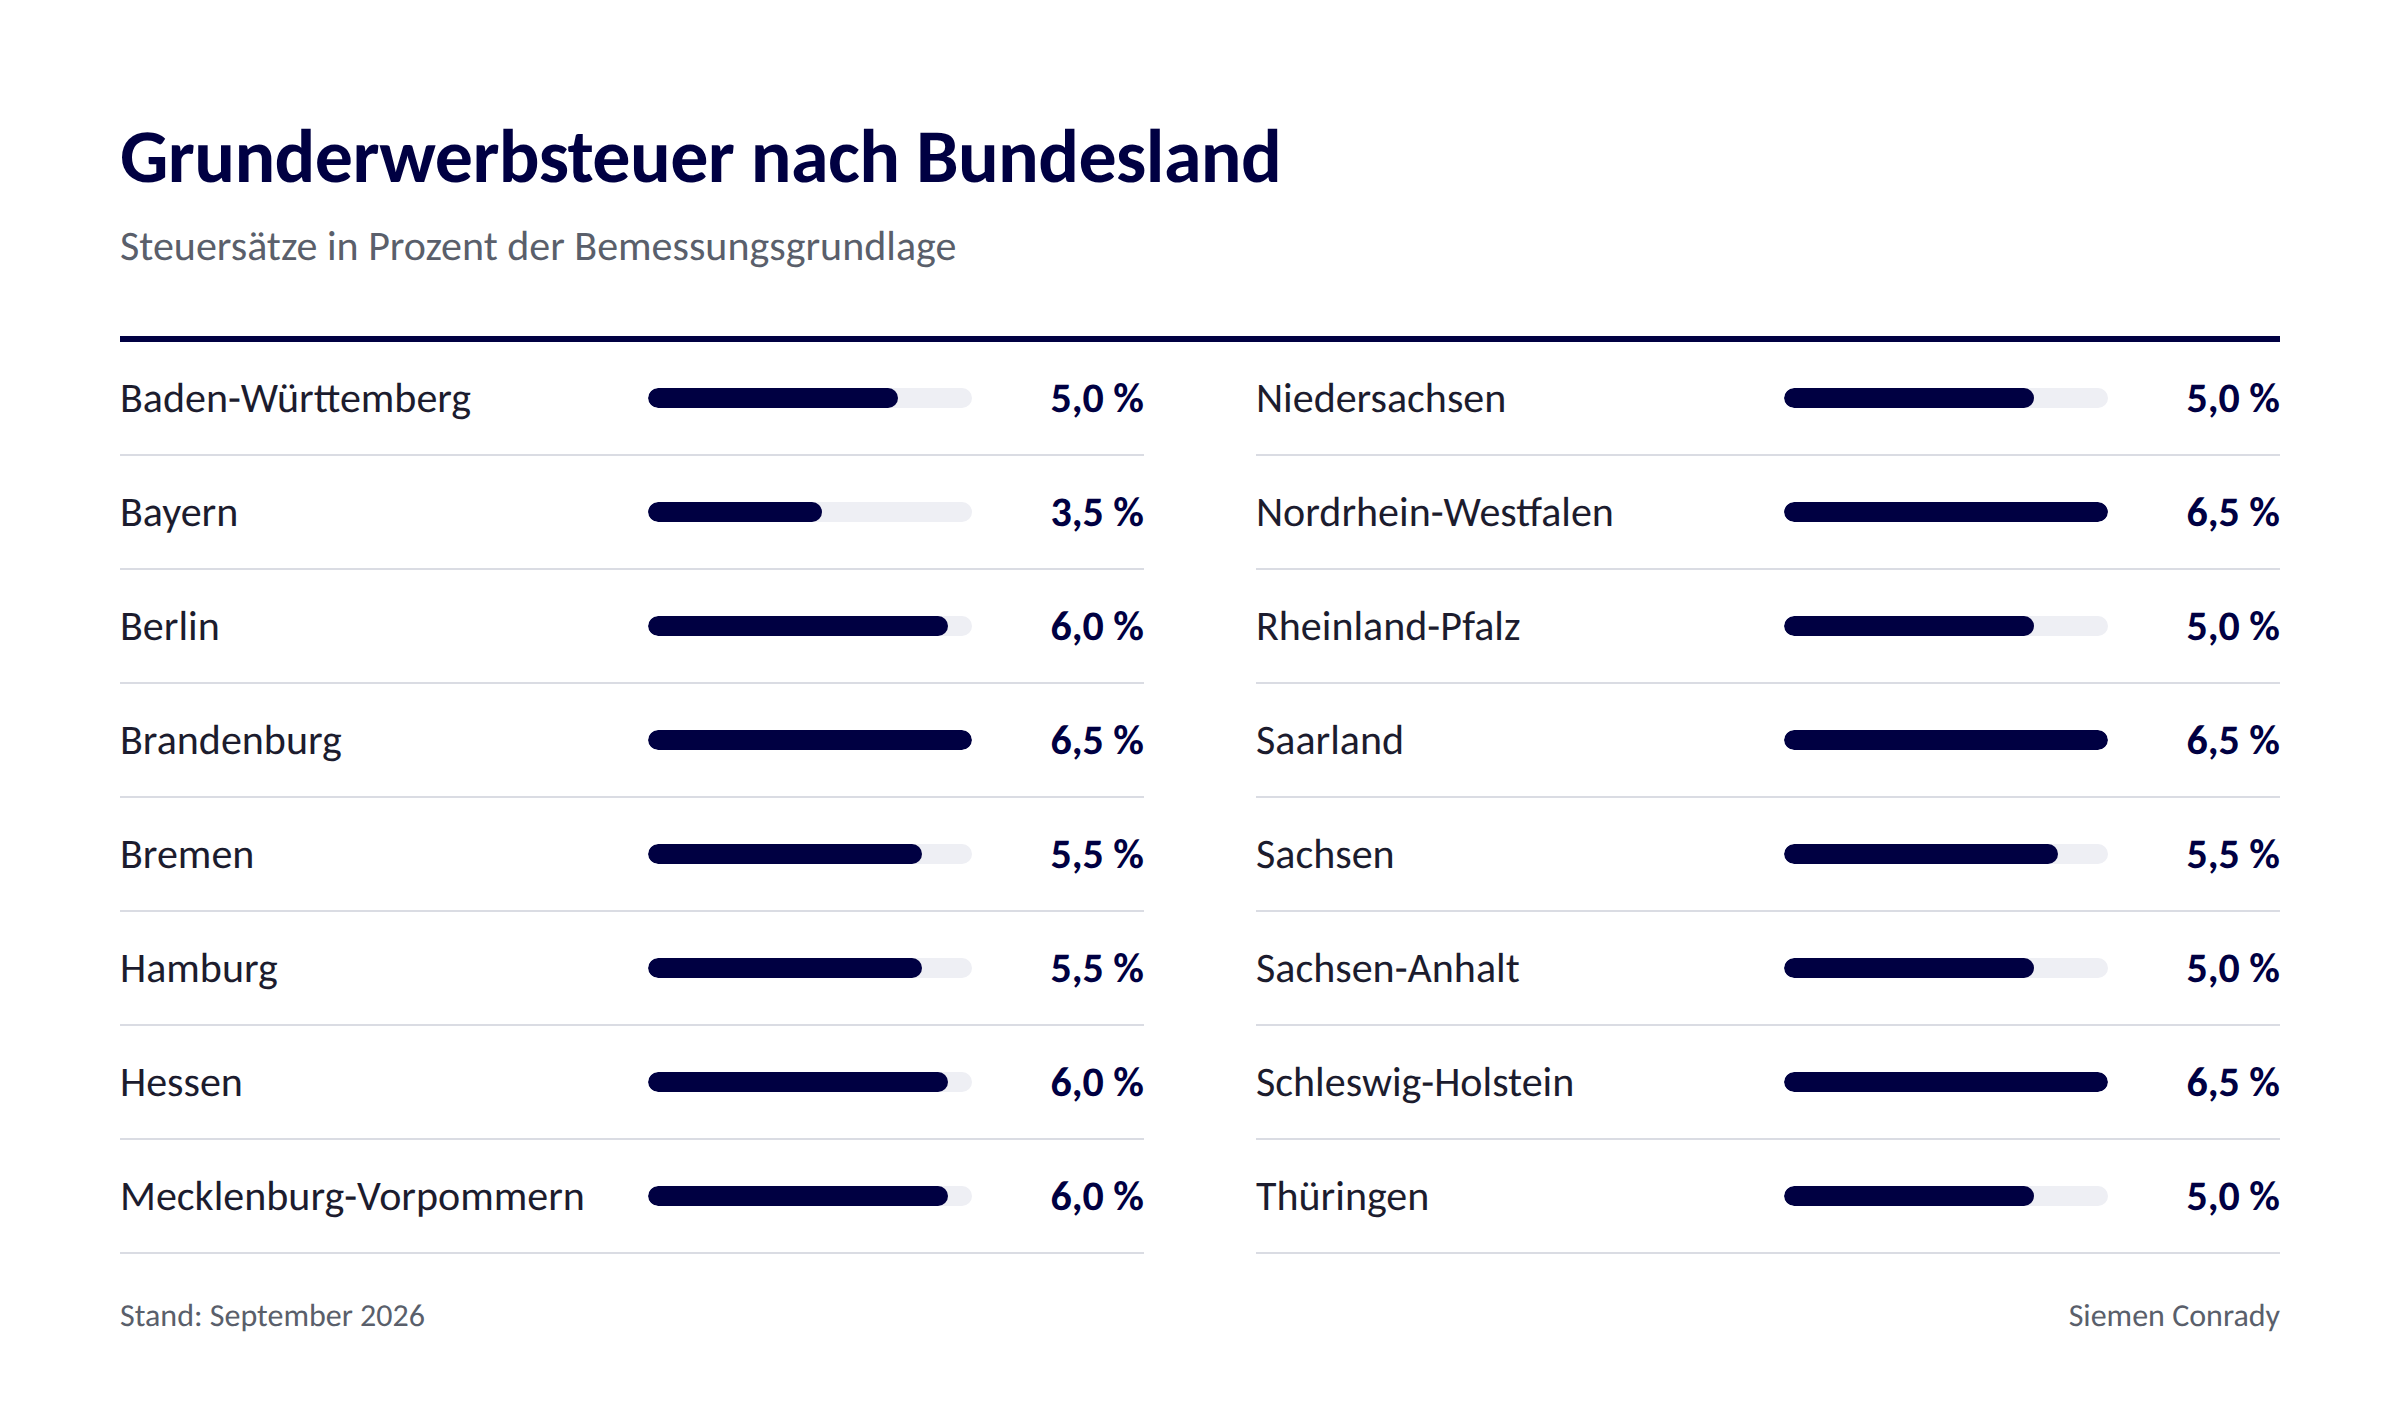
Bemessungsgrundlage ist nach § 8 Abs. 1 GrEStG grundsätzlich die Gegenleistung – in der Praxis meist der vereinbarte Kaufpreis zuzüglich der nach § 9 GrEStG gesetzlich zurechenbaren, vom Käufer übernommenen Leistungen. In bestimmten Konstellationen lässt sich die Bemessungsgrundlage reduzieren:
- Kaufpreisaufteilung: Für die Kaufpreisaufteilung empfiehlt sich eine nachvollziehbare Einzelaufstellung. Bewegliche Gegenstände und Betriebsvorrichtungen sollten mit realistischen Einzelwerten bezeichnet und anhand von Inventarlisten, Rechnungen oder Gutachten plausibilisiert werden. Eine lediglich steuerlich motivierte oder deutlich vom Verkehrswert abweichende Bewertung kann das Finanzamt korrigieren.
- Nachhaltigkeit: Bei Photovoltaikanlagen hängt die Einordnung insbesondere von ihrer technischen Funktion und Einbindung in das Gebäude ab. Die Erhaltungsrücklage sollte ebenfalls gesondert ausgewiesen und anhand der Unterlagen der Wohnungseigentümergemeinschaft belegt werden. Ihre grunderwerbsteuerliche Behandlung ist nach der WEG-Neufassung nicht in allen Fällen abschließend geklärt; der Abzug sollte daher nicht als sicherer Steuervorteil dargestellt werden.
- Eigentumswohnungen: Bei Eigentumswohnungen kann die anteilige Instandhaltungsrücklage die Bemessungsgrundlage mindern, da sie kein Entgelt für den Erwerb des Wohnungseigentums darstellt, sondern zweckgebundenes Gemeinschaftsvermögen der Eigentümergemeinschaft. Voraussetzung ist, dass sie dem erworbenen Wohnungseigentum nachvollziehbar zugeordnet und im Kaufvertrag oder den Vertragsunterlagen entsprechend ausgewiesen ist.
Bei Anteilserwerben an grundbesitzenden Gesellschaften richtet sich die Bemessungsgrundlage nach dem jeweils einschlägigen Erwerbstatbestand. Soweit § 8 Abs. 2 GrEStG anzuwenden ist, ist der nach dem Bewertungsgesetz typisiert ermittelte und gesondert festgestellte Grundbesitzwert maßgeblich, nicht der Kaufpreis der Anteile (siehe unten).
Wer schuldet die Grunderwerbsteuer und wann muss sie gezahlt werden?
Käufer und Verkäufer sind gegenüber dem Finanzamt gesamtschuldnerisch zur Zahlung der Grunderwerbsteuer verpflichtet (§ 13 GrEStG); in der Vertragspraxis übernimmt jedoch regelmäßig der Käufer die Zahlung, was im notariellen Kaufvertrag entsprechend vereinbart wird. Die Anzeigepflichten der Beteiligten und des Notars bestehen grundsätzlich nebeneinander.
Der Ablauf ist standardisiert: Der beurkundende Notar und grundsätzlich auch die Beteiligten zeigen den Erwerb dem zuständigen Finanzamt an (§ 18 GrEStG), das daraufhin einen Grunderwerbsteuerbescheid erlässt. Die Zahlung ist in der Regel innerhalb eines Monats nach Bekanntgabe fällig; das Finanzamt kann eine längere Zahlungsfrist bestimmen. Die Unbedenklichkeitsbescheinigung (§ 22 GrEStG) wird nicht nur nach vollständiger Zahlung, sondern auch bei Steuerfreiheit, Sicherstellung oder Stundung erteilt. Sie ist Voraussetzung für die Eintragung eines Eigentumswechsels im Grundbuch; bei Share Deals ist regelmäßig keine Grundbucheintragung des Anteilserwerbs veranlasst.
Welche Befreiungen und Ausnahmen gibt es?
Das Gesetz sieht in § 3 GrEStG mehrere sachliche Befreiungen vor, mit denen bestimmte Erwerbsvorgänge vollständig von der Grunderwerbsteuer ausgenommen werden. Die wichtigsten in der Praxis:
- Bagatellgrenze: Erwerbe mit einem Kaufpreis von bis zu 2.500 Euro bleiben steuerfrei (§ 3 Nr. 1 GrEStG).
- Erwerb durch den Ehegatten oder eingetragenen Lebenspartner, auch anlässlich einer Scheidung (§ 3 Nr. 4, 5 GrEStG).
- Erwerb durch Verwandte in gerader Linie – also Eltern, Kinder und Enkel, nicht jedoch Geschwister oder nichteheliche Lebenspartner (§ 3 Nr. 6 GrEStG).
- Erwerb von Todes wegen und Grundstücksschenkungen unter Lebenden, soweit der Vorgang grundsätzlich dem Erbschaft- oder Schenkungsteuerrecht unterliegt (§ 3 Nr. 2 GrEStG) – damit wird eine doppelte Besteuerung desselben Vorgangs vermieden.
- Rückerwerb des Grundstücks oder Rückgängigmachung eines Kaufvertrags nach § 16 GrEStG: Die Vorschrift ermöglicht unter ihren gesetzlichen Voraussetzungen eine Korrektur der Grunderwerbsteuer, etwa wenn der Erwerbsvorgang innerhalb der maßgeblichen Frist rückgängig gemacht wird.
Für Unternehmensgruppen ist die Konzernklausel nach § 6a GrEStG relevant. Sie kann bestimmte Umwandlungsvorgänge zwischen einem herrschenden Unternehmen und einer abhängigen Gesellschaft von der Grunderwerbsteuer befreien. Voraussetzung ist grundsätzlich eine unmittelbare oder mittelbare Beteiligung von mindestens 95 % sowie die Einhaltung der gesetzlichen Vor- und Nachbehaltensfristen. Die Anwendung ist im Einzelfall sorgfältig zu prüfen.
Bei der flächenweisen Aufteilung von gemeinschaftlich gehaltenem Grundeigentum unter den Beteiligten kann eine Steuerbefreiung von der Grunderwerbsteuer greifen. § 7 GrEStG setzt hierfür insbesondere voraus, dass der Wert des jeweils zugeteilten Teilgrundstücks der bisherigen Beteiligungsquote entspricht. Bei Gesamthandsgemeinschaften gelten allerdings Einschränkungen, insbesondere wenn Beteiligungen innerhalb der letzten zehn Jahre vor der Teilung erworben oder abweichende Auseinandersetzungsquoten erst innerhalb dieses Zeitraums vereinbart wurden.
Ein häufiger Irrtum: Geschwister sind bei der Übertragung einer Immobilie grundsätzlich nicht unmittelbar von der Grunderwerbsteuer befreit, da die Befreiung für Verwandte in gerader Linie sie nicht erfasst. In seltenen Fällen kann bei einem abgekürzten Übertragungsweg eine interpolierende Betrachtung in Betracht kommen. Dabei sind die konkreten außersteuerlichen Gründe und gegebenenfalls § 42 AO zu beachten.
Wie wirkt sich ein Share Deal auf die Grunderwerbsteuer aus?
Auch ohne direkten Grundstücksverkauf kann Grunderwerbsteuer anfallen, wenn Anteile an einer grundbesitzenden Gesellschaft übertragen werden. Mit dem Gesetz zur Änderung des Grunderwerbsteuergesetzes vom 12. Mai 2021, das am 1. Juli 2021 in Kraft trat, wurde die maßgebliche Beteiligungsschwelle in mehreren Tatbeständen von 95 % auf 90 % abgesenkt und der Beobachtungszeitraum für Gesellschafterwechsel nach § 1 Abs. 2a und 2b GrEStG auf zehn Jahre verlängert. § 1 Abs. 2a GrEStG betrifft dabei grundbesitzende Personengesellschaften, § 1 Abs. 2b GrEStG grundbesitzende Kapitalgesellschaften; daneben können bestimmte Beteiligungserwerbe nach § 1 Abs. 3 und 3a GrEStG steuerbar sein.
Praktisch bedeutet das: Bei grundbesitzenden Personen- und Kapitalgesellschaften kann insbesondere ein Übergang von mindestens 90 % der Anteile auf neue Gesellschafter innerhalb des gesetzlichen Zehnjahreszeitraums nach § 1 Abs. 2a oder 2b GrEStG Grunderwerbsteuer auslösen – unabhängig davon, ob die Immobilie selbst den Eigentümer wechselt. Für Beteiligungserwerbe nach § 1 Abs. 3 und 3a GrEStG gelten eigene Voraussetzungen. Ein Anteilserwerb von weniger als 90 %, etwa 89,9 %, ist nicht automatisch grunderwerbsteuerfrei: Auch andere Erwerbstatbestände, mittelbare Beteiligungen und weitere Erwerbsvorgänge sind zu prüfen.
Für Investoren mit größeren Immobilienportfolios – etwa im Rahmen einer Immobilienholding – sind Anteilsübertragungen, Kapitalerhöhungen und Umstrukturierungen daher sorgfältig zu prüfen. Maßgeblich ist nicht eine pauschale Zusammenrechnung aller Vorgänge, sondern ob nach den jeweiligen gesetzlichen Voraussetzungen innerhalb des maßgeblichen Zehnjahreszeitraums Anteile auf neue Gesellschafter übergehen oder ein anderer Erwerbstatbestand erfüllt wird.
Praxistipps für Transaktionen
- Beteiligungsquote: Bei Share Deals sollte die Prüfung nicht bei der unmittelbaren Beteiligungsquote enden. Zu erfassen sind auch mittelbare Beteiligungen, Zwischenholdings, Treuhand- und Unterbeteiligungen, Optionen, Kapitalerhöhungen sowie frühere Gesellschafterwechsel. Für jede grundbesitzende Gesellschaft empfiehlt sich eine objektbezogene Übersicht über die Grundstückshistorie und die maßgeblichen Zehnjahreszeiträume.
- Signing und Closing: Signing und Closing sollten getrennt auf ihre Anzeige- und Steuerfolgen geprüft werden. Fristen, zuständige Finanzämter und Zustellnachweise sind in einer Transaktions-Checkliste zu dokumentieren. Bei einem Anteilskauf sollte der Vertrag außerdem eine Steuerklausel zu bereits entstandener, noch nicht festgesetzter Grunderwerbsteuer, späteren Betriebsprüfungen, Freistellungen und Mitwirkungspflichten enthalten.
- Umstrukturierungen: Vor einer konzerninternen Umstrukturierung sind die Voraussetzungen des § 6a GrEStG einschließlich der Vor- und Nachbehaltensfristen zu dokumentieren. Eine verbindliche Auskunft kann bei komplexen Sachverhalten erwogen werden. Nachträgliche Änderungen der Beteiligungsstruktur sollten bis zum Ablauf der Nachbehaltensfrist überwacht werden.
Beispielrechnung: Grunderwerbsteuer beim Grundstückskauf und beim Share Deal
Beispiel 1 – klassischer Grundstückskauf
Eine Käuferin erwirbt eine Eigentumswohnung in Nordrhein-Westfalen (Steuersatz 6,5 %) für 500.000 Euro. Im Kaufvertrag ist eine anteilige Instandhaltungsrücklage von 10.000 Euro gesondert ausgewiesen. Soweit die Rücklage dem erworbenen Wohnungseigentum tatsächlich und nachvollziehbar zugeordnet sowie im Kaufvertrag oder den Vertragsunterlagen entsprechend ausgewiesen ist, kann sich die Bemessungsgrundlage auf 490.000 Euro reduzieren. Dann fallen 31.850 Euro Grunderwerbsteuer an – 650 Euro weniger als ohne Berücksichtigung der Rücklage.
Beispiel 2 – Share Deal unterhalb und oberhalb der 90-Prozent-Schwelle
Eine Investorengruppe erwirbt 89 % der Anteile an einer GmbH, die ein Bürogebäude mit einem festgestellten Grundbesitzwert von 5 Mio. Euro hält. Dieser Anteilserwerb löst für sich genommen keinen Gesellschafterwechseltatbestand nach § 1 Abs. 2a oder 2b GrEStG aus. Gleichwohl sind andere Erwerbstatbestände, mittelbare Beteiligungen und weitere Vorgänge zu prüfen. Werden später weitere Anteile erworben, kommt es darauf an, welcher gesetzliche Tatbestand erfüllt ist und ob innerhalb des maßgeblichen Zeitraums insgesamt mindestens 90 % der Anteile auf neue Gesellschafter übergehen. Soweit dadurch Grunderwerbsteuer ausgelöst wird und der festgestellte Grundbesitzwert von 5 Mio. Euro bei einem Steuersatz von 6,5 % maßgeblich ist, ergäbe sich rechnerisch eine Steuer von 325.000 Euro – unabhängig vom tatsächlich gezahlten Kaufpreis für die Anteile.
Häufig gestellte Fragen


Unverbindliche Ersteinschätzung