Wegzugsbesteuerung in Deutschland: Wann sie greift und wie Sie sie reduzieren können

- Wer mit mindestens 1 % an einer Kapitalgesellschaft beteiligt ist und aus Deutschland wegzieht, muss den nie realisierten Wertzuwachs seiner Anteile so versteuern, als hätte er sie verkauft – betroffen sind aber nur Personen, die zuvor mindestens 7 von 12 Jahren unbeschränkt steuerpflichtig waren.
- Seit 2022 gibt es auch beim Umzug innerhalb der EU/EWR keinen zinslosen, unbefristeten Aufschub mehr; die Steuer kann aber in sieben Jahresraten gezahlt werden, und seit 2025 sind auch Fonds- und ETF-Anteile ab 1 % oder ab 500.000 € Anschaffungskosten erfasst.
- Neben § 6 AStG gibt es eigene, ähnlich wirkende Regelungen für Betriebsvermögen und ganze Unternehmen.
Was ist die Wegzugsteuer?
Die Wegzugsteuer (rechtlich: Wegzugsbesteuerung nach § 6 Außensteuergesetz) besteuert einen Gewinn, der nie tatsächlich entstanden ist: Wenn Sie Deutschland verlassen und dabei Ihre unbeschränkte Steuerpflicht aufgeben, unterstellt das Finanzamt, dass Sie Ihre Anteile an einer Kapitalgesellschaft – also etwa einer GmbH oder AG – zum aktuellen Marktwert verkauft hätten. Besteuert wird dann die Differenz zwischen diesem fiktiven Verkaufspreis und dem, was Sie ursprünglich für die Anteile bezahlt haben, obwohl kein Euro tatsächlich geflossen ist. Der Grund für diese Regelung: Nach den meisten Doppelbesteuerungsabkommen steht das Recht, einen späteren tatsächlichen Verkaufsgewinn zu besteuern, dem neuen Wohnsitzstaat zu – Deutschland will sich deshalb die bis zum Wegzug entstandene Wertsteigerung noch sichern.
- Anwendungsbereich: Betroffen sind Anteile an in- oder ausländischen Kapitalgesellschaften, an denen Sie zu mindestens 1 % beteiligt sind oder in den letzten fünf Jahren beteiligt waren. Seit 2025 gilt eine vergleichbare Regelung auch für Anteile an Investmentfonds und ETFs, wenn Sie mindestens 1 % der Fondsanteile halten oder Ihre Anschaffungskosten mindestens 500.000 Euro betragen.
- Folgen: Die Steuer richtet sich nach den ganz normalen Regeln für Veräußerungsgewinne und kann – je nach Wertsteigerung – schnell einen fünf- bis siebenstelligen Betrag erreichen, ohne dass dafür liquide Mittel zur Verfügung stehen.
- Voraussetzungen: Neben der Beteiligungshöhe kommt es vor allem darauf an, wie lange Sie zuvor in Deutschland unbeschränkt steuerpflichtig waren.
Welche Voraussetzungen müssen für die Wegzugsteuer vorliegen?
Damit die Wegzugsteuer überhaupt ausgelöst wird, müssen mehrere Voraussetzungen gleichzeitig vorliegen. Im Kern kommt es auf die folgenden drei Punkte an.
- Mindestbeteiligung von 1 %: Sie müssen innerhalb der letzten fünf Jahre vor dem Wegzug unmittelbar oder mittelbar zu mindestens 1 % an einer Kapitalgesellschaft beteiligt gewesen sein; die Beteiligung muss nicht zwingend noch am Tag des Wegzugs in dieser Höhe bestehen. Kleinere Streubesitzanteile sind daher regelmäßig nicht betroffen, sofern die 1-%-Schwelle innerhalb dieses Zeitraums nicht erreicht wurde.
- Vorherige unbeschränkte Steuerpflicht (7 von 12 Jahren): Sie müssen innerhalb der letzten zwölf Jahre vor dem Wegzug insgesamt mindestens sieben Jahre unbeschränkt steuerpflichtig in Deutschland gewesen sein – die Jahre müssen dabei nicht zusammenhängend sein. Wer erst wenige Jahre in Deutschland gelebt hat, fällt also gar nicht unter die Regelung.
- Beendigung der unbeschränkten Steuerpflicht: Der häufigste Fall ist die Aufgabe von Wohnsitz und gewöhnlichem Aufenthalt in Deutschland. Die Steuer kann aber auch ausgelöst werden, ohne dass Sie selbst wegziehen – etwa wenn Sie Ihre Anteile verschenken oder vererben und die begünstigte Person nicht in Deutschland unbeschränkt steuerpflichtig ist.
Gilt die Wegzugsteuer auch bei einem Umzug innerhalb der EU?
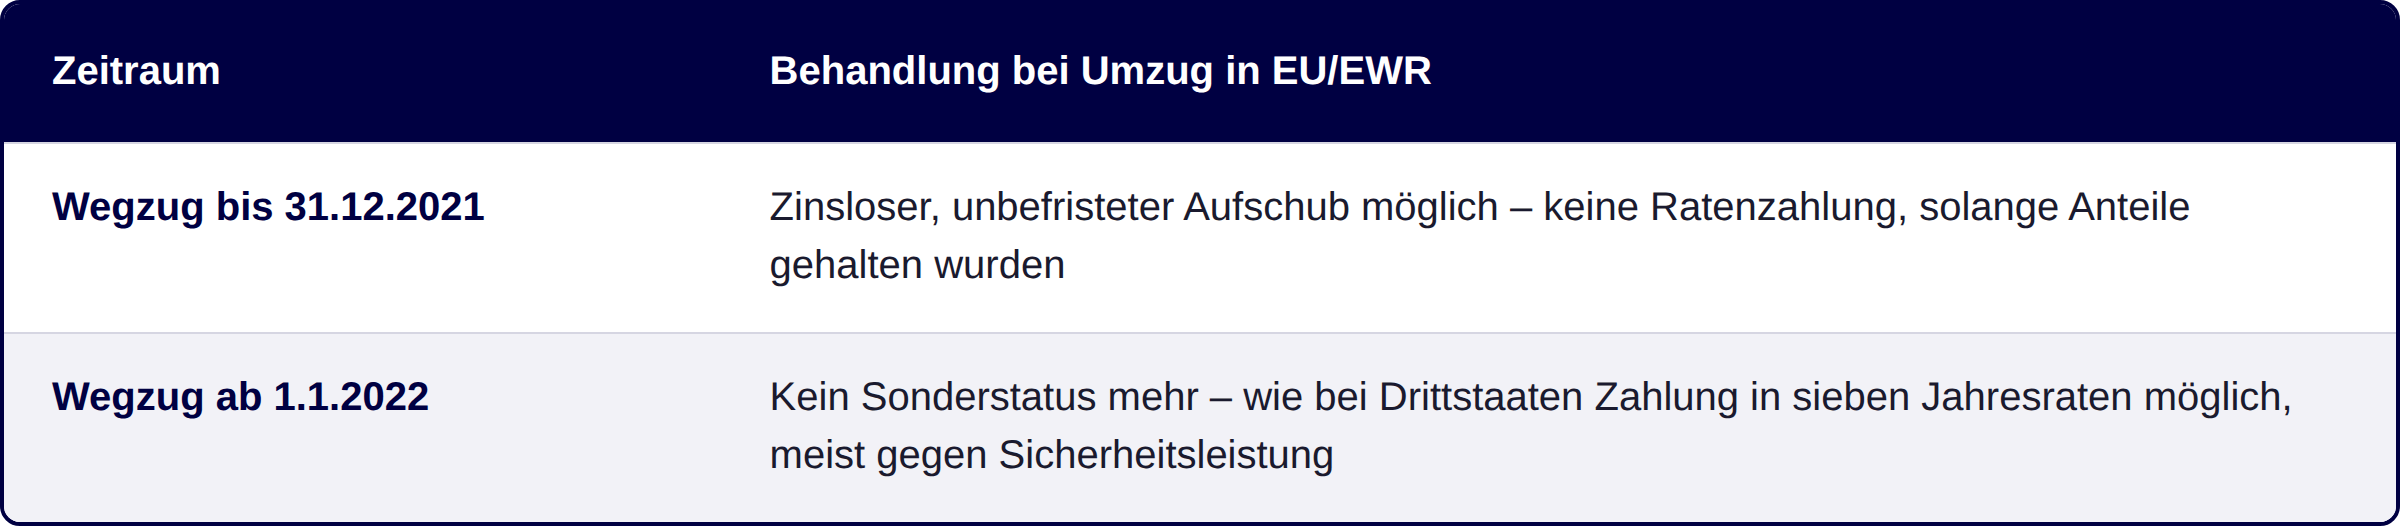
Ja, seit 2022 gilt die Wegzugsteuer grundsätzlich auch beim Umzug innerhalb der EU oder des EWR – ein wichtiger Unterschied zur früheren Rechtslage. Bis Ende 2021 konnten Sie bei einem Umzug in einen anderen EU- oder EWR-Staat einen zinslosen und zeitlich unbefristeten Zahlungsaufschub erhalten, ohne dass jemals Raten fällig wurden, solange Sie die Anteile weiter hielten. Diese Vergünstigung hat der Gesetzgeber im Zuge der Umsetzung einer EU-Richtlinie zur Missbrauchsbekämpfung abgeschafft – ob § 6 AStG dadurch selbst noch mit europäischem Recht vereinbar ist, wird in der Fachliteratur diskutiert, ändert aber nichts an der aktuellen Rechtslage.
Wie hoch ist der Steuersatz bei der Wegzugsteuer?
Es gibt keinen eigenen Steuersatz für die Wegzugsteuer – besteuert wird der fiktive Veräußerungsgewinn nach den ganz normalen Regeln für den Verkauf von GmbH- oder AG-Anteilen. Bemessungsgrundlage ist die Differenz zwischen dem gemeinen Wert (also dem Verkehrswert) der Anteile am Tag des Wegzugs und Ihren ursprünglichen Anschaffungskosten. Wie bei einem echten Aktienverkauf greift dabei meist das Teileinkünfteverfahren: 60 % des Gewinns werden zu Ihrem individuellen, progressiven Einkommensteuersatz versteuert, was inklusive Solidaritätszuschlag auf einen effektiven Höchstsatz von rund 28 % hinausläuft, sofern der volle Spitzensteuersatz von 45 % (sogenannte Reichensteuer, ab einem zu versteuernden Einkommen von rund 278.000 Euro) zur Anwendung kommt. Ob und wie ein späterer tatsächlicher Verkauf im neuen Wohnsitzstaat steuerlich berücksichtigt wird – etwa durch eine Anpassung der Anschaffungskosten oder eine Anrechnung der deutschen Steuer –, richtet sich nach dem dortigen Steuerrecht und ist von Land zu Land unterschiedlich geregelt. Da bei der Wegzugsteuer jedoch kein Geld fließt, sieht das Gesetz Erleichterungen bei der Zahlung vor: Auf Antrag lässt sich die Steuer in sieben gleichen Jahresraten begleichen, meist gegen eine Sicherheitsleistung. Kehren Sie grundsätzlich innerhalb von sieben Jahren nach dem Wegzug wieder nach Deutschland zurück, kann der Steueranspruch unter den gesetzlichen Voraussetzungen ganz oder anteilig entfallen. Dafür müssen Sie insbesondere wieder unbeschränkt steuerpflichtig werden, das deutsche Besteuerungsrecht an den Anteilen im erforderlichen Umfang erhalten bleiben und dürfen keine schädlichen Verfügungen über die Anteile sowie keine schädlichen Gewinnausschüttungen oder Einlagenrückgewähr oberhalb der gesetzlichen Grenze erfolgen. Die Frist kann auf Antrag um bis zu fünf Jahre verlängert werden.
Gibt es ähnliche Steuerregelungen auch außerhalb von § 6 AStG?
Ja – § 6 AStG erfasst nur privat gehaltene Anteile ab 1 %; für Betriebsvermögen gelten eigene, aber ähnlich wirkende Regelungen zur sogenannten Entstrickungsbesteuerung. Das ist vor allem für Selbstständige, Freiberufler und Gesellschafter von Personengesellschaften relevant, deren Vermögen nicht unter § 6 AStG fällt, aber trotzdem beim Wegzug besteuert werden kann. Auch hier gilt der gleiche Grundgedanke: Verliert Deutschland durch den Wegzug das Recht, einen späteren Veräußerungsgewinn zu besteuern, wird dies wie eine Entnahme des betroffenen Vermögens behandelt und die stillen Reserven werden aufgedeckt.
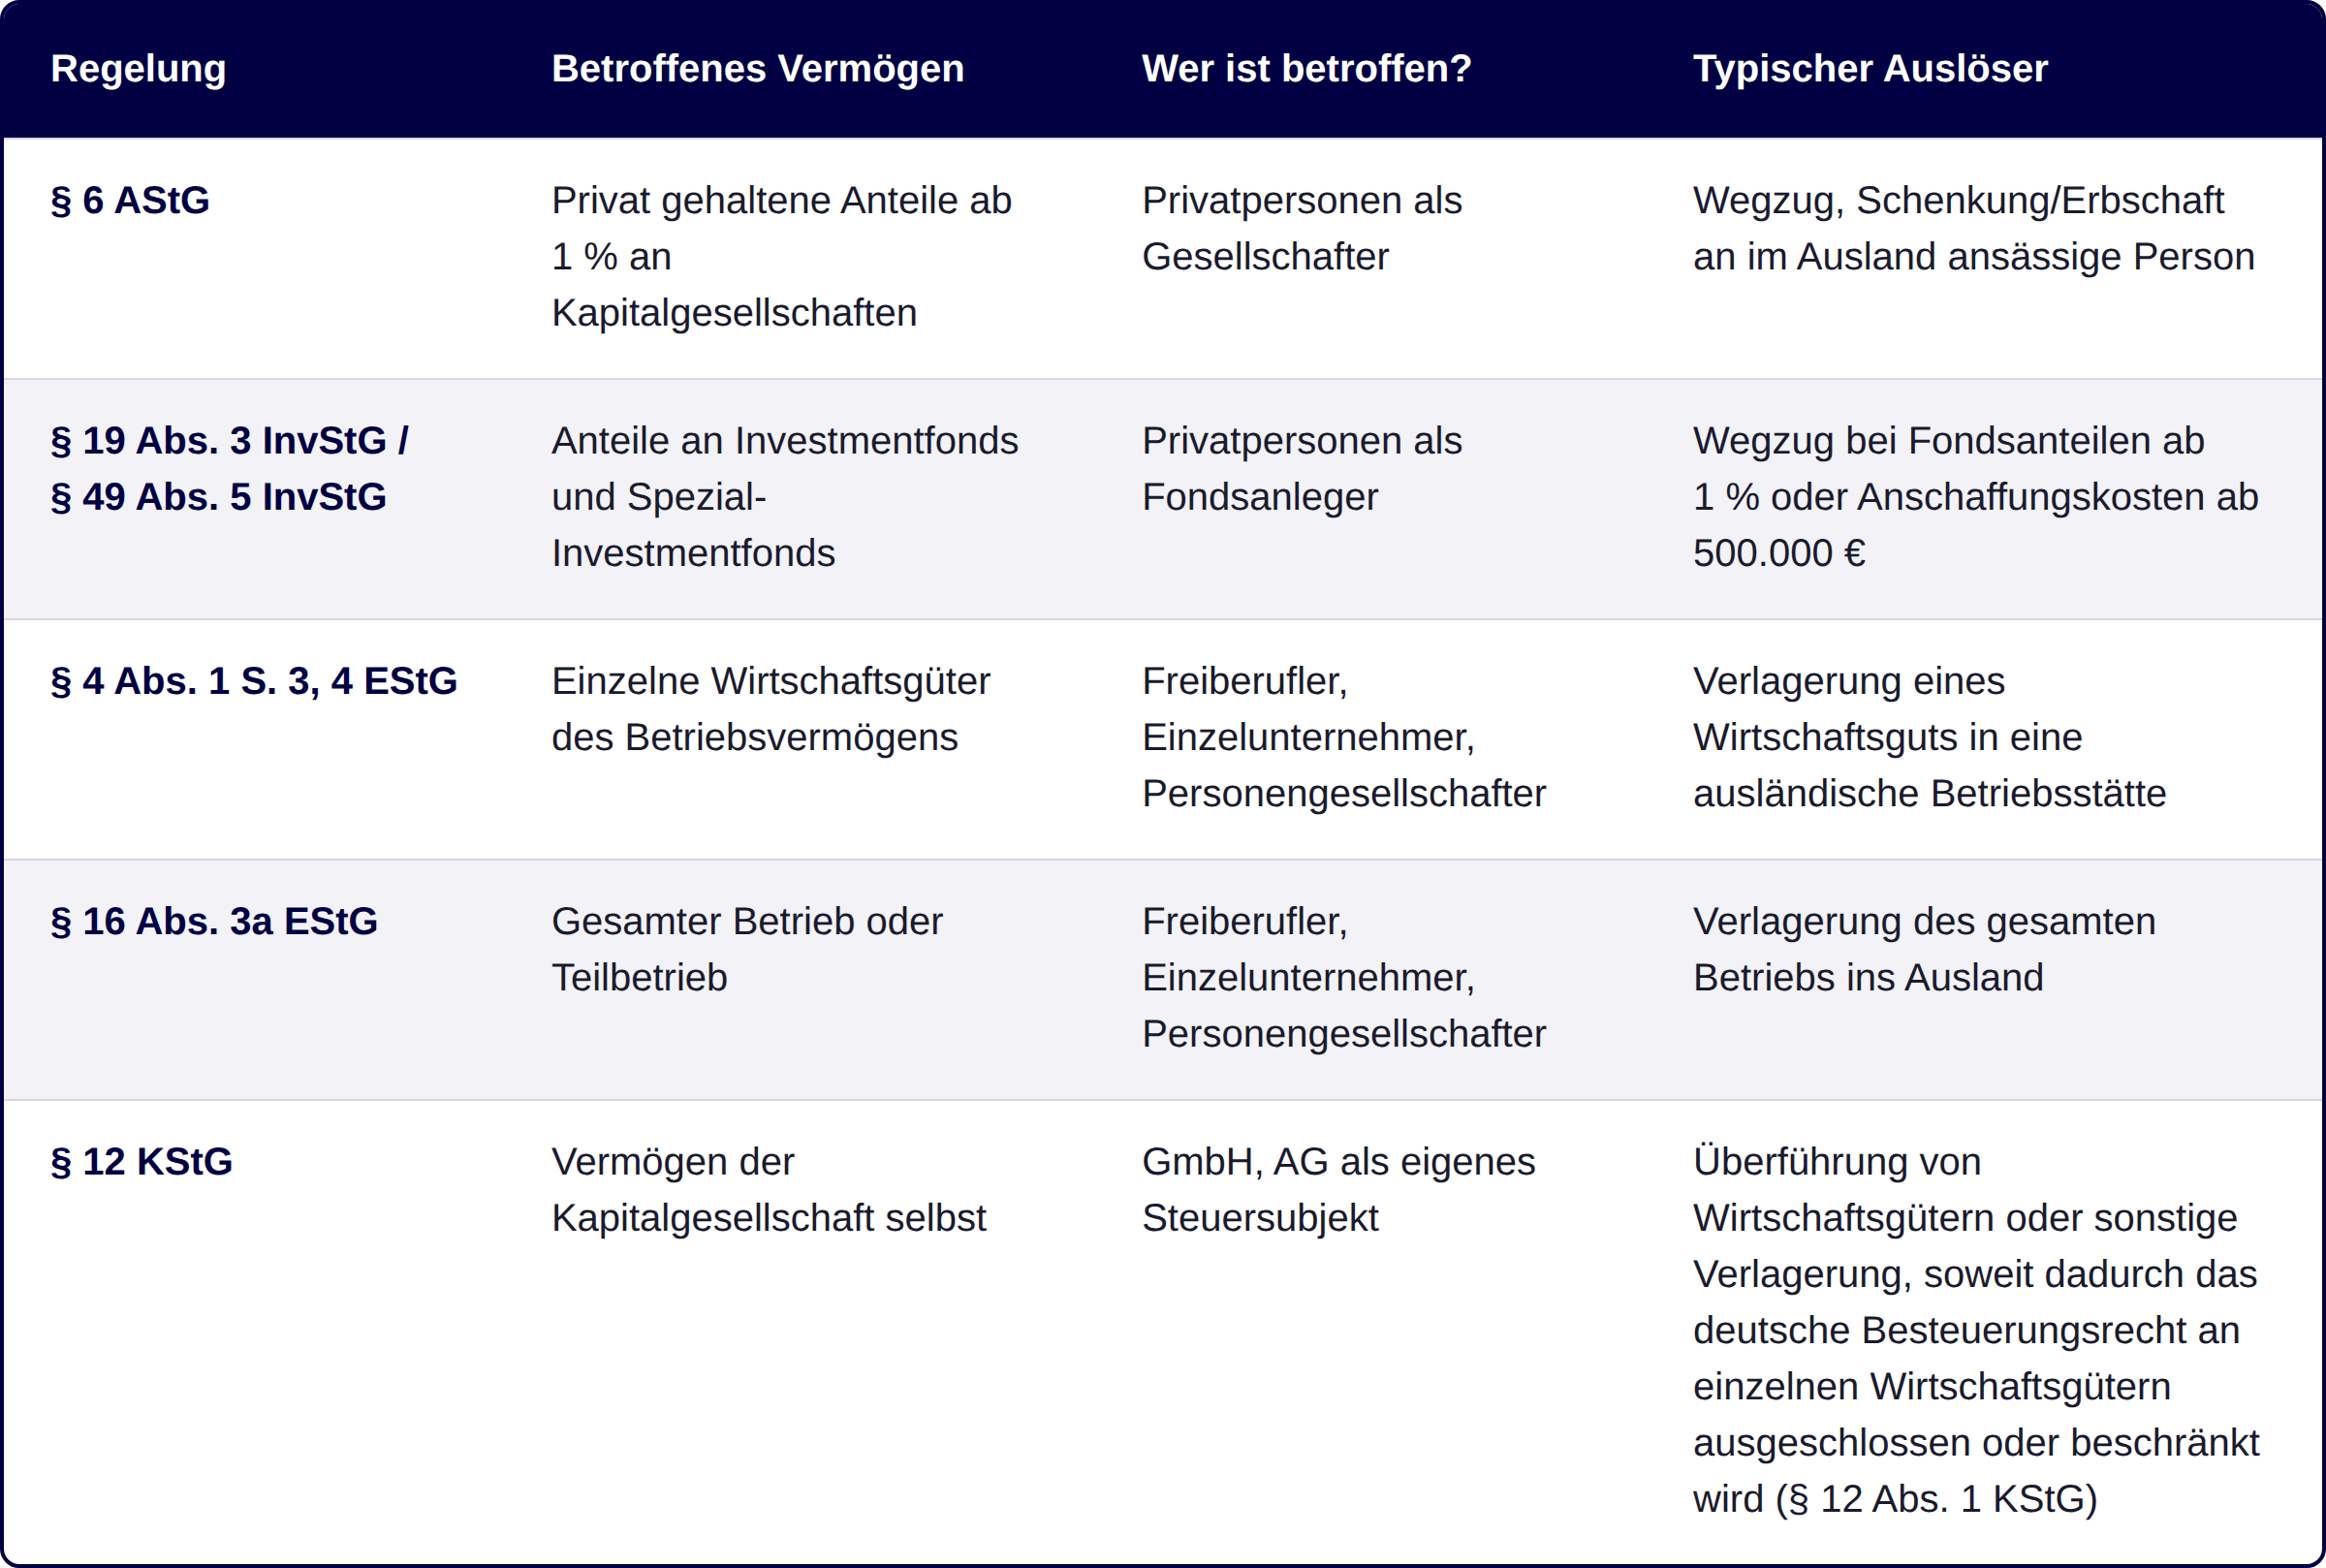
- Einzelne Wirtschaftsgüter (§ 4 Abs. 1 S. 3, 4 EStG): Verlagern Sie etwa als Freiberufler oder Personengesellschafter einzelne Wirtschaftsgüter Ihres Betriebs ins Ausland und geht dadurch Deutschlands Besteuerungsrecht daran verloren, gilt dies als fiktive Entnahme zum Verkehrswert. Bei einer Verlagerung innerhalb der EU/EWR lässt sich die daraus resultierende Steuer über einen Ausgleichsposten (§ 4g EStG) auf fünf Jahre strecken.
- Verlagerung des ganzen Betriebs (§ 16 Abs. 3a EStG): Verlegen Sie Ihren gesamten Betrieb oder Teilbetrieb ins Ausland und wird dadurch Deutschlands Besteuerungsrecht hinsichtlich eines späteren Veräußerungsgewinns ausgeschlossen oder beschränkt, kann dies einer vollständigen Betriebsaufgabe mit Aufdeckung sämtlicher stiller Reserven, auch eines vorhandenen Firmenwerts, gleichgestellt werden. Eine Ratenzahlung über fünf Jahre kommt nur unter den gesetzlichen Voraussetzungen in Betracht.
- Kapitalgesellschaften (§ 12 KStG): Auch für eine GmbH oder AG selbst gibt es vergleichbare Regelungen: § 12 Abs. 1 KStG betrifft insbesondere die Überführung einzelner Wirtschaftsgüter ins Ausland, wenn dadurch Deutschlands Besteuerungsrecht hinsichtlich eines späteren Veräußerungsgewinns ausgeschlossen oder beschränkt wird. Die Verlegung des Sitzes oder der Geschäftsleitung ins Ausland löst für sich genommen keine automatische liquidationsähnliche Besteuerung aus; maßgeblich ist insbesondere, ob und hinsichtlich welcher Wirtschaftsgüter das deutsche Besteuerungsrecht entfällt oder beschränkt wird.
Anders als bei § 6 AStG beträgt die mögliche Ratenzahlungsdauer bei diesen allgemeinen Entstrickungsregeln nicht sieben, sondern nur fünf Jahre. Das ist auch für die im nächsten Abschnitt vorgestellte Umwandlung in eine Personengesellschaft wichtig: Sie entgeht damit zwar § 6 AStG, verlagert das Thema aber lediglich auf diese Entstrickungsregeln – funktioniert die Personengesellschaft später selbst nicht mehr vor Ort in Deutschland, kann die Steuer über § 4 Abs. 1 S. 3 oder § 16 Abs. 3a EStG trotzdem noch anfallen.
Wie lässt sich die Wegzugsteuer legal reduzieren oder vermeiden?
Die Wegzugsteuer lässt sich mit rechtzeitiger Planung häufig deutlich reduzieren oder sogar vollständig vermeiden – allerdings funktioniert keine der folgenden Gestaltungen ohne fachkundige Beratung im Einzelfall, da jede davon eigene steuerliche Nebenwirkungen mit sich bringt. Wer erst kurz vor dem geplanten Umzug aktiv wird, hat meist deutlich weniger Spielraum als jemand, der frühzeitig plant. Die folgenden Ansätze kommen in der Praxis am häufigsten zum Einsatz.
- Umwandlung in eine Personengesellschaft: Da § 6 AStG nur Anteile an Kapitalgesellschaften erfasst, greift die Wegzugsbesteuerung nach dieser Vorschrift bei einer wirksamen Umwandlung einer GmbH in eine Personengesellschaft grundsätzlich nicht unmittelbar. Die Umwandlung kann jedoch selbst Umwandlungssteuer- und Entstrickungsfolgen auslösen und ist daher sorgfältig zu prüfen. Entscheidend ist nicht pauschal eine gewerbliche Tätigkeit in Deutschland, sondern insbesondere, ob das deutsche Besteuerungsrecht an den betroffenen Wirtschaftsgütern und Einkünften erhalten bleibt. Laufende Gewinne der Personengesellschaft können auch nach Ihrem Wegzug weiterhin in Deutschland steuerpflichtig sein.
- Gründung einer Stiftung: Die Übertragung Ihrer Anteile auf eine Familienstiftung vor dem Wegzug kann eine Gestaltungsüberlegung sein, ist aber keine pauschale Lösung. Insbesondere kann die Übertragung auf eine ausländische oder nicht unbeschränkt steuerpflichtige Stiftung selbst einen gesetzlichen Ersatztatbestand der Wegzugsbesteuerung auslösen. Zudem sind Schenkungsteuer, Stiftungseingangsteuer und weitere steuerliche Folgen im Einzelfall zu prüfen; bei deutschen Familienstiftungen fällt zusätzlich alle 30 Jahre die sogenannte Erbersatzsteuer an.
- Wohnsitz in Deutschland behalten: Ein beibehaltener Wohnsitz in Deutschland verhindert die Wegzugsbesteuerung nicht automatisch. Maßgeblich ist, ob dadurch die unbeschränkte Steuerpflicht tatsächlich fortbesteht und ob ein Doppelbesteuerungsabkommen das deutsche Besteuerungsrecht an den Anteilen beschränkt. Eine mögliche Doppelansässigkeit ist daher anhand der jeweiligen Abkommensregelungen im Einzelfall zu prüfen.
- Rückkehrerregelung gezielt nutzen: Bei einer nur vorübergehenden Abwesenheit kann die festgesetzte Steuer unter den gesetzlichen Voraussetzungen bei fristgerechter Rückkehr entfallen. Dafür müssen Sie grundsätzlich innerhalb von sieben Jahren wieder unbeschränkt steuerpflichtig werden; außerdem müssen das deutsche Besteuerungsrecht an den Anteilen erhalten bleiben, schädliche Verfügungen unterbleiben und Ausschüttungen die gesetzlichen Grenzen nicht überschreiten. Die Frist kann auf Antrag um bis zu fünf Jahre verlängert werden. Ein automatischer vollständiger Wegfall tritt nicht ein.
Häufig gestellte Fragen


Unverbindliche Ersteinschätzung