MoPeG und eGbR: Was das neue Personengesellschaftsrecht für GbR, OHG und KG bedeutet

- Seit dem 1. Januar 2024 ist eine GbR, die nach außen am Rechtsverkehr teilnimmt, gesetzlich als rechtsfähig anerkannt. Sie kann damit, wie andere Personengesellschaften wie die KG oder die oHG, selbst Rechte erwerben und Verpflichtungen eingehen.
- Die Eintragung ins Gesellschaftsregister ist grundsätzlich freiwillig. Sie ist aber in der Praxis meist erforderlich, wenn eine GbR im Grundbuch eingetragen werden soll oder dort Änderungen vorgenommen werden sollen.
- Scheidet ein Gesellschafter aus einer rechtsfähigen GbR aus, wird die Gesellschaft grundsätzlich mit den übrigen Gesellschaftern fortgesetzt. Der Gesellschaftsvertrag kann hiervon abweichende Regelungen vorsehen.
- Steuerlich wird die GbR transparent behandelt: Ihr Vermögen und ihre Gewinne werden den Gesellschaftern anteilig zugerechnet.
Was ist das MoPeG?
Das MoPeG ist das Gesetz zur Modernisierung des Personengesellschaftsrechts. Es gilt seit dem 1. Januar 2024 und hat die Regeln für GbR, OHG und KG neu geordnet. Eine GbR, die nach außen am Rechtsverkehr teilnimmt, zum Beispiel Verträge abschließt oder ein Grundstück kauft, kann selbst Rechte erwerben und Verpflichtungen eingehen. Sie ist dann eine rechtsfähige Außen-GbR. Ist sie im Gesellschaftsregister eingetragen, trägt sie den Zusatz „eGbR“. Kauft eine eGbR etwa ein Grundstück oder eröffnet sie ein Gesellschaftskonto, gehören Grundstück und Konto der Gesellschaft – nicht den Gesellschaftern jeweils persönlich. Anders ist es bei einer reinen Innen-GbR: Sie regelt nur das Verhältnis der Beteiligten untereinander, tritt nicht nach außen auf und hält kein eigenes Gesellschaftsvermögen. Neu ist außerdem das Gesellschaftsregister beim Amtsgericht, in das sich eine GbR eintragen lassen kann. Bestehende Gesellschaften sollten ihren Gesellschaftsvertrag prüfen, weil ältere Regelungen möglicherweise nicht mehr zum neuen Recht passen.
Was ist eine eGbR?
Eine eGbR ist eine eingetragene Gesellschaft bürgerlichen Rechts. Sie ist im Gesellschaftsregister beim Amtsgericht eingetragen und muss den Namenszusatz „eGbR“ führen.
- Anmeldung: Die Eintragung müssen grundsätzlich alle Gesellschafter gemeinsam anmelden. Ein Notar beglaubigt ihre Unterschriften und reicht die Anmeldung beim Register ein. Für Notar und Register fallen meist Kosten von einigen hundert Euro an. Die genaue Höhe hängt unter anderem von der Zahl der Gesellschafter und dem Beratungsaufwand ab.
- Öffentlichkeit: Das Gesellschaftsregister ist öffentlich einsehbar, ähnlich wie das Handelsregister. Geschäftspartner können dort insbesondere nachsehen, wer die Gesellschaft vertreten darf. Die Namen der Gesellschafter sind dadurch ebenfalls öffentlich sichtbar.
- Folgepflichten: Eine eGbR muss ihre wirtschaftlich Berechtigten an das Transparenzregister melden. Das sind die Personen, die die Gesellschaft letztlich kontrollieren oder ihr gehören. Außerdem kann eine eGbR nicht jederzeit allein auf Wunsch wieder aus dem Gesellschaftsregister gelöscht werden. Die Eintragung sollte daher bewusst entschieden werden.
Muss sich eine GbR ins Gesellschaftsregister eintragen lassen?
Eine GbR muss sich grundsätzlich nicht ins Gesellschaftsregister eintragen lassen. Die Eintragung wird aber praktisch erforderlich, wenn die GbR im Grundbuch eingetragen werden soll oder dort eine Änderung ansteht. Auch bei GmbH-Geschäftsanteilen und Beteiligungen an anderen eingetragenen Gesellschaften ist sie für den Registervollzug regelmäßig nötig. Ein Vertrag über ein Grundstück oder einen GmbH-Geschäftsanteil ist ohne Eintragung jedoch nicht allein deshalb unwirksam.
- Grundbuch: Eine GbR kann nur noch als Eigentümerin oder Berechtigte ins Grundbuch eingetragen werden, wenn sie zuvor im Gesellschaftsregister eingetragen ist. Bestehende GbR mit Grundbesitz müssen sich daher spätestens eintragen lassen, wenn sich im Grundbuch etwas ändern soll. Das betrifft etwa den Verkauf einer Immobilie, die Eintragung einer Grundschuld für einen Kredit oder einen Wechsel im Gesellschafterkreis. Ein Kauf- oder Verkaufsvertrag kann zwar auch ohne vorherige Eintragung wirksam sein. Ohne Eintragung lässt sich die notwendige Grundbuchänderung aber regelmäßig nicht vollziehen.
- GmbH-Anteile: Eine GbR kann nur in die Gesellschafterliste einer GmbH aufgenommen werden, wenn sie im Gesellschaftsregister eingetragen ist. Ohne Eintragung kann der Erwerb eines GmbH-Geschäftsanteils zwar wirksam sein, die Änderung der Gesellschafterliste wird aber grundsätzlich nicht vorgenommen. Bei Namensaktien ist die Lage nicht vollständig gleich: Für die erstmalige Eintragung einer GbR als Aktionärin ist die Eintragung im Gesellschaftsregister regelmäßig erforderlich. Änderungen im Gesellschafterkreis der GbR müssen im Aktienregister dagegen nicht in gleicher Weise nachvollzogen werden. Für Gründer-, Familien- und Beteiligungs-GbR ist die Eintragung deshalb häufig sinnvoll oder praktisch notwendig.
- Andere Gesellschaften: Will sich eine GbR an einer anderen eingetragenen Personengesellschaft beteiligen, etwa als Kommanditistin einer KG, benötigt sie für die Eintragung im Handelsregister grundsätzlich selbst eine Eintragung im Gesellschaftsregister. Ohne diese Eintragung kann die Beteiligung zwar nicht allein deshalb unwirksam sein, sie lässt sich aber regelmäßig nicht im Handelsregister vollziehen. Wer die Eintragung frühzeitig vorbereitet, kann Verzögerungen bei späteren Transaktionen vermeiden.
Praxisbeispiel: Eine Familien-GbR verkauft eine Immobilie
Will eine bestehende GbR eine Immobilie verkaufen, ist die Eintragung ins Gesellschaftsregister zwar grundsätzlich freiwillig. Für die erforderlichen Änderungen im Grundbuch ist sie aber meist notwendig. Die GbR wird zunächst als eGbR in das Gesellschaftsregister eingetragen und anschließend im Grundbuch angepasst. Der Kaufvertrag kann unter Umständen schon vorher geschlossen werden; Eigentumsübergang und Grundbuchvollzug sind jedoch regelmäßig erst danach möglich. Im Beispiel halten Eltern und Tochter seit 2010 eine vermietete Wohnung in einer GbR und haben einen Käufer gefunden.
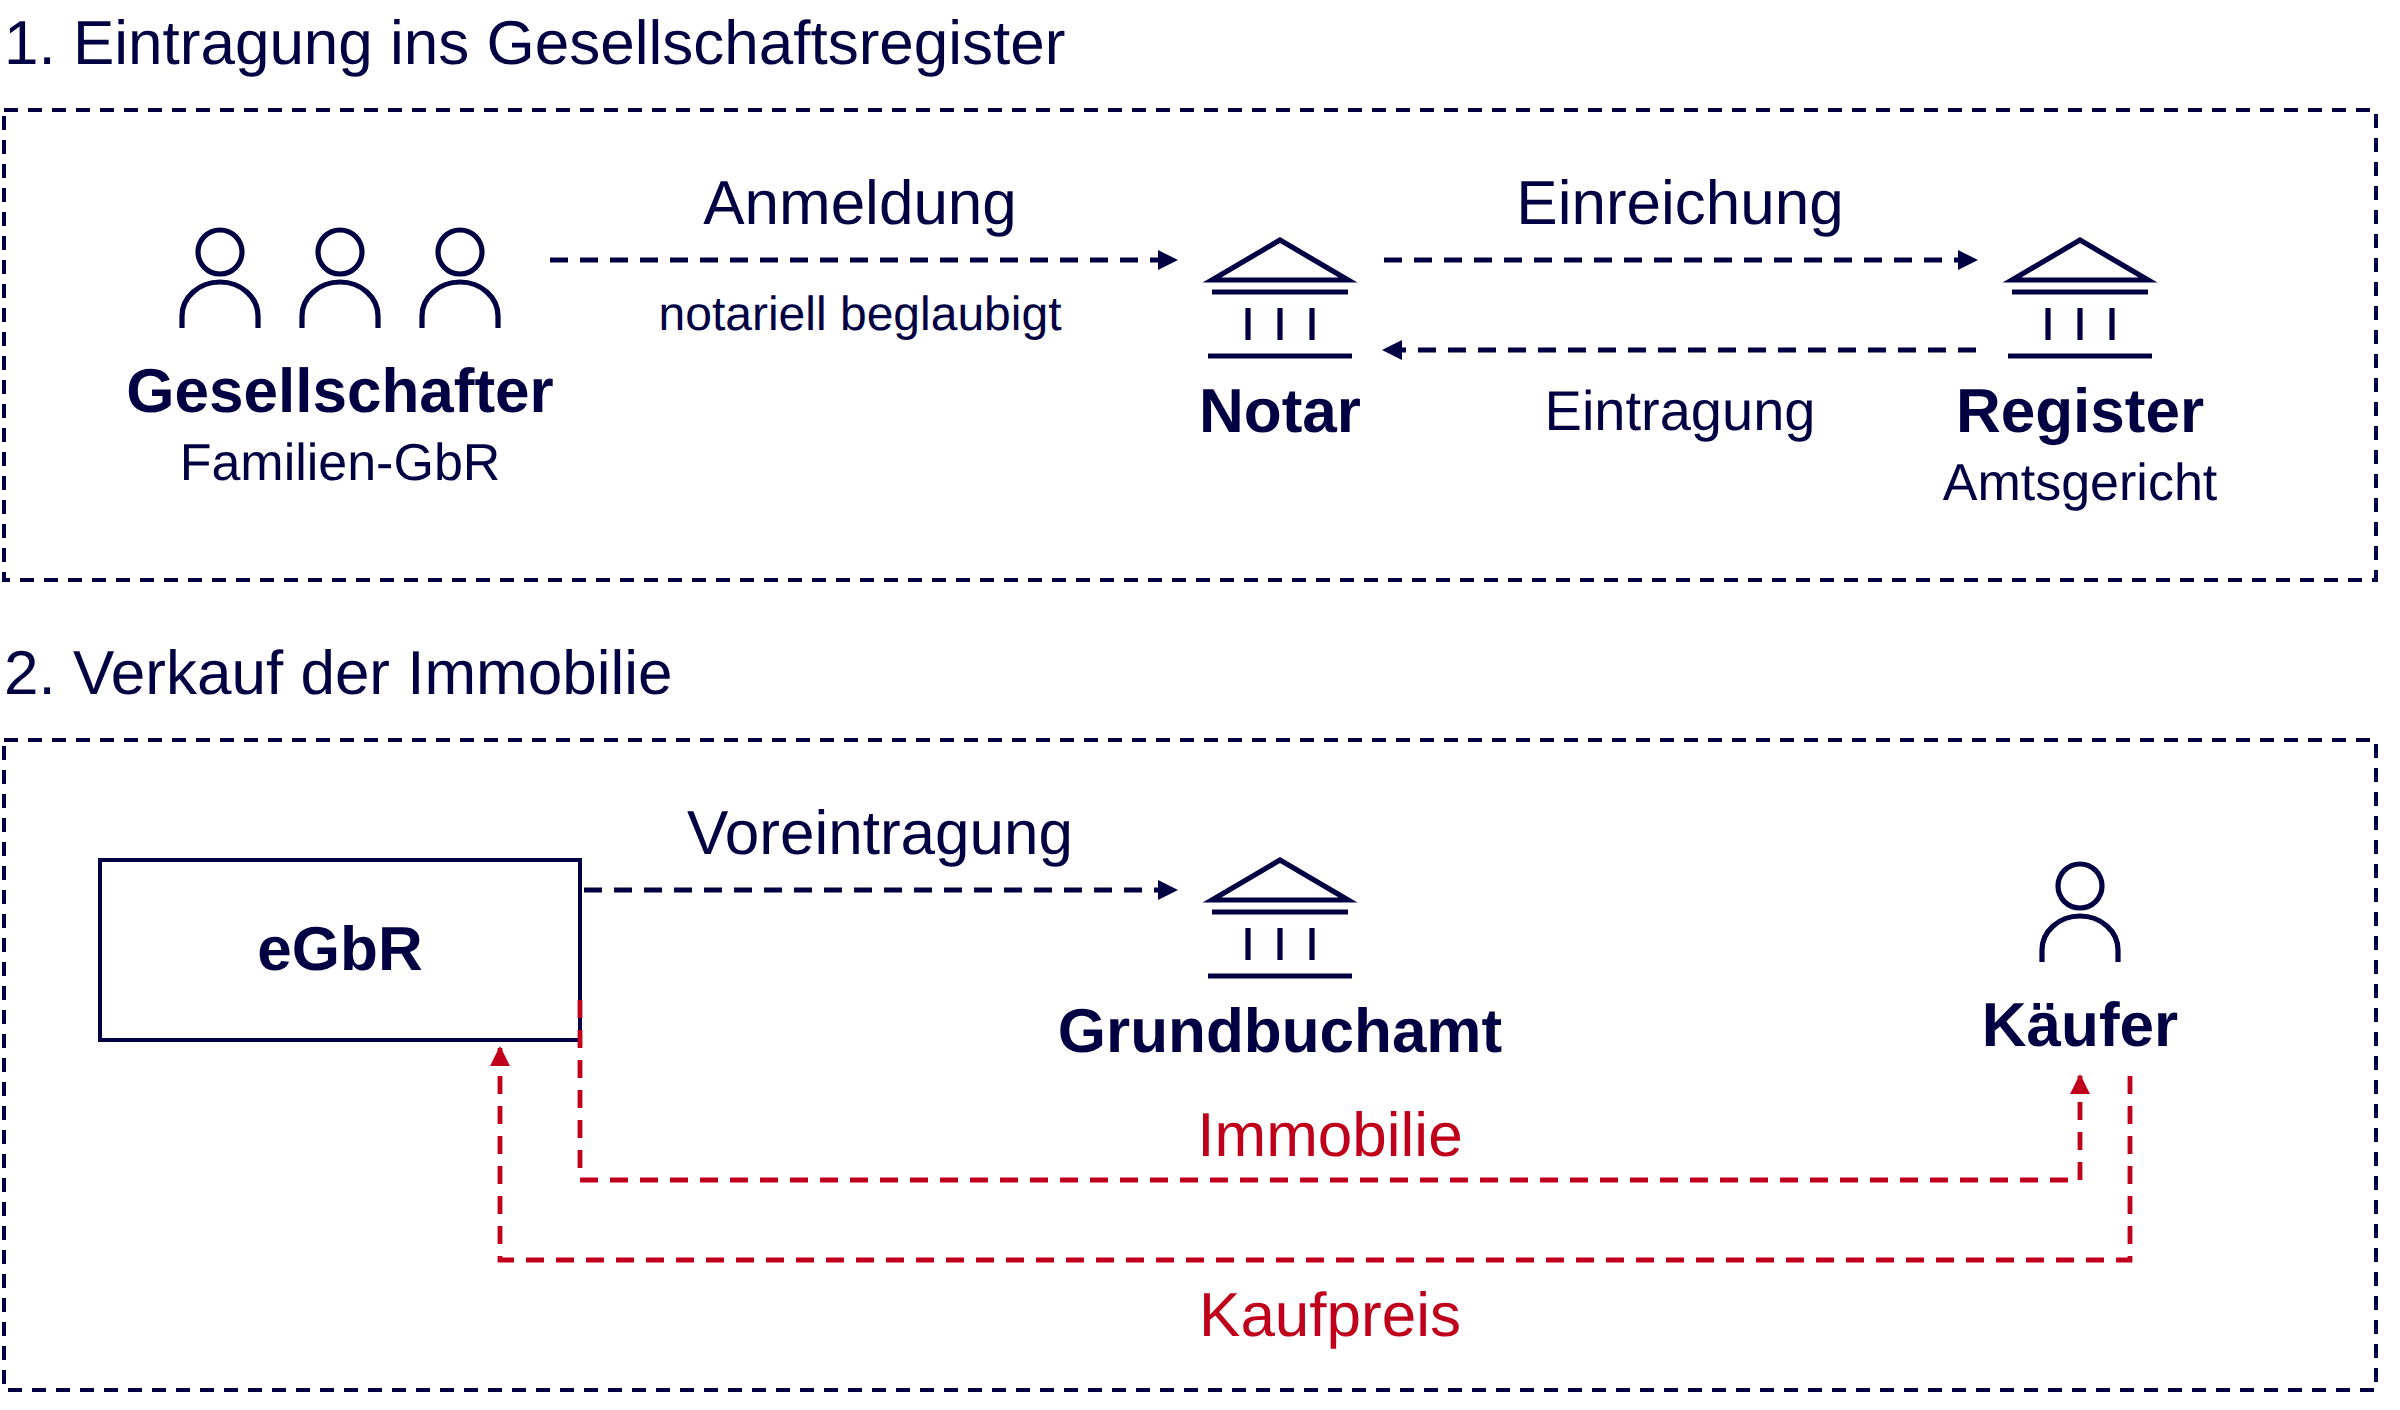
- Die drei Gesellschafter melden die GbR gemeinsam beim Gesellschaftsregister an. Ihre Unterschriften werden notariell beglaubigt. Der Notar reicht die Anmeldung anschließend beim Amtsgericht ein.
- Nach der Eintragung muss die Gesellschaft den Zusatz „eGbR“ führen. Anschließend wird das Grundbuch angepasst, sodass die eGbR dort als Eigentümerin eingetragen ist.
- Danach kann der Verkauf im Grundbuch vollzogen werden: Die Wohnung wird auf den Käufer umgeschrieben, und der Kaufpreis fließt an die Gesellschaft. Der Kaufvertrag kann zwar auch schon vorher wirksam geschlossen worden sein.
- Zeitplan: Die Eintragung sollte möglichst beginnen, sobald ein Verkauf absehbar ist. Wird sie erst nach Abschluss des Kaufvertrags veranlasst, kann sich der Vollzug um Wochen verzögern. Das gilt entsprechend, wenn für eine neue Finanzierung eine Grundschuld eingetragen werden soll.
- Vertrag prüfen: Vor der Anmeldung sollte geprüft werden, ob der Gesellschaftsvertrag klar regelt, wer die Gesellschaft vertreten darf. Die Angaben im Register sind öffentlich einsehbar und können gegenüber Dritten maßgeblich sein. Unklare oder ältere Gesellschaftsverträge führen daher häufig zu Rückfragen des Registers.
- Steuern: Die Eintragung selbst löst grundsätzlich keine Steuer aus. Beim Verkauf kommt es unter anderem auf die Haltedauer, die Nutzung der Wohnung und darauf an, ob sie zum Privat- oder Betriebsvermögen gehört. Der Gewinn wird den Gesellschaftern grundsätzlich anteilig zugerechnet. Im Beispiel liegt der Erwerb mehr als zehn Jahre zurück. Gehört die Wohnung zum Privatvermögen und liegt keine gewerbliche Tätigkeit vor, ist ein Verkaufsgewinn aus der vermieteten Wohnung grundsätzlich nicht einkommensteuerpflichtig.
Was passiert, wenn ein Gesellschafter ausscheidet?
Scheidet ein Gesellschafter aus einer rechtsfähigen GbR aus, etwa durch Kündigung oder Tod, wird die Gesellschaft nach dem gesetzlichen Regelfall mit den übrigen Gesellschaftern fortgesetzt. Der Gesellschaftsvertrag kann jedoch etwas anderes bestimmen. Gerade bei älteren Gesellschaftsverträgen sollte daher geprüft werden, welche Regelungen für Kündigung, Tod und Fortsetzung gelten.
- Fortsetzung: Nach dem früheren gesetzlichen Regelfall führte der Tod oder die Kündigung eines Gesellschafters häufig zur Auflösung der GbR. Seit dem MoPeG ist es bei einer rechtsfähigen GbR grundsätzlich umgekehrt: Die Gesellschaft besteht mit den verbleibenden Gesellschaftern fort. Der ausscheidende Gesellschafter oder bei seinem Tod grundsätzlich seine Erben haben regelmäßig einen Anspruch auf Abfindung. Abweichende Vereinbarungen im Gesellschaftsvertrag sind möglich.
- Abfindung: Scheidet ein Gesellschafter aus, hat er grundsätzlich Anspruch auf eine Abfindung. Der Gesellschaftsvertrag kann hierfür aber andere Regeln vorsehen, etwa zur Berechnung oder zur Auszahlung in Raten. Maßgeblich ist regelmäßig, welchen Wert sein Anteil zum Zeitpunkt des Ausscheidens hat. Das hängt auch von Schulden und dem tatsächlichen Wert des Gesellschaftsvermögens ab. Vereinfachte Rechnung: Hat die Gesellschaft nach Abzug aller Schulden einen Wert von 900.000 EUR und sind drei Gesellschafter zu gleichen Teilen beteiligt, entspricht der Anteil rechnerisch 300.000 EUR. Die Abfindung kann die Gesellschaft oder die verbleibenden Gesellschafter finanziell erheblich belasten.
- Erbfall: Stirbt ein Gesellschafter einer rechtsfähigen GbR, scheidet er nach der gesetzlichen Regel grundsätzlich aus der Gesellschaft aus. Seine Erben erhalten dann regelmäßig einen Abfindungsanspruch. Der Gesellschaftsvertrag kann jedoch etwas anderes bestimmen. Sollen die Erben oder bestimmte Angehörige in die Gesellschaft nachrücken, ist eine passende Nachfolgeklausel erforderlich. Gerade bei Familiengesellschaften sollten Gesellschaftsvertrag und Testament aufeinander abgestimmt sein. Die seit dem 1. Januar 2024 geltenden Regeln erfassen grundsätzlich auch bereits bestehende rechtsfähige GbR; abweichende Vereinbarungen im Gesellschaftsvertrag bleiben möglich.
Beispiel: Was passiert, wenn ein Gesellschafter einer Familien-GbR stirbt?
Stirbt ein Gesellschafter einer Familien-GbR und enthält der Gesellschaftsvertrag keine Nachfolgeklausel, scheidet er nach dem gesetzlichen Regelfall aus der Gesellschaft aus. Seine Erben werden dann nicht Gesellschafter, sondern haben grundsätzlich einen Anspruch auf Abfindung gegen die Gesellschaft. Das folgende Beispiel zeigt, was das für eine Familie bedeuten kann.
Die Geschwister Anna, Ben und Clara halten seit 2015 ein vermietetes Mehrfamilienhaus in einer GbR, zu gleichen Teilen. Das Haus ist schuldenfrei und rund 900.000 EUR wert, nennenswerte Rücklagen hat die Gesellschaft nicht. Der Gesellschaftsvertrag stammt aus der Gründungszeit und regelt nicht, was beim Tod eines Gesellschafters geschieht. Im Jahr 2026 stirbt Ben, Alleinerbin ist seine Ehefrau Daniela.
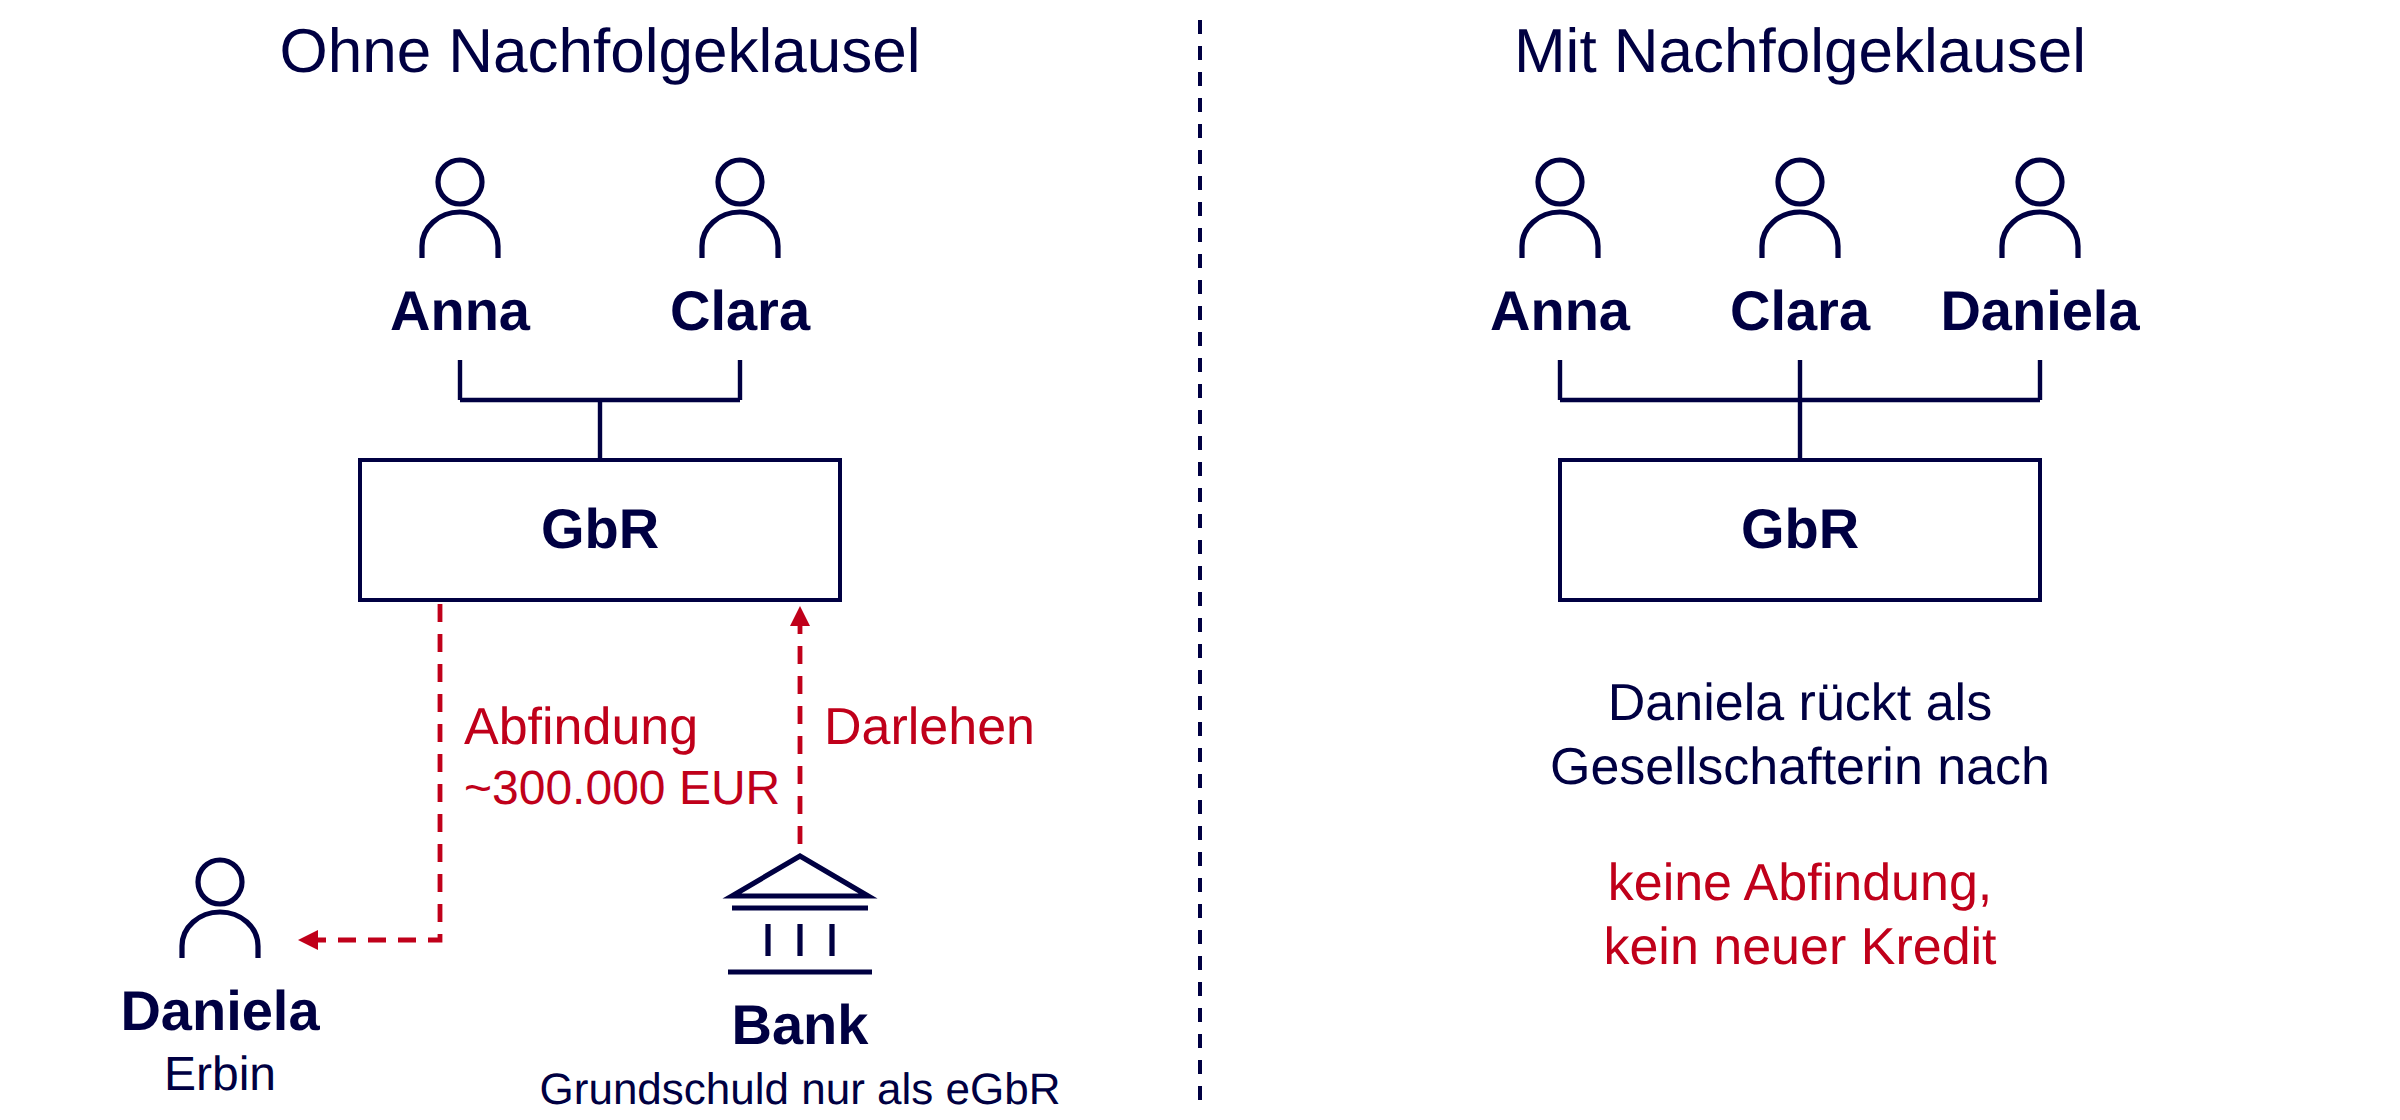
- Ohne Nachfolgeklausel: Ben scheidet mit seinem Tod aus der GbR aus, Anna und Clara führen die Gesellschaft zu zweit fort. Daniela wird nicht Gesellschafterin, sondern hat als Erbin grundsätzlich einen Anspruch auf eine angemessene Abfindung gegen die Gesellschaft. Vereinfacht gerechnet entspricht das rund 300.000 EUR, also einem Drittel des Werts.
- Finanzierung: Die GbR hat das Geld nicht und muss deshalb einen Kredit aufnehmen oder im schlimmsten Fall das Haus verkaufen. Damit die Bank eine Grundschuld eintragen kann, muss die GbR zuvor als eGbR im Gesellschaftsregister eingetragen werden. Anna und Clara müssen also unter Zeitdruck Eintragung und Finanzierung organisieren.
- Mit Nachfolgeklausel: Hätte der Gesellschaftsvertrag eine Nachfolgeklausel enthalten, wäre Daniela als Erbin an Bens Stelle in die Gesellschaft nachgerückt. Die GbR hätte dann keine Abfindung zahlen müssen, und das Haus wäre ohne neuen Kredit in der Familie geblieben. Ob auch Ehegatten oder nur Kinder nachrücken sollen, sollten die Gesellschafter allerdings ausdrücklich festlegen.
- Steuern: Daniela erwirbt den Abfindungsanspruch oder den Gesellschaftsanteil von Todes wegen und muss das bei der Erbschaftsteuer angeben. Als Ehegattin hat sie einen persönlichen Freibetrag von 500.000 EUR, sodass im Beispiel grundsätzlich keine Erbschaftsteuer anfällt, wenn Ben kein weiteres größeres Vermögen hinterlässt. Liegt die Abfindung unter dem steuerlichen Wert des Anteils, können sich für die verbleibenden Gesellschafter weitere Steuerfolgen ergeben, die vorab geprüft werden sollten.
Was hat sich für OHG und KG geändert?
Für OHG und KG hat das MoPeG vor allem die Regeln für fehlerhafte Gesellschafterbeschlüsse neu geordnet und diese Rechtsformen unter bestimmten Voraussetzungen auch für Freiberufler geöffnet.
- Fehlerhafte Beschlüsse: Verstößt ein Beschluss der Gesellschafter einer OHG oder KG gegen das Gesetz oder den Gesellschaftsvertrag, ist er meist nicht automatisch unwirksam. Wer den Beschluss beseitigen lassen will, muss innerhalb der Frist eine Anfechtungsklage gegen die Gesellschaft erheben. Die Frist beträgt grundsätzlich drei Monate. Der Gesellschaftsvertrag kann sie verkürzen, jedoch nicht auf weniger als einen Monat. Nur bei besonders schweren Fehlern, etwa wenn ein Gesellschafter gar nicht zur Versammlung eingeladen wurde, kann ein Beschluss weiterhin von Anfang an unwirksam sein.
- Freiberufler: Freiberufler können sich in einer OHG oder KG zusammenschließen, soweit das jeweilige Berufsrecht dies erlaubt. Ob dies etwa für Ärzte, Rechtsanwälte oder Steuerberater möglich ist, richtet sich daher nach den für den Beruf geltenden Regeln. Unter dieser Voraussetzung kann für manche Berufe auch eine GmbH & Co. KG in Betracht kommen. Ob diese Rechtsform sinnvoll ist, hängt insbesondere von Haftung, Steuern und den Kosten ab.
- Gewinnverteilung: Enthält der Gesellschaftsvertrag keine Regelung, wird der Gewinn zunächst nach den vereinbarten Beteiligungsverhältnissen verteilt. Fehlt auch eine solche Vereinbarung, kommt es auf den Wert der Beiträge der Gesellschafter an. Erst wenn sich auch daraus kein Verhältnis ergibt, wird nach Köpfen verteilt. Diese gesetzliche Reihenfolge gilt grundsätzlich für GbR, OHG und KG. Ältere Gesellschaftsverträge sollten daraufhin geprüft werden, ob sie eine abweichende und gewollte Regelung enthalten.
Welche steuerlichen Folgen hat das MoPeG?
Steuerlich wird die GbR auch nach dem MoPeG grundsätzlich transparent behandelt. Vereinfacht gesagt werden ihr Vermögen und ihre Einkünfte den Gesellschaftern anteilig zugerechnet, obwohl das Vermögen bei einer rechtsfähigen GbR zivilrechtlich der Gesellschaft selbst gehört.
- Einkommensteuer: Die Gewinne einer GbR werden grundsätzlich zunächst für die Gesellschaft ermittelt und anschließend bei den Gesellschaftern nach ihren Anteilen versteuert. Die GbR selbst zahlt deshalb regelmäßig keine Einkommensteuer. Gewerbesteuer kann jedoch anfallen, wenn die GbR einen Gewerbebetrieb unterhält; allein die Rechtsform GbR reicht dafür nicht aus. Eine eingetragene GbR kann unter bestimmten Voraussetzungen auch beantragen, steuerlich wie eine Kapitalgesellschaft behandelt zu werden. Dann gelten andere Regeln, insbesondere zur Körperschaftsteuer.
- Grunderwerbsteuer: Für bestimmte Übertragungen von Grundstücken zwischen einer GbR und ihren Gesellschaftern gibt es unter gesetzlichen Voraussetzungen Steuervergünstigungen. Damit diese Regeln trotz des MoPeG weiter angewendet werden können, behandelt eine Sonderregelung rechtsfähige Personengesellschaften für die Grunderwerbsteuer weiterhin wie eine Gesamthand. Diese Regelung ist derzeit bis zum 31. Dezember 2026 befristet. Die Vergünstigungen gelten nicht automatisch; ob sie im Einzelfall greifen, hängt von den jeweiligen Voraussetzungen ab.
- Erbschaft- und Schenkungsteuer: Auch für die Erbschaft- und Schenkungsteuer wird eine rechtsfähige GbR grundsätzlich weiterhin so behandelt, als sei ihr Vermögen den Gesellschaftern anteilig zuzurechnen. Wird ein GbR-Anteil verschenkt oder vererbt, wird daher steuerlich regelmäßig der entsprechende Anteil am Gesellschaftsvermögen berücksichtigt. Ob und in welcher Höhe Steuer anfällt, hängt unter anderem vom Wert des Vermögens, dem Verhältnis zwischen den Beteiligten und persönlichen Freibeträgen ab. Für Gesellschaften mit Betriebsvermögen können besondere Regeln gelten, die im Einzelfall geprüft werden sollten.
Häufig gestellte Fragen


Unverbindliche Ersteinschätzung