Gesellschaftervereinbarung: Was Gründer und Gesellschafter einer GmbH regeln sollten

- Eine Gesellschaftervereinbarung ist ein Vertrag zwischen den Gesellschaftern, der neben der Satzung steht.
- Die Gesellschaftervereinbarung regelt, wie die Gesellschafter miteinander umgehen, etwa bei Ausstieg, Verkauf oder Streit.
- Sie muss notariell beurkundet werden, wenn sie eine unmittelbare oder wirtschaftlich notwendige Pflicht zur Übertragung von Geschäftsanteilen begründet, was bei Vesting-, Leaver- oder Drag-Along-Regelungen häufig der Fall ist.
Was ist eine Gesellschaftervereinbarung?
Eine Gesellschaftervereinbarung ist ein Vertrag zwischen den Gesellschaftern einer GmbH, der zusätzlich zur Satzung regelt, wie sie miteinander umgehen, etwa bei Ausstieg, Verkauf oder Streit. Im Unterschied zur Satzung wird sie nicht beim Handelsregister eingereicht und ist deshalb nicht öffentlich einsehbar. Sie bindet aber regelmäßig nur die Gesellschafter, die sie unterschrieben haben. Ein neuer Gesellschafter ist an sie nicht automatisch gebunden, sondern muss ihr ausdrücklich beitreten. In Startups und bei Finanzierungsrunden heißt sie oft Beteiligungsvereinbarung oder Shareholders' Agreement.
Wie unterscheidet sich die Gesellschaftervereinbarung von der Satzung?
Die Satzung enthält die grundlegenden Regeln der GmbH und gilt für alle heutigen und künftigen Gesellschafter, während eine Gesellschaftervereinbarung meist zusätzliche, vertrauliche Absprachen zwischen den Beteiligten regelt. Welche Regelung in die Satzung oder in die Vereinbarung gehört, hängt vom jeweiligen Zweck ab.
- Öffentlichkeit: Die Satzung kann jeder über das Handelsregister abrufen, also auch Kunden, Wettbewerber und Mitarbeiter. Bewertungsregeln, Abfindungen oder Absprachen zur Geschäftsführung können deshalb in einer Gesellschaftervereinbarung geregelt werden. Gerade in Familiengesellschaften ist diese Vertraulichkeit ein wichtiger Grund für eine eigene Vereinbarung.
- Bindung: Die Satzung gilt automatisch für jeden, der einen Geschäftsanteil erwirbt. Die Gesellschaftervereinbarung gilt dagegen nur für die Vertragsparteien und muss bei jedem Gesellschafterwechsel neu abgesichert werden. Üblich ist eine Klausel, nach der ein Käufer der Vereinbarung beitreten muss, bevor er Anteile erhält.
- Änderung: Die Satzung kann grundsätzlich mit einer Mehrheit von drei Vierteln der Stimmen geändert werden, soweit die Satzung keine abweichende Regelung enthält. Die Gesellschaftervereinbarung ist ein Vertrag und kann deshalb in der Regel nur mit Zustimmung aller Beteiligten geändert werden, sofern sie keine wirksame andere Änderungsregel vorsieht.
Muss eine Gesellschaftervereinbarung notariell beurkundet werden?
Eine Gesellschaftervereinbarung muss notariell beurkundet werden, wenn sie eine unmittelbare oder wirtschaftlich notwendige Pflicht eines Gesellschafters zur Übertragung von Geschäftsanteilen begründet (§ 15 Abs. 4 GmbHG). Das kann bei Vesting-, Leaver-, Andienungs- oder Drag-Along-Regelungen der Fall sein; beim Vesting hält ein Gründer seine Anteile zunächst, muss aber je nach Vereinbarung noch nicht erdiente Anteile beim Ausscheiden übertragen. Nicht jede Regelung einer Gesellschaftervereinbarung ist deshalb beurkundungspflichtig, und die Formpflicht erfasst nicht automatisch die gesamte Vereinbarung. Fehlt die Beurkundung, ist die betreffende Verpflichtung grundsätzlich unwirksam; wird die geschuldete Abtretung später wirksam notariell vollzogen, kann der Formmangel geheilt werden. Eine reine Stimmbindung, etwa die Absprache, gemeinsam abzustimmen, ist dagegen formfrei möglich.
Welche Regelungen gehören in eine Gesellschaftervereinbarung?
Typische Inhalte einer Gesellschaftervereinbarung sind Regeln zum Vesting, zum Ausscheiden von Gesellschaftern, zum Verkauf von Anteilen und zur Lösung von Pattsituationen. Welche Regeln in die Vereinbarung und welche in die Satzung gehören, hängt vom Zweck der jeweiligen Regelung ab.
- Vesting: Beim Vesting erhält ein Gründer seine Anteile zunächst vollständig, muss beim vorzeitigen Ausscheiden aber noch nicht erdiente Anteile wieder übertragen (sog. Reverse Vesting). Üblich ist ein Zeitraum von vier Jahren mit einer ersten Stufe nach zwölf Monaten, dem sogenannten Cliff. So soll verhindert werden, dass ein Gründer nach kurzer Zeit ausscheidet und dauerhaft einen großen Anteil behält, obwohl die übrigen Gründer das Unternehmen weiter aufbauen. Soweit die Regelung eine Pflicht zur Übertragung von GmbH-Anteilen begründet, ist ihre konkrete Umsetzung häufig notariell zu beurkunden.
- Good und Bad Leaver: Leaver-Klauseln regeln, ob und zu welchen Bedingungen ein ausscheidender Gesellschafter seine Anteile übertragen muss. Ein Good Leaver, der etwa aus gesundheitlichen Gründen ausscheidet, erhält für erdiente Anteile häufig eine höhere Abfindung als ein Bad Leaver, der beispielsweise vertragswidrig zu einem Wettbewerber wechselt. Ob eine Abfindung zum Nennwert oder Buchwert wirksam ist, hängt jedoch vom Einzelfall ab: Die Regelung muss sachlich gerechtfertigt und verhältnismäßig sein und darf nicht in einem groben Missverhältnis zum Wert der Anteile stehen.
- Drag-Along und Tag-Along: Eine Drag-Along-Klausel verpflichtet die übrigen Gesellschafter, ihre Anteile mitzuverkaufen, wenn eine bestimmte Mehrheit das Unternehmen verkaufen möchte. Eine Tag-Along-Klausel gibt Minderheitsgesellschaftern dagegen das Recht, aber nicht die Pflicht, zu denselben Bedingungen mitzuverkaufen. Beide Klauseln sind für einen späteren Exit wichtig, weil Käufer meist alle Anteile erwerben wollen.
- Vorkaufsrecht und Andienungspflicht: Will ein Gesellschafter verkaufen, muss er bei einem Vorkaufsrecht oder einer Andienungspflicht seine Anteile zuerst den Mitgesellschaftern anbieten. So behalten die bestehenden Gesellschafter die Kontrolle darüber, wer neu in die Gesellschaft kommt. Ergänzend wird die Übertragung an neue Gesellschafter in der Satzung häufig an die Zustimmung der Gesellschafter gebunden (sog. „Vinkulierung“).
- Pattsituationen: Bei zwei gleich starken Gesellschaftern kann ein Streit die Gesellschaft lähmen. Dagegen helfen Regeln, die eine Entscheidung erzwingen, etwa ein Schiedsverfahren oder eine Russian-Roulette-Klausel, bei der ein Gesellschafter einen Preis nennt und der andere entweder zu diesem Preis verkaufen oder kaufen muss.
Sind Leaver-Klauseln überhaupt wirksam?
Leaver-Klauseln sind wirksam, wenn es einen sachlichen Grund gibt, einen Gesellschafter aus der Gesellschaft zu drängen; eine Klausel, nach der ein Gesellschafter ohne jeden Grund hinausgekündigt werden kann, ist dagegen sittenwidrig und nichtig (§ 138 BGB). Der Bundesgerichtshof hat das sowohl für Klauseln in der Satzung als auch für schuldrechtliche Nebenabreden entschieden. Als sachlichen Grund hat er etwa anerkannt, dass ein Geschäftsführer oder Mitarbeiter seine Beteiligung nur wegen seiner Tätigkeit erhalten hat (BGH, Urteile vom 19.9.2005, II ZR 173/04 und II ZR 342/03). Das Kammergericht Berlin hat Startup-Gründer als eigene Fallgruppe anerkannt und eine Vesting-Klausel mit Cliff gebilligt, nach der ein Gründer bei einem Ausstieg im ersten Jahr alle Anteile zum Nennwert abgeben musste (Beschluss vom 12.8.2024, 2 U 94/21). Bei der Höhe der Abfindung bleibt aber Vorsicht geboten: Steht sie in einem groben Missverhältnis zum Wert der Anteile, kann sie unwirksam sein oder nachträglich angepasst werden (BGH, Urteil vom 16.12.1991, II ZR 58/91).
Was passiert, wenn ein Gesellschafter gegen die Vereinbarung verstößt?
Verstößt ein Gesellschafter gegen eine Gesellschaftervereinbarung, können die anderen Gesellschafter ihn entsprechend in Anspruch nehmen, also zum Beispiel Schadensersatz verlangen.
Wichtig: Verstößt einer der Gesellschafter gegen die Stimmbindungsklausel, bleibt der entsprechende Beschluss in der GmbH in der Regel dennoch wirksam.
- Stimmbindung: Stimmt ein Gesellschafter entgegen einer Stimmbindung ab, ist seine Stimme gegenüber der Gesellschaft trotzdem wirksam. Der Bundesgerichtshof hat das zuletzt bestätigt (Urteil vom 16.7.2024, II ZR 71/23). Nur wenn alle Gesellschafter an die Absprache gebunden sind, hat er eine Anfechtung des Beschlusses zugelassen; ob er daran uneingeschränkt festhält, ist offen.
- Durchsetzung: Die übrigen Gesellschafter können auf Erfüllung klagen, etwa auf eine bestimmte Stimmabgabe, und das Urteil ersetzt dann die Erklärung. In dringenden Fällen ist auch einstweiliger Rechtsschutz möglich. Das kostet aber Zeit, und der Schaden ist oft schon eingetreten.
- Vertragsstrafe: Deshalb enthalten gute Gesellschaftervereinbarungen eine Vertragsstrafe für Verstöße. Sie schreckt ab und erspart den Nachweis eines konkreten Schadens. Zusätzlich kann ein schwerer Verstoß als Bad-Leaver-Fall definiert werden.
Beispiel: Ein Gründer steigt nach 18 Monaten aus
Das folgende Beispiel ist eine vereinfachte Modellrechnung: Scheidet ein Gründer mit einem Drittel der Anteile nach 18 Monaten als Good Leaver aus, sind bei einem Vesting über vier Jahre 37,5 % seiner Beteiligung erdient; nach der hier unterstellten Regelung behält er diesen Teil und überträgt den nicht erdienten Rest. Anna, Ben und Can gründen eine Software-GmbH mit 25.000 EUR Stammkapital, jeder hält ein Drittel. In der notariell beurkundeten Gesellschaftervereinbarung vereinbaren sie ein Vesting über 48 Monate mit einem Cliff nach zwölf Monaten, danach erdient jeder Gründer monatlich weitere Anteile. Nach 18 Monaten zieht Can aus familiären Gründen ins Ausland, das gilt nach der Vereinbarung als Good-Leaver-Fall. Eine Finanzierungsrunde hat die GmbH kurz zuvor mit 1,2 Mio. EUR bewertet. Ob die Übertragungspflicht und die vorgesehene Abfindung wirksam sind, hängt von der konkreten Vereinbarung und den Umständen des Einzelfalls ab.
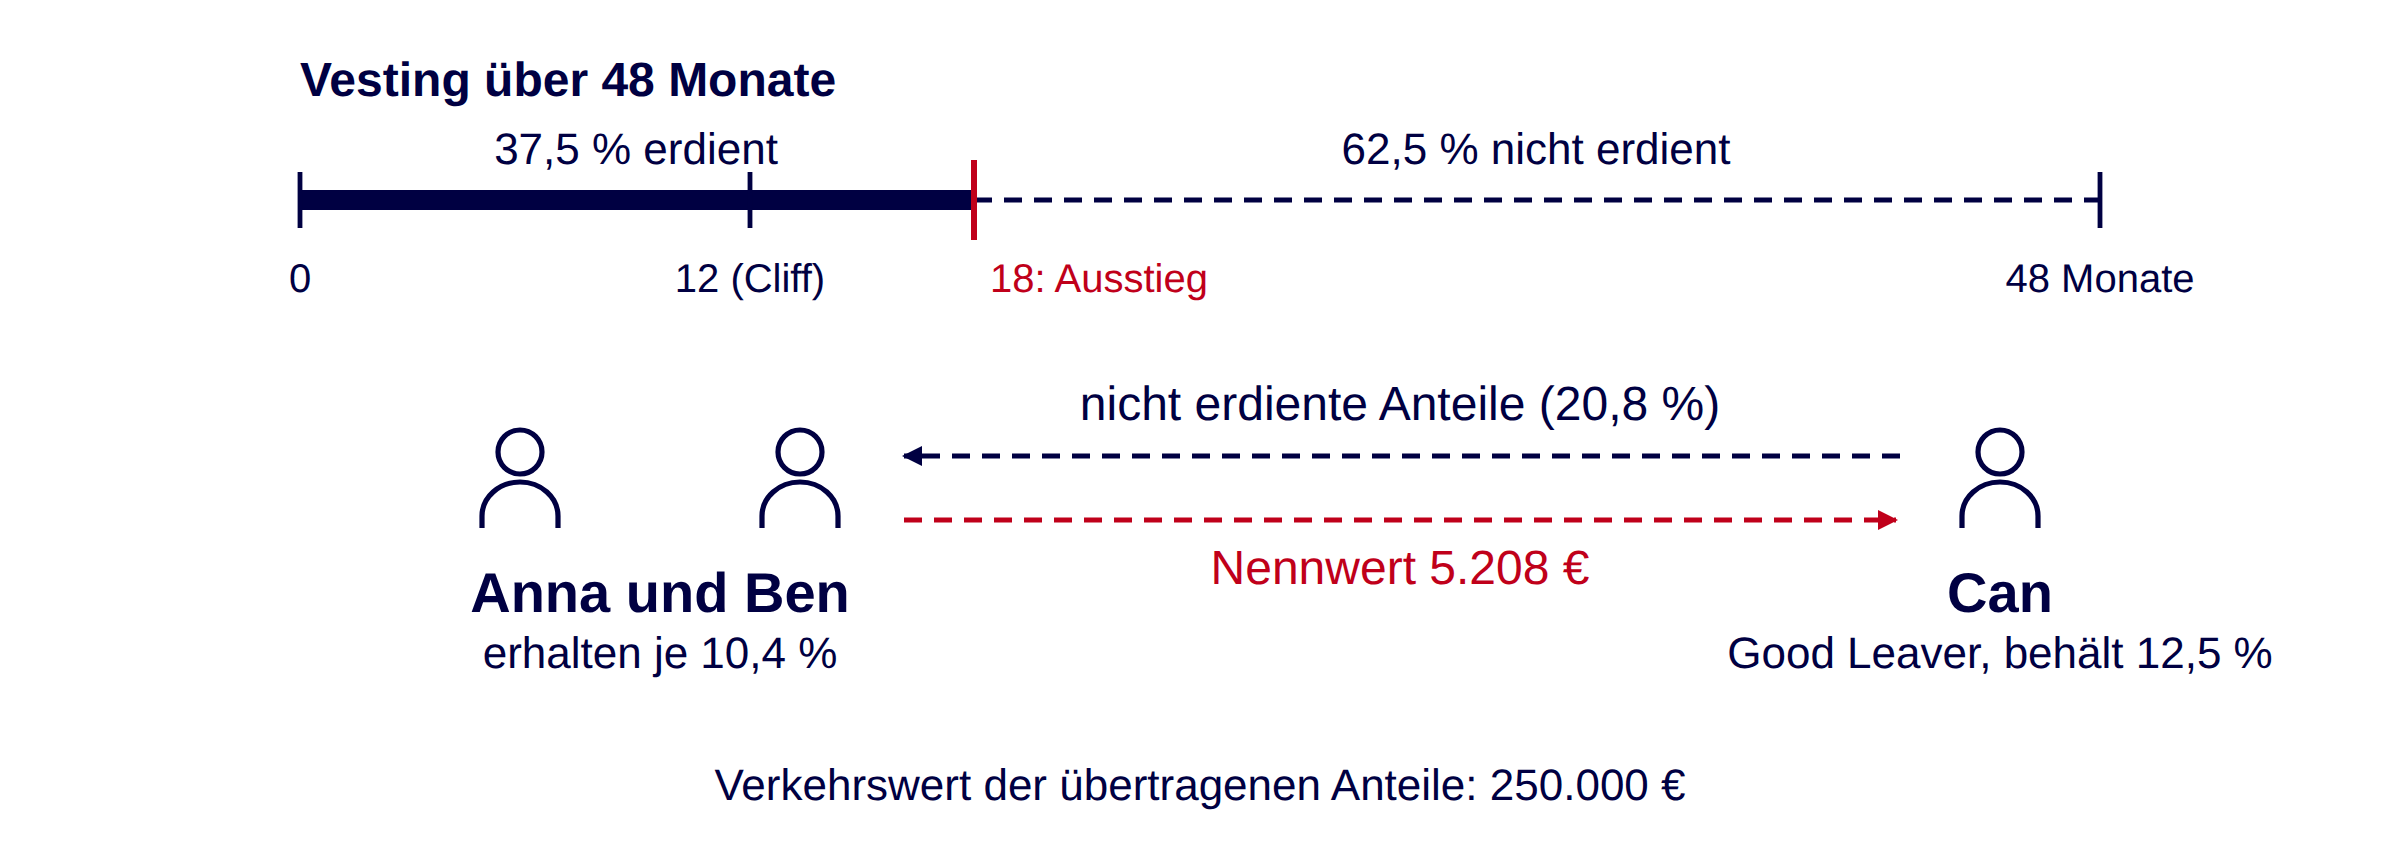
Annahmen für die vereinfachte Modellrechnung: Stammkapital 25.000 EUR zu gleichen Teilen, Vesting über 48 Monate mit Cliff nach 12 Monaten und monatlichem Vesting danach, Bewertung der GmbH mit 1,2 Mio. EUR sowie Übertragung der nicht erdienten Anteile zu einem rechnerischen Nennbetrag. Nach 18 Monaten sind 37,5 % von Cans Beteiligung erdient; der rechnerische Nennbetrag des nicht erdienten Anteils beträgt rund 5.208 EUR. Die Bewertung von 1,2 Mio. EUR und ein daraus abgeleiteter Wert von 250.000 EUR für die von Can übertragenen Anteile sind nur vereinfachte Bewertungsansätze, nicht automatisch der steuerlich maßgebliche Wert oder ein angemessener Kaufpreis.
- Ohne Vereinbarung: Ohne Vereinbarung könnte Can sein volles Drittel behalten, obwohl er nicht mehr mitarbeitet. Anna und Ben würden den Wert des Unternehmens künftig allein steigern, während Can weiterhin am Erfolg beteiligt bliebe. Bei einer späteren Finanzierungsrunde kann das problematisch sein, weil Investoren häufig erwarten, dass die Beteiligungsverhältnisse zur weiteren Mitarbeit der Gründer passen.
- Bad Leaver: Bei einem Wechsel zu einem Wettbewerber kann eine Vereinbarung vorsehen, dass Can als Bad Leaver gilt und Anteile übertragen muss. Sie kann auch vorsehen, dass dies erdiente Anteile betrifft und die Abfindung niedrig ist, etwa zum Nennwert. Ob eine solche weitgehende Regelung wirksam ist, hängt jedoch von ihrer konkreten Ausgestaltung, dem Anlass des Ausscheidens und dem Verhältnis zwischen Abfindung und Wert der Anteile ab.
- Steuern: Die Übertragung der nicht erdienten Anteile kann steuerlich relevant sein, wenn der vereinbarte Kaufpreis unter dem steuerlich maßgeblichen Wert liegt. Die 5.208 EUR sind hier nur der rechnerische Nennbetrag des nicht erdienten Anteils; 250.000 EUR sind lediglich ein vereinfachter Bewertungsansatz und nicht automatisch der steuerliche Wert oder der angemessene Kaufpreis. Ob Schenkungsteuer anfällt, hängt insbesondere davon ab, ob Can die Anteile an Anna und Ben überträgt oder ob die Gesellschaft sie einzieht, sowie von der steuerlichen Bewertung im Einzelfall. Anna und Ben sollten die geplante Übertragung deshalb vorab steuerlich prüfen lassen.
Häufig gestellte Fragen


Unverbindliche Ersteinschätzung