Managementbeteiligung im Private Equity: Formen, Ausgestaltung und Besteuerung

- Bei einer Managementbeteiligung wird das Management eines Portfoliounternehmens wirtschaftlich am Erfolg der Beteiligung beteiligt, um seine Interessen mit denen des Private-Equity-Investors gleichzuschalten.
- Gängige Formen sind Sweet Equity, Sweat Equity, virtuelle Beteiligungen sowie Genussrechte und stille Beteiligungen – sie unterscheiden sich vor allem darin, ob und wann echte Anteile übertragen werden.
- Steuerlich entscheidet vor allem, ob der Gewinn als Arbeitslohn oder als Kapitaleinkünfte eingeordnet wird – der BFH hat diese Abgrenzung zuletzt mit mehreren Entscheidungen deutlich zugunsten der Manager präzisiert.
Was ist eine Managementbeteiligung im Private Equity?
Eine Managementbeteiligung (je nach Ausgestaltung auch als Management Equity Program – MEP – bei gesellschaftsrechtlichen Beteiligungsformen oder als Management Participation Program – MPP – bei schuldrechtlichen bzw. virtuellen Modellen bezeichnet) ist eine Vereinbarung, durch die das Management eines Portfoliounternehmens neben seinem Gehalt am wirtschaftlichen Erfolg der Beteiligung beteiligt wird – regelmäßig im Zuge eines Buy-outs, bei dem ein Private-Equity-Investor die Mehrheit am Unternehmen übernimmt. Der Investor verfolgt damit vor allem ein Ziel: Das Management soll wirtschaftlich so gestellt werden, als wäre es selbst Gesellschafter, damit es unternehmerisch handelt und nicht nur seinen eigenen Gehaltsinteressen folgt. Dieses Prinzip wird in der Praxis meist als „Skin in the Game" bezeichnet und ist inzwischen bei nahezu jedem größeren Buy-out fester Bestandteil der Transaktionsstruktur.
Wie eine Managementbeteiligung im Einzelnen ausgestaltet wird, unterscheidet sich von Transaktion zu Transaktion erheblich. Einige Eckpunkte finden sich dabei jedoch regelmäßig wieder:
- Typischer Umfang: Als typischer, aber nicht allgemein geltender Praxiswert hält das Management häufig zwischen 5 % und 15 % der Anteile an der Erwerbsgesellschaft (Holdingvehikel). Die genaue Quote hängt insbesondere von Unternehmensgröße, Fondsstrategie und Verhandlungsposition des Managements ab; höhere oder niedrigere Quoten sind je nach Transaktion möglich.
- Erfasste Manager: In der Regel wird zunächst die Geschäftsführung (C-Level) beteiligt; bei größeren Transaktionen bezieht der Investor häufig auch die zweite Führungsebene mit ein, um die Anreizwirkung breiter im Unternehmen zu verankern.
- Investitionsbeitrag: Bei den gesellschaftsrechtlichen Beteiligungsformen – insbesondere Sweet Equity – leistet das Management üblicherweise einen eigenen Kapitalbeitrag (Co-Investment), der zwar deutlich unter dem der Fondsinvestoren liegt, aber ein echtes wirtschaftliches Risiko begründen soll. Bei Sweat Equity verschiebt sich dieser Kapitaleinsatz zeitlich nach hinten, bei virtuellen Beteiligungen sowie bei vielen Genussrechts- und stillen-Beteiligungsmodellen ist gar kein oder nur ein geringer Kapitaleinsatz erforderlich.
Welche Formen der Managementbeteiligung gibt es?
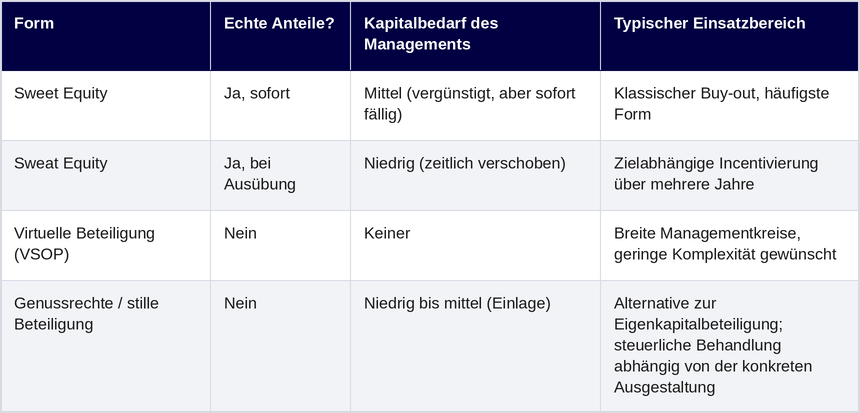
Für die Ausgestaltung einer Managementbeteiligung stehen mehrere Modelle zur Verfügung, die sich vor allem darin unterscheiden, ob echte Gesellschaftsanteile übertragen werden und wann das Management dafür bezahlt. Die Wahl des Modells hat dabei nicht nur gesellschaftsrechtliche, sondern auch erhebliche steuerliche Konsequenzen, die weiter unten noch vertieft werden. In der Praxis haben sich vier Grundformen etabliert, die auch kombiniert eingesetzt werden können.
- Sweet Equity: Das Management erwirbt sofort echte Anteile – meist an einer eigens gegründeten Manager-Beteiligungsgesellschaft, die ihrerseits am Zielunternehmen beteiligt ist – und zwar zu Konditionen, die gegenüber den Fondsinvestoren vergünstigt sind. Diese Form gilt in der Praxis als die klassische und am weitesten verbreitete Ausgestaltung einer Managementbeteiligung im Private Equity und macht das Management sofort zum Gesellschafter mit entsprechenden Mitwirkungsrechten, setzt aber voraus, dass es den (wenn auch vergünstigten) Kaufpreis tatsächlich aufbringt.
- Sweat Equity: Das Management erhält zunächst keine Anteile, sondern erst nach Erreichen bestimmter Ziele ein Bezugsrecht (meist in Form einer Option), zu einem heute bereits festgelegten Preis Anteile zu erwerben. Dieses Modell verschiebt den Kapitalbedarf des Managements zeitlich nach hinten und bindet die tatsächliche Beteiligung an die Zielerreichung sowie die spätere Ausübung des Bezugsrechts.
- Virtuelle Beteiligungen (VSOP): Hier erhält das Management keine echten Anteile, sondern lediglich einen schuldrechtlichen Anspruch, der sich wirtschaftlich wie eine Beteiligung verhält – etwa eine Zahlung bei Exit, die sich an der Wertentwicklung des Unternehmens orientiert. Diese Form ist rechtlich am einfachsten umzusetzen, da keine Gesellschafterstellung und damit auch kein Mitspracherecht entsteht.
- Genussrechte und stille Beteiligungen: Auch hier erhält das Management regelmäßig keine echten Anteile, sondern eine schuldrechtlich ausgestaltete Beteiligung an Gewinn oder Wertentwicklung; eine mitgliedschaftliche Gesellschafterstellung entsteht dabei grundsätzlich nicht. Die steuerliche Einordnung der Erträge hängt von der konkreten Ausgestaltung des jeweiligen Sonderrechtsverhältnisses ab (dazu näher im Abschnitt zur Besteuerung).
Worauf muss bei der Ausgestaltung von Managementbeteiligungen geachtet werden?
Eine Managementbeteiligung ist praktisch nie bedingungslos ausgestaltet – der Beteiligungsvertrag (häufig ein sogenanntes Management Participation Agreement) enthält meist mehrere Klauseln, die regeln, wie sich die Beteiligung im Zeitverlauf und bei bestimmten Ereignissen entwickelt. Diese Klauseln entscheiden am Ende oft stärker über den wirtschaftlichen Wert der Beteiligung als die gewählte Grundform selbst. Wer eine Managementbeteiligung verhandelt, sollte diesen Regelungen daher mindestens ebenso viel Aufmerksamkeit widmen wie der Höhe der Beteiligungsquote.
- Vesting: Die Beteiligung wächst häufig über einen vertraglich festgelegten Zeitraum an; in der PE-Praxis werden dabei oft Zeiträume von drei bis fünf Jahren sowie monatliche oder quartalsweise Vesting-Stufen vereinbart. Diese Werte sind jedoch transaktions- und vertragsabhängig. Beim vorzeitigen Ausscheiden kann der noch nicht gevestete Teil nach Maßgabe der Vereinbarung ganz oder teilweise verfallen.
- (Bad-)Leaver-Klauseln: Diese Regelungen bestimmen, ob und zu welchen Konditionen das Management seine Beteiligung beim Ausscheiden veräußern oder übertragen muss. In der Praxis sehen Good-Leaver-Fälle, etwa bei Ruhestand oder Invalidität, häufig eine Vergütung am Verkehrswert oder nach einer vereinbarten Bewertungsformel vor; für Bad-Leaver-Fälle können abweichende, gegebenenfalls niedrigere Preise gelten. Die zivilrechtliche Wirksamkeit und die steuerlichen Folgen solcher Klauseln sind jeweils gesondert anhand ihrer konkreten Ausgestaltung zu beurteilen.
- Tag-along-Klausel: Sie gibt dem Management das Recht, sich einem Verkauf der Mehrheitsgesellschafter zu gleichen Konditionen anzuschließen, statt mit einem neuen Mitgesellschafter zurückzubleiben.
- Drag-along-Klausel: Sie verpflichtet das Management umgekehrt, seine Anteile mitzuverkaufen, wenn die Mehrheitsgesellschafter das Unternehmen veräußern wollen – damit wird sichergestellt, dass ein Exit nicht an einzelnen Minderheitsgesellschaftern scheitert.
- Liquidationspräferenzen: Ein Teil des vom Investor bereitgestellten Kapitals kann neben dem „echten" Eigenkapital als Gesellschafterdarlehen oder Vorzugskapital in die Holdinggesellschaft fließen. Finanzierungsanteile von etwa 85 bis 95 % sowie feste Verzinsungen von etwa 6 bis 10 % p. a. sind lediglich typische Praxisbeispiele und hängen von der jeweiligen Transaktion, ihrer Finanzierung und der vereinbarten Kapitalstruktur ab. Diese Instrumente werden bei einem Exit regelmäßig vorrangig vor dem nachrangigen Eigenkapital bedient; erst danach partizipiert das Management an der verbleibenden Wertsteigerung. Bei einem Verkauf unterhalb der Erwartungen kann dies dazu führen, dass für das Management trotz nominell hoher Beteiligungsquote wenig oder kein Erlös verbleibt.
Wie werden Managementbeteiligungen im Private Equity besteuert?
Die Besteuerung einer Managementbeteiligung hängt maßgeblich davon ab, ob ein späterer Veräußerungsgewinn als Arbeitslohn oder als Ertrag aus einer eigenständigen Kapitalanlage einzuordnen ist. Bei der Veräußerung von Anteilen an einer Kapitalgesellschaft greift § 17 EStG, wenn der Manager innerhalb der letzten fünf Jahre unmittelbar oder mittelbar zu mindestens 1 % beteiligt war; in diesem Fall ist grundsätzlich das Teileinkünfteverfahren anwendbar. Unterhalb dieser Schwelle können Veräußerungsgewinne grundsätzlich Einkünfte aus Kapitalvermögen darstellen und der Abgeltungsteuer unterliegen; deren Anwendung ist jedoch insbesondere bei qualifizierten Beteiligungen oder Näheverhältnissen nach § 32d Abs. 2 EStG gesondert zu prüfen. Laufende Erträge richten sich zudem nach der jeweiligen Beteiligungsform. Da sich die eingangs genannte Quote von 5 bis 15 % typischerweise auf den gesamten Management-Pool und nicht auf den einzelnen Manager bezieht, ist die individuelle Beteiligung im Einzelfall zu prüfen. Der Bundesfinanzhof hat die Abgrenzung zwischen Arbeitslohn und Kapitaleinkünften zuletzt mit mehreren Entscheidungen weiter präzisiert:
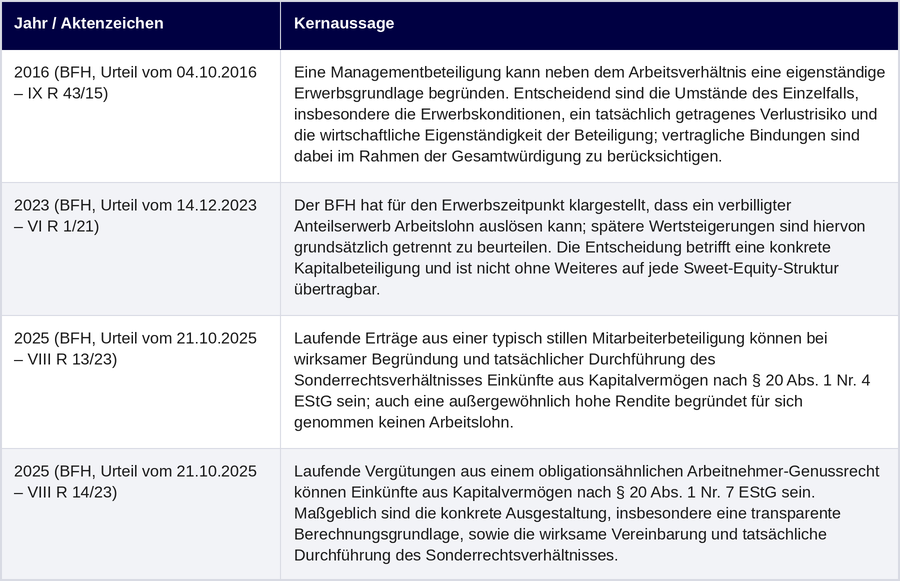
Praktisch bedeutet dies: Eine anfängliche Verbilligung beim Erwerb kann im Erwerbszeitpunkt als geldwerter Vorteil zu versteuern sein. Spätere Wertsteigerungen und ein Veräußerungsgewinn sind grundsätzlich eigenständig zu beurteilen; dies setzt eine wirksam begründete und wirtschaftlich tatsächlich getragene Beteiligung voraus.
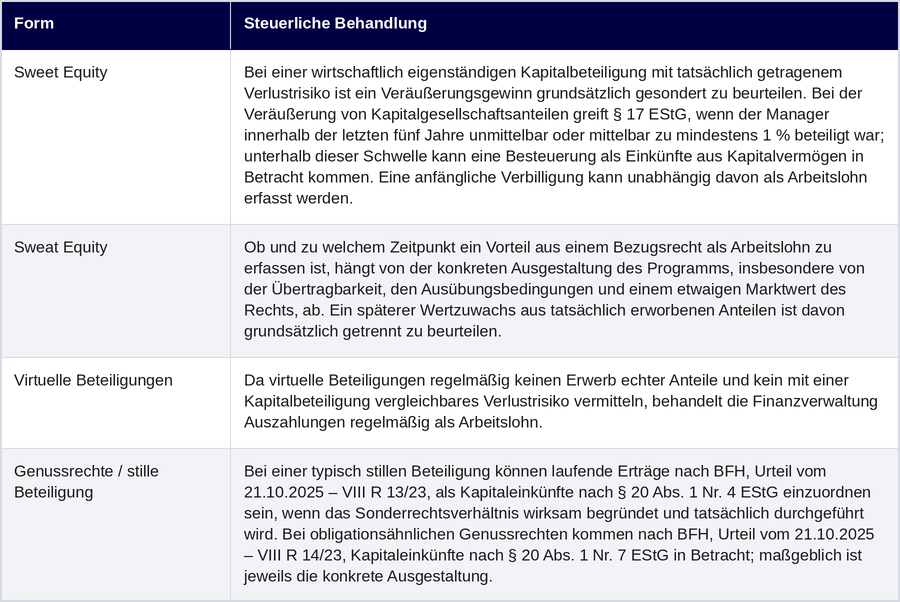
Die konkrete steuerliche Behandlung unterscheidet sich außerdem je nach gewählter Beteiligungsform:
Angesichts der erheblichen Unterschiede zwischen den Modellen lohnt sich eine sorgfältige steuerliche Strukturierung bereits bei Abschluss der Beteiligungsvereinbarung.
Häufig gestellte Fragen


Unverbindliche Ersteinschätzung