Berliner Testament: Was Ehepaare über Bindung, Pflichtteil und Erbschaftsteuer wissen müssen

Das Wichtigste in Kürze
- Beim Berliner Testament setzen sich Ehegatten gegenseitig zu Alleinerben ein und bestimmen, wer nach dem Tod des länger lebenden Ehegatten erben soll.
- Nach dem ersten Todesfall ist der überlebende Ehegatte an die wechselbezüglichen gemeinsamen Verfügungen gebunden. Wechselbezüglich bedeutet: Die Ehegatten haben die Regelung getroffen, weil auch der andere entsprechend verfügt hat.
- Steuerlich können beim klassischen Berliner Testament die Freibeträge der Kinder im ersten Erbfall ungenutzt bleiben.
Was ist ein Berliner Testament?
Ein Berliner Testament ist ein gemeinschaftliches Testament von Ehegatten, in dem sie sich gegenseitig als Alleinerben einsetzen und meist die gemeinsamen Kinder als Erben nach dem Tod des länger lebenden Ehegatten bestimmen. Bei der klassischen Gestaltung (Einheitslösung) wird der überlebende Ehegatte dabei Vollerbe, nicht Vorerbe. Dieser spätere Erbe – meist die Kinder – wird Schlusserbe genannt. Auch eingetragene Lebenspartner können ein gemeinschaftliches Testament errichten. Es genügt, wenn ein Ehegatte das Testament vollständig handschriftlich schreibt und beide unterschreiben. Alternativ kann das Testament notariell beurkundet werden.
Für die Einflussmöglichkeiten des überlebenden Ehegatten gibt es zwei Lösungen:
- Einheitslösung: Der überlebende Ehegatte wird Alleinerbe. Das Vermögen des zuerst Verstorbenen geht in sein eigenes Vermögen über; die Kinder erben erst nach seinem Tod. Der überlebende Ehegatte kann über das geerbte Vermögen frei verfügen.
- Trennungslösung: Der überlebende Ehegatte wird Vorerbe, die Kinder werden Nacherben. Das Vermögen des zuerst Verstorbenen bleibt dabei rechtlich vom eigenen Vermögen des überlebenden Ehegatten getrennt. Typischerweise unterliegt der Vorerbe bestimmten Beschränkungen.
Bei der Trennungslösung bleibt das Vermögen des zuerst Verstorbenen für die Kinder als Nacherben erhalten. Ehegatten sollten im Testament klar festlegen, ob der überlebende Ehegatte frei über das geerbte Vermögen verfügen darf oder ob es für die Kinder erhalten bleiben soll. Die Begriffe Alleinerbe, Vorerbe und Nacherbe haben dabei unterschiedliche Folgen: Der Alleinerbe kann über das geerbte Vermögen grundsätzlich frei verfügen, während der Vorerbe es für die Nacherben erhalten muss. Welche Lösung die Ehegatten wollten, ergibt sich aus dem Testament und seiner Auslegung. Die Trennungslösung beschränkt den überlebenden Ehegatten stärker, weil er über das geerbte Vermögen nicht frei verfügen kann.
Kann man ein Berliner Testament ändern oder widerrufen?
Wechselbezügliche Verfügungen in einem Berliner Testament können zu Lebzeiten beider Ehegatten durch eine notarielle Erklärung gegenüber dem anderen Ehegatten widerrufen werden. Nach dem ersten Todesfall ist der überlebende Ehegatte an diese Verfügungen gebunden. Das bedeutet: Er kann die gemeinsamen Regelungen nicht mehr einseitig ändern.
- Wechselbezüglichkeit: Verfügungen sind wechselbezüglich, wenn ein Ehegatte sie nur getroffen hat, weil der andere ebenfalls entsprechend verfügt. Setzen sich Ehegatten gegenseitig als Erben ein und bestimmen ihre gemeinsamen Kinder zu späteren Erben, spricht dies im Zweifel für eine solche Bindung. Nur wechselbezügliche Verfügungen sind nach dem ersten Todesfall besonders bindend; andere Verfügungen können weiterhin widerrufen werden.
- Widerruf zu Lebzeiten: Solange beide Ehegatten leben, kann jeder seine wechselbezüglichen Verfügungen persönlich widerrufen. Der Widerruf muss notariell erklärt werden und dem anderen Ehegatten zugehen. Ein heimlich errichtetes neues Testament reicht dafür nicht aus.
- Bindung nach dem Tod: Nach dem Tod des ersten Ehegatten kann der Überlebende wechselbezügliche Verfügungen nicht mehr einseitig durch ein neues Testament ändern. Er kann sich von dieser Bindung lösen, wenn er das ihm Zugewendete ausschlägt, das Testament einen wirksamen Änderungsvorbehalt enthält oder gesetzliche Aufhebungs- oder Anfechtungsgründe vorliegen. Ein Änderungsvorbehalt kann sinnvoll sein, wenn sich die familiäre Situation später verändert, etwa durch eine Wiederheirat oder weil ein Kind besondere Unterstützung benötigt. Über sein Vermögen darf der Überlebende zu Lebzeiten weiterhin verfügen. Schenkungen können jedoch angreifbar sein, wenn sie die Schlusserben benachteiligen sollen.
Welche Nachteile hat das Berliner Testament?
Mögliche Nachteile des Berliner Testaments sind die Bindung des überlebenden Ehegatten an gemeinsame Regelungen, Pflichtteilsansprüche enterbter Kinder und mögliche steuerliche Nachteile, weil das Vermögen nacheinander auf zwei Personen übergeht.
- Bindung: Der überlebende Ehegatte ist nach dem ersten Todesfall grundsätzlich an wechselbezügliche Verfügungen gebunden und kann diese nicht einfach durch ein neues Testament ändern. Ohne einen Änderungsvorbehalt im Testament können veränderte Lebensumstände, etwa eine erneute Heirat oder Veränderungen in der Familie, die ursprüngliche Nachlassplanung erschweren. Eine Wiederverheiratungsklausel kann für den Fall einer neuen Ehe Regelungen treffen, kann aber selbst Fragen zur Auslegung aufwerfen.
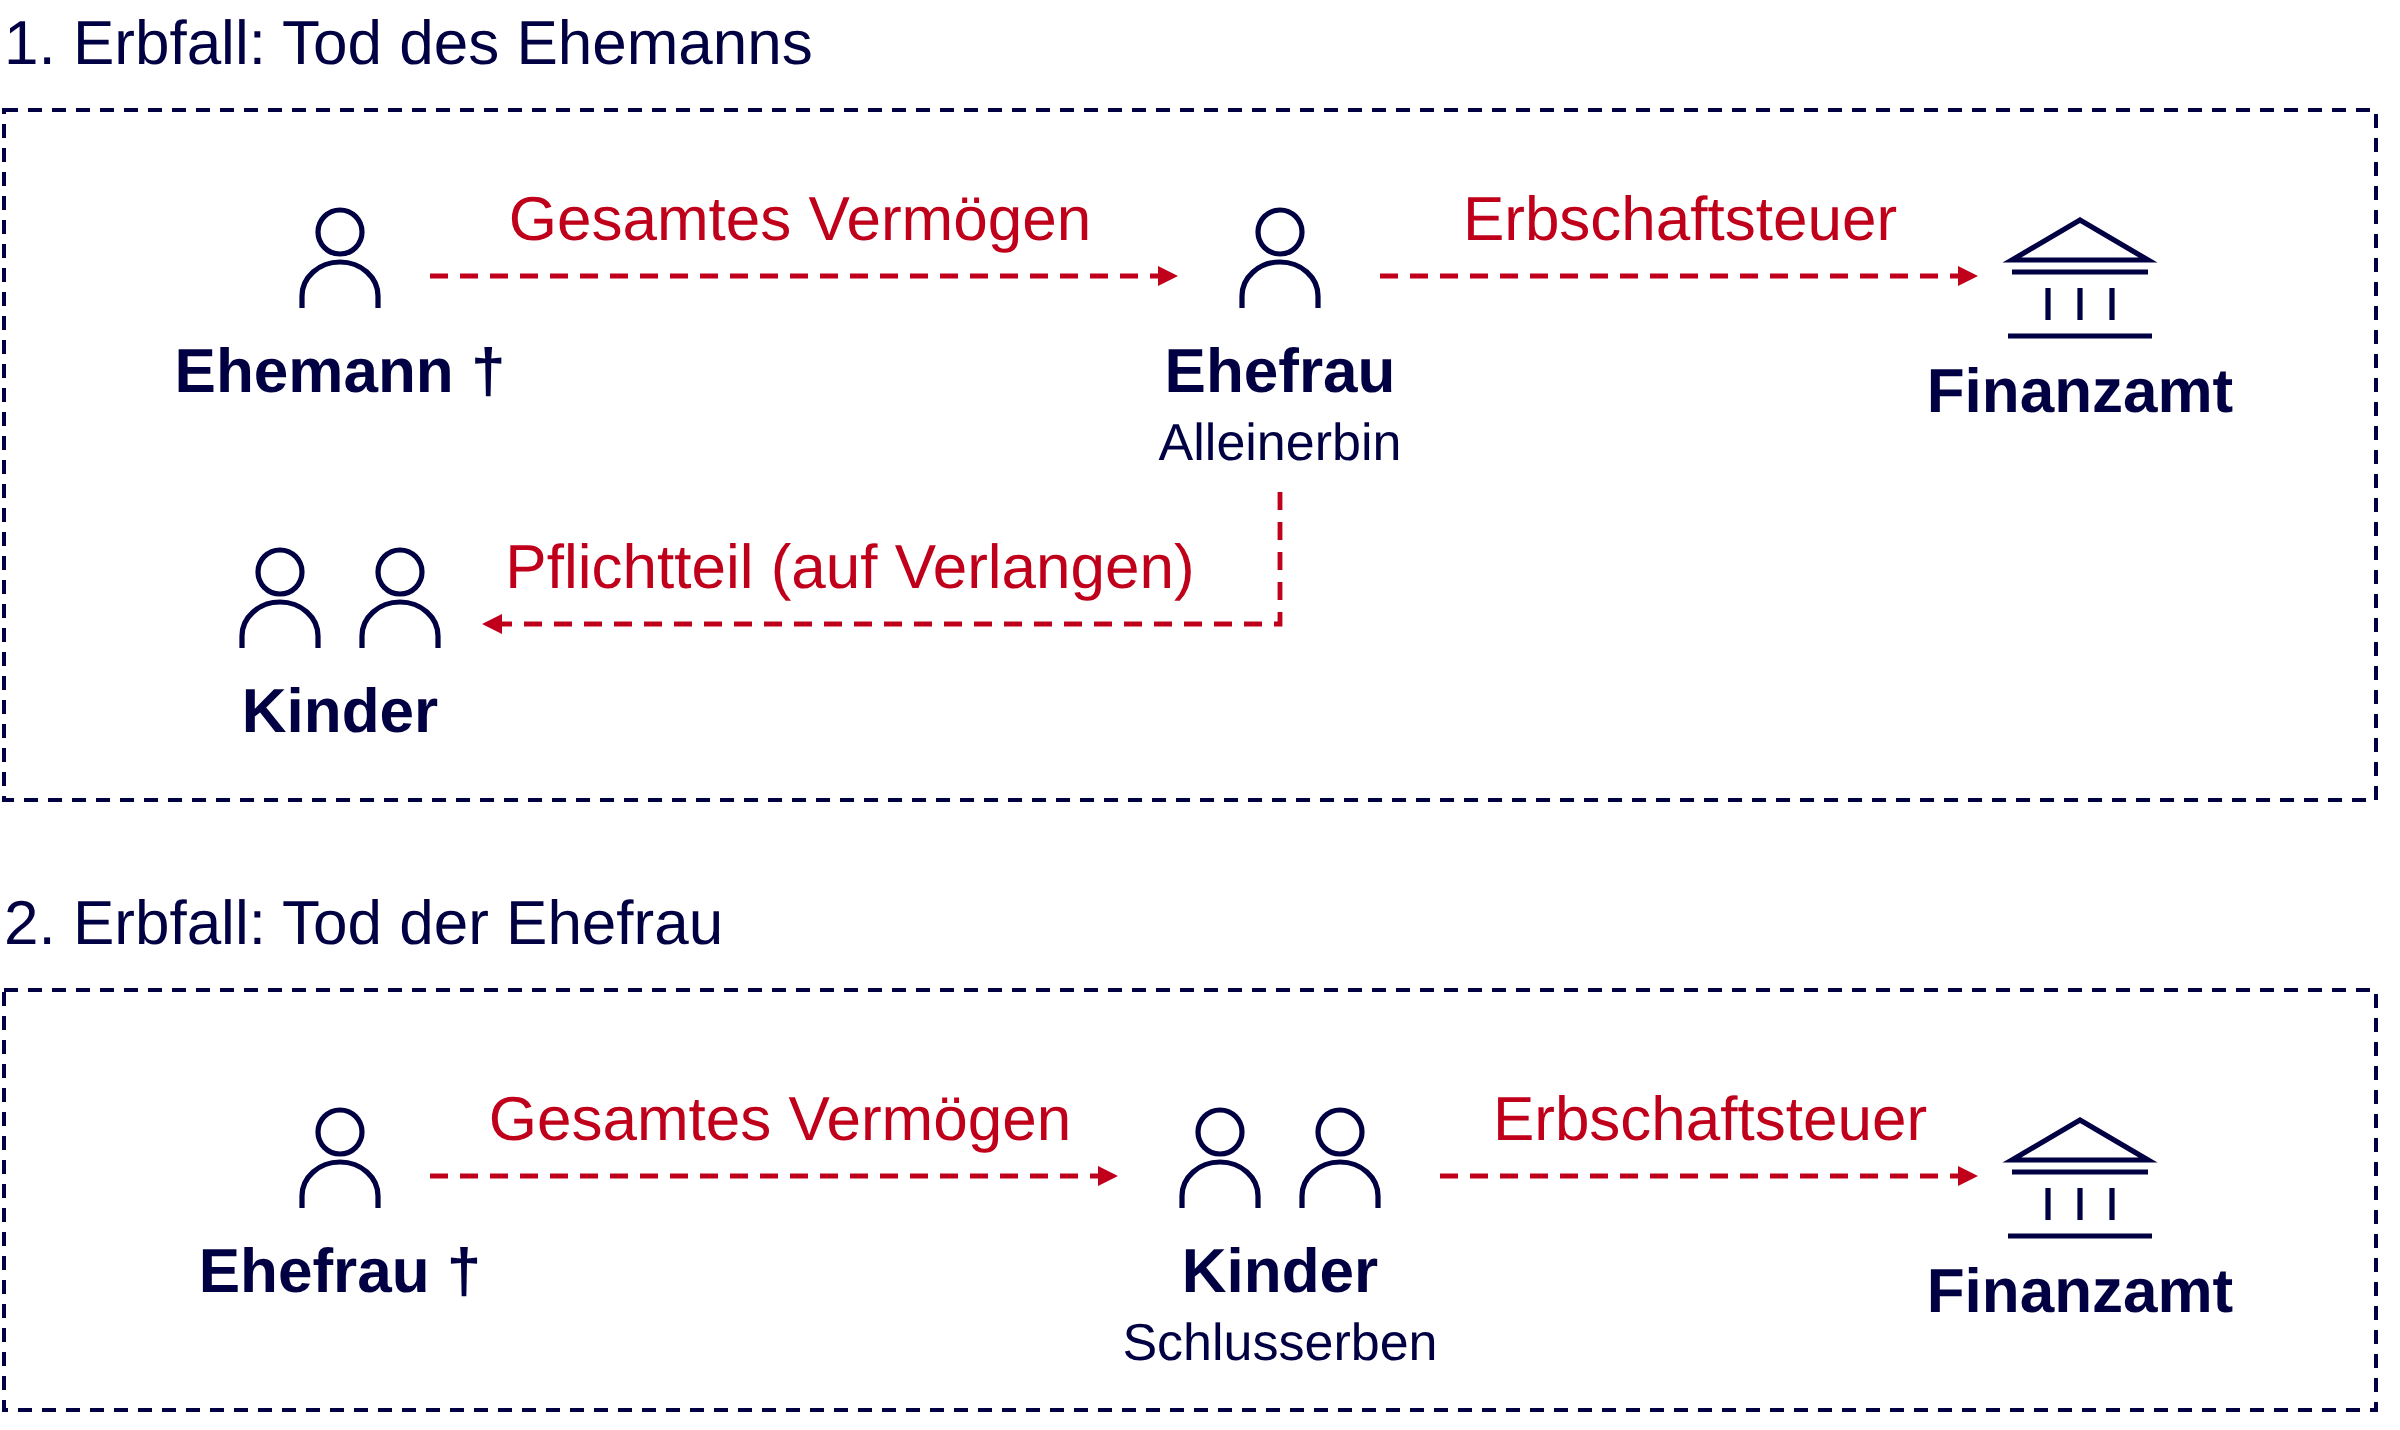
- Pflichtteil: Im ersten Erbfall sind die Kinder meist nicht als Erben eingesetzt und haben deshalb einen Pflichtteilsanspruch. Der Pflichtteil ist ein Geldanspruch gegen den Erben. Er beträgt die Hälfte des gesetzlichen Erbteils und kann sofort verlangt werden. Besteht das Vermögen vor allem aus einer Immobilie oder einer Unternehmensbeteiligung, kann die Auszahlung den überlebenden Ehegatten in Zahlungsschwierigkeiten bringen.
- Steuer: Bei der Einheitslösung erbt zunächst der Ehegatte; beim späteren Übergang auf die Kinder kann erneut Erbschaftsteuer anfallen. Die Freibeträge der Kinder gegenüber dem zuerst verstorbenen Elternteil von jeweils 400.000 EUR bleiben dabei ungenutzt, weil die Kinder beim ersten Todesfall nichts erben. Ob und in welcher Höhe daraus eine Mehrbelastung entsteht, hängt vor allem von den Freibeträgen, der Entwicklung des Vermögens und möglichen Steuerbefreiungen ab.
Was bewirkt eine Pflichtteilsstrafklausel?
Eine Pflichtteilsstrafklausel bestimmt, dass ein Kind, das nach dem ersten Erbfall seinen Pflichtteil verlangt, auch im zweiten Erbfall nur den Pflichtteil erhalten soll. Zum Hintergrund: Der Pflichtteil ist der gesetzliche Mindestanspruch bestimmter naher Angehöriger (z.B. Kinder), die durch ein Testament von der Erbfolge ausgeschlossen wurden, auf die Hälfte ihres gesetzlichen Erbteils in Geld. Mit einer Pflichtteilsstrafklausel wird also verhindert, dass ein Kind sowohl den – eigentlich nicht vorgesehenen – Pflichtteil am ersten Erbfall erhält als auch den späteren Anteil am zweiten Erbfall.
- Einfache Strafklausel: Die einfache Klausel beschränkt den Anteil des Kindes im Schlusserbfall auf den Pflichtteil. Sie verhindert die Geltendmachung des Pflichtteils im ersten Erbfall nicht, kann sie aber wirtschaftlich unattraktiv machen. Wer seinen Pflichtteil fordert, kann dadurch einen weitergehenden Anteil am späteren Erbe verlieren.
- Jastrowsche Klausel: Die Jastrowsche Klausel geht weiter. Kinder, die keinen Pflichtteil verlangen, erhalten zusätzlich ein Vermächtnis, also einen Anspruch auf bestimmte Werte aus dem Nachlass. Dieses wird nach der testamentarischen Gestaltung dem Nachlass des zuerst Verstorbenen zugeordnet, wird aber häufig erst beim Tod des überlebenden Ehegatten fällig. Das kann den späteren Nachlass des Überlebenden und damit auch den Pflichtteil eines fordernden Kindes beeinflussen.
Wie wird das Berliner Testament besteuert?
Beim Berliner Testament kann beim Übergang auf den überlebenden Ehegatten und beim späteren Übergang auf die Kinder jeweils Erbschaftsteuer anfallen. Ob und in welcher Höhe Steuer anfällt, hängt vor allem von Freibeträgen, Steuerbefreiungen und der Entwicklung des Vermögens ab.
- Freibeträge: Der Ehegatte hat einen persönlichen Freibetrag von 500.000 EUR, jedes Kind von 400.000 EUR je Elternteil. Hinzu kommt für den Ehegatten ein zusätzlicher Versorgungsfreibetrag von bis zu 256.000 EUR. Er wird um bestimmte Versorgungsbezüge wie Witwenrenten gekürzt. Für Ehegatten und Kinder gelten Steuersätze von 7 % bis 30 % auf den Teil des Erbes, der nach Abzug der Freibeträge steuerpflichtig bleibt.
- Familienheim: Das selbst genutzte Familienheim kann der Ehegatte steuerfrei erben, wenn er es nach dem Erbfall selbst bewohnt und zehn Jahre lang als Wohnung nutzt. Kinder können das Familienheim bis zu einer Wohnfläche von 200 qm steuerfrei erben, wenn sie ebenfalls zeitnah einziehen und es zehn Jahre lang selbst bewohnen. Zieht der Erbe vorher aus, entfällt die Befreiung rückwirkend, es sei denn, zwingende Gründe hindern ihn daran, die Immobilie weiter selbst zu nutzen.
- Mehrfacher Erwerb: Wird dasselbe Vermögen innerhalb von zehn Jahren mehrfach vererbt, kann sich die Erbschaftsteuer unter bestimmten Voraussetzungen zeitlich gestaffelt ermäßigen. Die Ermäßigung mildert die mögliche Doppelbelastung, beseitigt sie aber nicht vollständig.
Die Steuervergünstigungen für Betriebsvermögen werden aktuell verfassungsrechtlich geprüft. Ob und in welchem Umfang das Bundesverfassungsgericht Änderungen verlangt, ist offen; bis zu einer gegenteiligen Entscheidung gilt das aktuelle Recht fort.
Für wen eignet sich ein Berliner Testament?
Ein Berliner Testament kann für Ehepaare geeignet sein, wenn sie vor allem den überlebenden Ehegatten absichern möchten. Bei größerem oder komplexerem Vermögen sollte geprüft werden, ob diese Lösung noch passt.
- Geeignet: Liegt das Vermögen jedes Elternteils unter den steuerfreien Beträgen der Kinder, kann die steuerliche Belastung gering sein. Das Berliner Testament kann dann den Ehegatten absichern und eine klare Regelung für die Kinder schaffen. Ob es die passende Lösung ist, hängt aber von der Art und Höhe des Vermögens, möglichen Pflichtteilsansprüchen und der familiären Situation ab. Der Pflichtteil ist ein Geldanspruch naher Angehöriger, die durch ein Testament nicht Erben werden.
- Problematisch: Bei Patchwork-Familien, Unternehmensbeteiligungen oder größeren Immobilienvermögen kann ein Berliner Testament besondere Risiken bergen. Pflichtteilsansprüche können Geld entziehen, das etwa für eine Immobilie oder ein Unternehmen benötigt wird; die Bindung an gemeinsame Verfügungen kann die spätere Nachfolgeplanung erschweren. Vermächtnisse an die Kinder, also Ansprüche auf bestimmte Werte aus dem Nachlass, lebzeitige Schenkungen oder eine Trennungslösung, bei der das Vermögen des zuerst Verstorbenen getrennt bleibt, kommen als Gestaltungsoptionen in Betracht, müssen aber im Einzelfall geprüft werden.
Häufig gestellte Fragen


Unverbindliche Ersteinschätzung