Gewerblich geprägte Personengesellschaft: Voraussetzungen, Folgen und Gestaltung

- Eine gewerblich geprägte Personengesellschaft erzielt kraft gesetzlicher Fiktion (§ 15 Abs. 3 Nr. 2 EStG) ausschließlich gewerbliche Einkünfte – auch dann, wenn ihre tatsächliche Tätigkeit rein vermögensverwaltend ist.
- Voraussetzung ist, dass ausschließlich eine oder mehrere Kapitalgesellschaften persönlich haftende Gesellschafterin sind und keine natürliche Person, die auch Gesellschafter ist, organschaftlich zur Geschäftsführung befugt ist – der praktisch wichtigste Fall ist die GmbH & Co. KG.
- Die Prägung führt zu Gewerbesteuerpflicht.
Was ist eine gewerblich geprägte Personengesellschaft?
Die gewerblich geprägte Personengesellschaft ist keine eigene Rechtsform, sondern eine steuerliche Qualifikation, die grundsätzlich jede Personengesellschaft treffen kann – in der Praxis nahezu ausschließlich die Kommanditgesellschaft in der Ausprägung der GmbH & Co. KG. Zivilrechtlich handelt es sich also um eine ganz normale KG, GbR oder OHG; die Besonderheit liegt allein in der ertragsteuerlichen Behandlung ihrer Einkünfte. Ihre praktische Bedeutung verdankt die gewerbliche Prägung vor allem der GmbH & Co. KG: Sie ermöglicht es, die Haftungsbeschränkung einer Kapitalgesellschaft mit der einfacheren, transparenten Besteuerung einer Personengesellschaft zu verbinden – dieser Gestaltungsvorteil erklärt maßgeblich, warum es dieses Rechtsinstitut überhaupt gibt.
- Voraussetzung: Die gewerbliche Prägung selbst knüpft an die Geschäftsführung an: Ist ausschließlich eine Kapitalgesellschaft persönlich haftende Gesellschafterin und übernimmt auch nur diese die Geschäftsführung, ohne dass eine natürliche Person, die auch Gesellschafter ist, organschaftlich dazu befugt ist, gelten sämtliche Einkünfte der Gesellschaft kraft gesetzlicher Fiktion als gewerblich (§ 15 Abs. 3 Nr. 2 EStG). Die tatsächliche Tätigkeit – etwa die bloße Verwaltung von Immobilien oder Wertpapieren – spielt für die Einordnung keine Rolle mehr, sobald diese formalen Voraussetzungen erfüllt sind.
- Rechtsfolge: Die wichtigste Folge der Prägung ist die Umqualifizierung: Aus Vermietungs- oder Kapitaleinkünften werden gewerbliche Einkünfte mit allen daran anknüpfenden Konsequenzen – von der Gewerbesteuerpflicht über die Buchführungspflicht bis zur steuerlichen Verstrickung stiller Reserven im Betriebsvermögen. Welche Rechtsfolgen im Einzelnen entstehen, wird weiter unten im Detail dargestellt.
Was sind die Voraussetzungen für eine gewerblich geprägte Personengesellschaft?
Für die gewerbliche Prägung müssen zwei Voraussetzungen kumulativ vorliegen, die beide unmittelbar mit der Struktur von Haftung und Geschäftsführung zusammenhängen.
- Haftung ausschließlich durch Kapitalgesellschaften: Persönlich haftende Gesellschafterin darf ausschließlich eine oder mehrere Kapitalgesellschaften sein – klassischerweise eine GmbH, aber auch eine UG, SE oder AG ist möglich. Ist dagegen mindestens eine natürliche Person unbeschränkt haftende Gesellschafterin, etwa als Komplementär einer „normalen“ KG, scheidet die gewerbliche Prägung von vornherein aus.
- Kein Kommanditist mit Geschäftsführungsbefugnis: Zusätzlich darf kein nicht persönlich haftender Gesellschafter – gleich ob natürliche Person oder Kapitalgesellschaft – zur organschaftlichen Geschäftsführung befugt sein (R 15.8 Abs. 6 EStR). Wird etwa einem Kommanditisten – gleich ob natürliche Person oder Kapitalgesellschaft – zusätzlich zur Komplementär-GmbH – rechtsgeschäftlich Geschäftsführungsbefugnis eingeräumt, entfällt die Prägung, selbst wenn die GmbH weiterhin persönlich haftende Gesellschafterin bleibt. Eine bloße Prokura oder Handlungsvollmacht genügt dagegen nicht, um die Prägung zu vermeiden, da es allein auf die organschaftliche Vertretungsbefugnis ankommt.
Diese beiden Voraussetzungen lassen sich anhand typischer Konstellationen verdeutlichen:
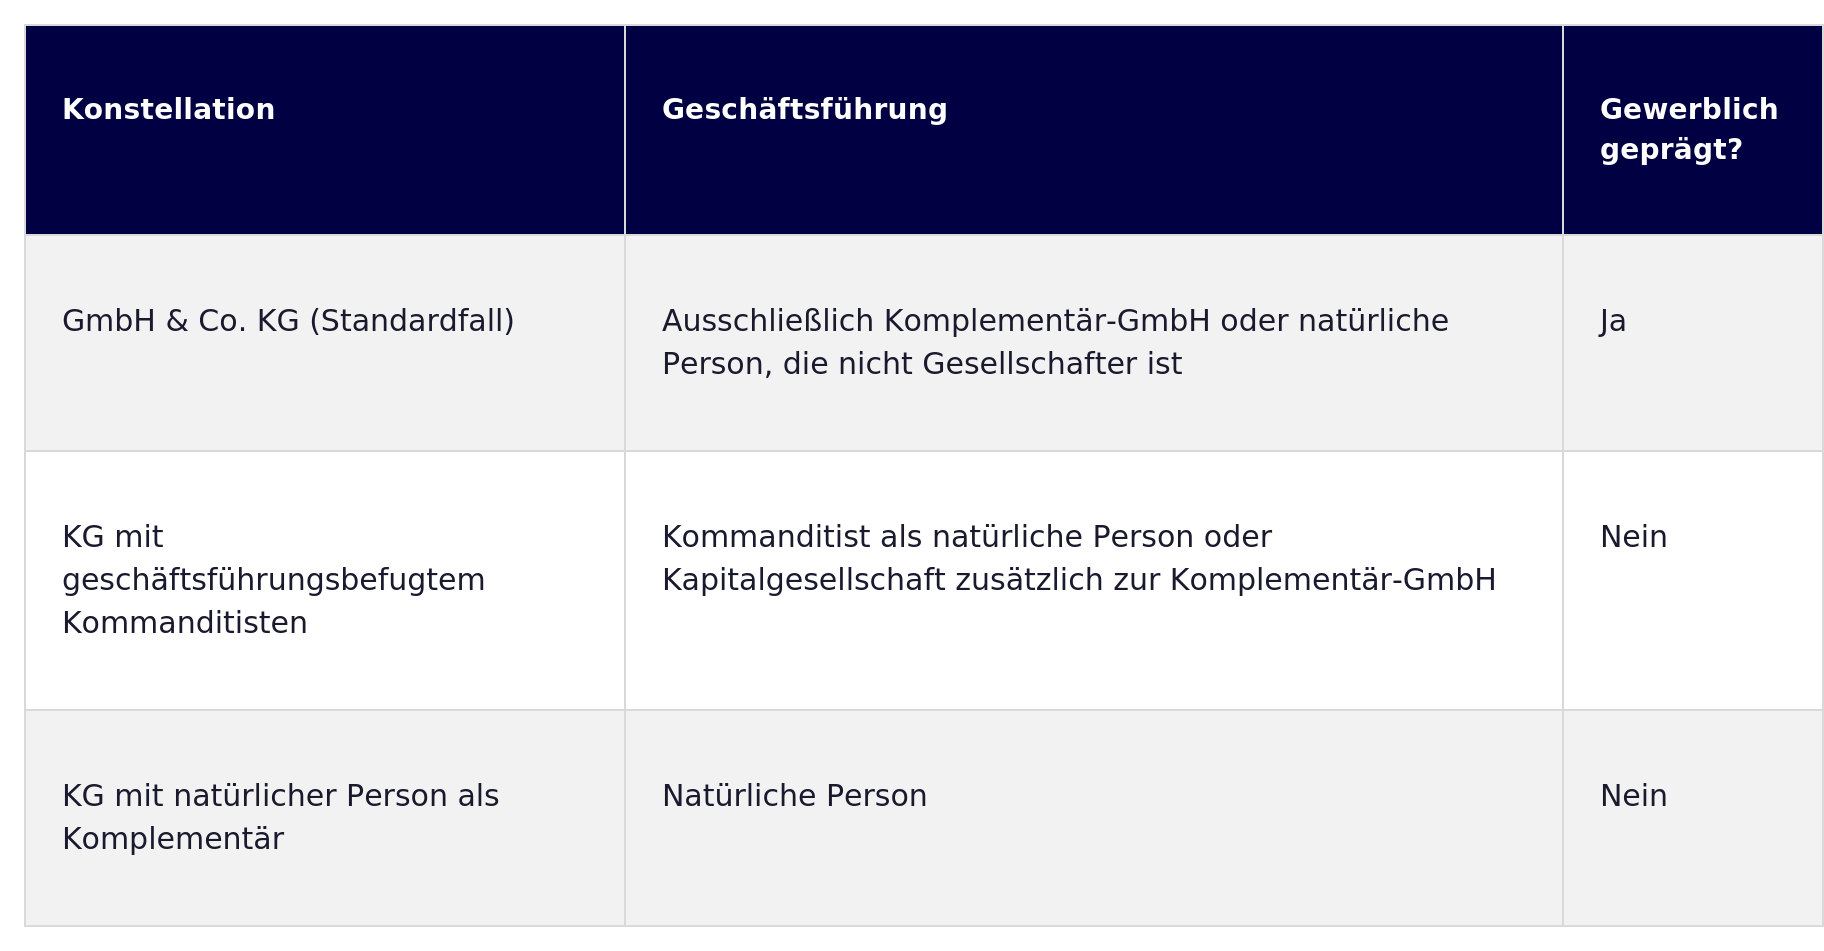
Besonderheiten gelten bei doppel- oder mehrstöckigen Personengesellschaften, etwa wenn eine Ober-KG als alleinige Komplementärin einer Unter-KG fungiert. Es sind – vereinfacht – drei Szenarien zu unterscheiden:
- Ist die Komplementärin der Ober-Personengesellschaft ihrerseits eine Kapitalgesellschaft – ist die Ober-Personengesellschaft also selbst gewerblich geprägt –, wird auch die Untergesellschaft wie im Standardfall als gewerblich geprägt behandelt.
- Ist die Komplementärin der Untergesellschaft dagegen selbst eine (nicht gewerblich geprägte) Personengesellschaft, greift die Prägungsfiktion des § 15 Abs. 3 Nr. 2 EStG nach ihrem Wortlaut nicht unmittelbar, da keine Kapitalgesellschaft persönlich haftet.
- Ist die Untergesellschaft in diesem Fall jedoch ihrerseits originär gewerblich tätig oder ihrerseits gewerblich geprägt, kann eine Gewerblichkeit gleichwohl über die sogenannte Abfärbewirkung (§ 15 Abs. 3 Nr. 1 EStG) entstehen. Diese wirkt – anders als es auf den ersten Blick naheliegt – nicht von der Ober- auf die Untergesellschaft, sondern von der Untergesellschaft auf die Obergesellschaft, also nach oben (sogenannte Aufwärtsabfärbung): Die gewerblichen Einkünfte aus der Beteiligung an der Untergesellschaft führen dazu, dass sämtliche Einkünfte der Obergesellschaft insgesamt als gewerblich gelten. Davon zu unterscheiden ist die klassische Seitwärtsabfärbung nach § 15 Abs. 3 Nr. 1 Satz 1 Alternative 1 EStG: Sie liegt vor, wenn ein und dieselbe Personengesellschaft neben einer an sich nicht gewerblichen Tätigkeit – etwa freiberuflicher Tätigkeit, Vermietung und Verpachtung oder Land- und Forstwirtschaft – zugleich eine eigene originär gewerbliche Tätigkeit ausübt. Mehrstöckige Strukturen sollten daher stets im Einzelfall geprüft werden.
Welche steuerlichen Auswirkungen hat die gewerbliche Prägung?
Die gewerbliche Prägung wirkt sich auf mehrere Steuerarten und Ebenen der Besteuerung aus, die im Rahmen der Planung gemeinsam betrachtet werden sollten.
- Einkommensteuer: Sämtliche Einkünfte der Gesellschaft werden in gewerbliche Einkünfte (§ 15 EStG) umqualifiziert und den Gesellschaftern im Rahmen der einheitlichen und gesonderten Feststellung anteilig zugerechnet. Statt einer einfachen Überschussrechnung wird regelmäßig eine Gewinnermittlung nach betrieblichen Grundsätzen erforderlich, bei größeren Gesellschaften einschließlich Buchführungs- und Bilanzierungspflicht.
- Gewerbesteuer: Die Gesellschaft selbst wird gewerbesteuerpflichtig. Bei natürlichen Personen als Gesellschafter wird die anteilige Gewerbesteuer nach § 35 EStG pauschal auf die Einkommensteuer angerechnet, was die Mehrbelastung häufig, abhängig vom gemeindlichen Hebesatz, spürbar abmildert, aber nicht vollständig kompensiert.
- Betriebsvermögen und stille Reserven: Die von der Gesellschaft gehaltenen Wirtschaftsgüter werden zu Betriebsvermögen, und stille Reserven werden dauerhaft steuerverstrickt – die zehnjährige Spekulationsfrist des § 23 EStG für private Veräußerungsgeschäfte greift für gewerblich geprägtes Vermögen nicht. Bei Immobilien im Betriebsvermögen kann sich zudem der anzuwendende Abschreibungssatz von dem im Privatvermögen unterscheiden.
- Verlustverrechnung: Verluste der Gesellschaft werden den Gesellschaftern als negative gewerbliche Einkünfte zugerechnet und können – vorbehaltlich der allgemeinen Verlustverrechnungsbeschränkungen sowie besonderer Vorschriften wie § 15a EStG bei Verlusten bei beschränkt haftenden Gesellschaftern und § 15b EStG bei Steuerstundungsmodellen – mit anderen positiven Einkünften verrechnet oder vor- bzw. zurückgetragen werden. Dies ist ein deutlicher Unterschied zur Kapitalgesellschaft, bei der Verluste auf Gesellschafterebene grundsätzlich nicht nutzbar sind. Grund dafür ist deren intransparente Besteuerung nach dem Trennungsprinzip: Verluste der Kapitalgesellschaft bleiben auf deren Ebene „gefangen“ und mindern nur künftige eigene Gewinne im Wege des Verlustvortrags, ohne den Gesellschaftern unmittelbar zugerechnet zu werden. Bei der transparent besteuerten Personengesellschaft wirken sich Verluste dagegen sofort auf der Ebene der Gesellschafter aus.
Wann ist der Einsatz einer gewerblich geprägten Personengesellschaft sinnvoll?
Ob sich die gewerbliche Prägung lohnt, hängt maßgeblich davon ab, ob ihre Vorteile die zusätzliche Gewerbesteuerbelastung und den höheren administrativen Aufwand aufwiegen. In der Praxis spricht die Prägung vor allem in folgenden Konstellationen für sich:
- Haftungsbegrenzung ohne Kapitalgesellschaft: Wer die Haftungsbegrenzung einer GmbH nutzen möchte, ohne eine vollständige Kapitalgesellschaft mit eigener Körperschaftsteuerpflicht zu gründen, findet in der gewerblich geprägten GmbH & Co. KG eine Zwischenlösung: Haftung wie bei der GmbH, Besteuerung wie bei der Personengesellschaft. Steuerlich unterliegt die GmbH als Kapitalgesellschaft der Körperschaft- und Gewerbesteuer, und eine Ausschüttung an die Gesellschafter wird bei diesen zusätzlich mit Abgeltungsteuer belastet; die gewerblich geprägte Personengesellschaft bleibt dagegen transparent besteuert – die Gewinne werden den Gesellschaftern unmittelbar mit ihrem persönlichen Einkommensteuersatz zugerechnet, wobei die Gewerbesteuer über § 35 EStG pauschal angerechnet wird.
- Nutzung von Anfangsverlusten: Bei Investitionen mit planmäßigen Verlustphasen – etwa durch hohe Finanzierungskosten oder Sanierungsaufwand – ermöglicht die Prägung, diese Verluste unmittelbar mit anderen Einkünften der Gesellschafter zu verrechnen, statt sie in einer Kapitalgesellschaft „gefangen“ zu halten. Besonders attraktiv ist dies für Gesellschafter mit hohem Einkommen aus anderen Quellen, etwa aus ihrer beruflichen Tätigkeit oder aus weiteren Beteiligungen, da sich die Anfangsverluste bei ihnen unmittelbar steuermindernd auswirken, statt erst mit künftigen Gewinnen der Gesellschaft verrechnet werden zu können.
- Einheitliche Qualifikation bei gemischten Gesellschafterkreisen: Sind an einer Gesellschaft sowohl privat als auch betrieblich beteiligte Gesellschafter beteiligt, kann eine bewusste gewerbliche Prägung die in unserem Beitrag zur Zebragesellschaft beschriebene Aufspaltung in unterschiedliche Einkunftsarten vermeiden, da dann für alle Gesellschafter einheitlich gewerbliche Einkünfte vorliegen.
Beendigung der Prägung („Entprägung“): Wird die gewerbliche Prägung dagegen nicht mehr gewünscht, etwa weil die Verlustphase abgeschlossen ist und die Gewerbesteuerbelastung überwiegt, kann sie durch eine „Entprägung“ beendet werden – indem eine natürliche Person organschaftliche Geschäftsführungsbefugnis erhält. Steuerlich ist dies jedoch keine neutrale Maßnahme: Die Entprägung führt grundsätzlich zu einer Betriebsaufgabe, bei der sämtliche im Betriebsvermögen gebildeten stillen Reserven aufgedeckt und sofort versteuert werden müssen, da die Wirtschaftsgüter vom Betriebs- in das Privatvermögen überführt werden. Eine Entprägung sollte daher nur nach sorgfältiger Prüfung erfolgen, etwa wenn zu einem gewählten Zeitpunkt kaum stille Reserven vorhanden sind, oder durch eine vorherige Ausgliederung in eine andere gewerblich geprägte oder gewerblich tätige Struktur, die die Steuerverstrickung fortführt. Wer eine gewerblich geprägte Struktur speziell zur Vermögensverwaltung nutzen möchte, findet vertiefende Hinweise in unserem Beitrag zur gewerblich geprägten Personengesellschaft in der Vermögensverwaltung.
Häufig gestellte Fragen


Unverbindliche Ersteinschätzung