oHG Steuern: Besteuerung der offenen Handelsgesellschaft im Überblick

- Die oHG selbst zahlt keine Einkommensteuer; jeder Gesellschafter versteuert seinen individuellen Gewinnanteil mit seinem eigenen persönlichen Steuersatz (Transparenzprinzip).
- Da eine oHG – aus handelsrechtlicher Sicht – stets ein Handelsgewerbe betreibt, ist sie so gut wie immer originär gewerblich tätig und damit gewerbesteuerpflichtig.
- Der Gewinn wird zentral im Rahmen der einheitlichen und gesonderten Feststellung ermittelt, wobei neben der gemeinsamen Gesamthandsbilanz häufig individuelle Ergänzungsbilanzen einzelner Gesellschafter zu berücksichtigen sind.
Wie wird eine offene Handelsgesellschaft besteuert?
Die oHG ist grundsätzlich steuerlich transparent: Sie ist selbst kein Steuersubjekt der Einkommensteuer. Der erzielte Gewinn wird stattdessen unmittelbar den Gesellschaftern entsprechend ihrem im Gesellschaftsvertrag festgelegten Gewinnverteilungsschlüssel zugerechnet, unabhängig davon, ob der jeweilige Anteil tatsächlich entnommen wird. Jeder Gesellschafter versteuert seinen Anteil mit seinem eigenen, individuellen Einkommensteuersatz – zwei Gesellschafter mit identischem Gewinnanteil können also unterschiedlich hoch besteuert werden, je nachdem, welche weiteren Einkünfte sie persönlich haben.
Bei der Umsatzsteuer und der Gewerbesteuer gilt dagegen keine Transparenz: Hier ist die oHG selbst Steuerschuldnerin. Da eine oHG nach § 105 HGB stets auf den Betrieb eines Handelsgewerbes gerichtet sein muss, ist sie fast ausnahmslos originär gewerblich tätig im Sinne des § 15 Abs. 1 EStG – Fragen der gewerblichen Prägung, die bei der Kommanditgesellschaft sehr praxisrelevant sind, stellen sich hier meist nicht.
Der von der Gesellschaft erzielte Gewinn wird zunächst zentral ermittelt und den Gesellschaftern im Rahmen der einheitlichen und gesonderten Feststellung zugewiesen, bevor er in deren persönliche Steuererklärung einfließt.
Ein Beispiel verdeutlicht die individuelle Besteuerung: Eine oHG erzielt einen Gewinn von 200.000 EUR, der laut Gesellschaftsvertrag im Verhältnis 60 zu 40 auf die Gesellschafter A und B verteilt wird. Beide haben unterschiedliche persönliche Steuersätze, da bei A weitere Einkünfte hinzukommen, während B ausschließlich am Gewinn der oHG beteiligt ist.
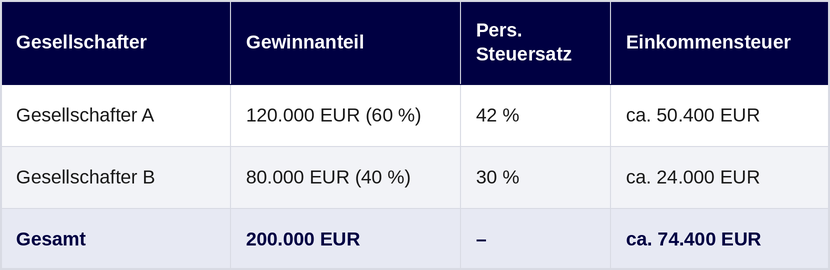
Vereinfachte Darstellung ohne Solidaritätszuschlag und Kirchensteuer sowie ohne Berücksichtigung der Steuerprogression und etwaiger Sondervergütungen.
Anders als bei einer Kapitalgesellschaft, also z.B. einer GmbH, deren Gewinn unabhängig von den persönlichen Verhältnissen der Gesellschafter einheitlich mit Körperschaftsteuer belastet wird, hängt die tatsächliche Steuerlast bei der oHG also unmittelbar von der individuellen Steuersituation jedes einzelnen Gesellschafters ab.
Welche Besonderheiten bestehen bei den einzelnen Steuerarten?
Für die praktische Steuerplanung lohnt sich ein Blick auf die Besonderheiten der einzelnen Steuerarten.
- Einkommensteuer: Jeder Gesellschafter versteuert seinen individuellen Gewinnanteil mit seinem persönlichen Einkommensteuersatz. Zum Gewinnanteil zählen dabei nicht nur der Anteil am laufenden Gesamthandsgewinn, sondern auch etwaige Sondervergütungen, die die Gesellschaft an den Gesellschafter zahlt.
- Umsatzsteuer: Die oHG ist als unternehmerisch tätige Gesellschaft selbst umsatzsteuerpflichtig und gibt eigene Umsatzsteuervoranmeldungen sowie eine Umsatzsteuerjahreserklärung ab – unabhängig von der ertragsteuerlichen Behandlung der Gesellschafter.
- Gewerbesteuer: Da die oHG praktisch immer originär gewerblich tätig ist, unterliegt sie mit ihrem gesamten Gewerbeertrag – einschließlich der Sondervergütungen – der Gewerbesteuer, die die Gesellschaft selbst schuldet. Bei natürlichen Personen als Gesellschafter wird die anteilige Gewerbesteuer nach § 35 EStG pauschal auf deren Einkommensteuer angerechnet, was die Doppelbelastung durch Einkommen- und Gewerbesteuer regelmäßig abmildert, abhängig vom gemeindlichen Hebesatz aber nicht immer vollständig kompensiert.
Welche Besonderheiten bestehen bei der Besteuerung der oHG?
Zwei Themen, die bei anderen Personengesellschaften regelmäßig diskutiert werden, spielen bei der oHG eine untergeordnete Rolle: Die gewerbliche Prägung betrifft Gesellschaften, die ohne diese Fiktion nur vermögensverwaltend wären – bei der in der Regel ohnehin originär gewerblichen oHG stellt sich diese Frage kaum. Gleiches gilt für die Zebragesellschaft: Deren Problem unterschiedlich qualifizierter Einkünfte bei privat und betrieblich beteiligten Gesellschaftern setzt eine vermögensverwaltende Gesellschaft voraus – bei der oHG erzielen dagegen alle Gesellschafter einheitlich gewerbliche Einkünfte.
Praktisch bedeutsamer ist bei der oHG dagegen die Gewinnermittlung im Detail. Neben der gemeinsamen Gesamthandsbilanz, die das Vermögen der Gesellschaft insgesamt abbildet, führt jeder Gesellschafter unter Umständen eine eigene Ergänzungsbilanz. Diese wird notwendig, wenn ein Gesellschafter seinen Anteil zu einem Preis erwirbt, der von seinem Buchwert-Kapitalkonto abweicht – etwa beim entgeltlichen Eintritt eines neuen Gesellschafters. Die Ergänzungsbilanz bildet dann die individuellen Mehr- oder Minderwerte ab und sorgt dafür, dass jeder Gesellschafter über die Zeit genau die Abschreibungen geltend macht, die seinen tatsächlichen Anschaffungskosten entsprechen – auch wenn alle Gesellschafter an derselben Gesamthandsbilanz beteiligt sind.
Eine weitere Besonderheit sind Sondervergütungen nach § 15 Abs. 1 Satz 1 Nr. 2 EStG: Zahlt die oHG einem Gesellschafter Gehalt, Darlehenszinsen oder Miete für überlassene Wirtschaftsgüter, mindert dies zivilrechtlich den Gewinn. Steuerlich wird die Zahlung dem Gesellschafter jedoch als Teil seines gewerblichen Gewinnanteils wieder hinzugerechnet, da Gesellschaft und Gesellschafter ertragsteuerlich als Einheit gelten. Anders als bei einer GmbH lässt sich der steuerpflichtige Gesamtgewinn der oHG durch solche Zahlungen also nicht mindern – auch nicht bei der Gewerbesteuer.
Wie lässt sich die oHG steuerlich gestalten?
Es gibt folgende praxisrelevante Ansatzpunkte:
- Gewinnverteilungsschlüssel frei vereinbaren: Da die Verteilung des Gewinns im Gesellschaftsvertrag frei geregelt werden kann, lässt sich die Steuerlast innerhalb der Gesellschafter so verteilen, dass sie zur jeweiligen individuellen Steuersituation passt – etwa durch eine höhere Gewinnbeteiligung für Gesellschafter mit niedrigerem persönlichen Steuersatz.
- Verlustverrechnung nutzen: Verluste der oHG werden den Gesellschaftern unmittelbar als negative (in der Regel) gewerbliche Einkünfte zugerechnet und können – vorbehaltlich der allgemeinen Verlustverrechnungsbeschränkungen – mit anderen positiven Einkünften der Gesellschafter verrechnet werden, was besonders in der Investitions- oder Aufbauphase eines Unternehmens vorteilhaft ist.
- Haftungsrisiko durch Umwandlung in GmbH & Co. KG begrenzen: Da bei der oHG alle Gesellschafter unbeschränkt haften, wird bei wachsendem Geschäftsbetrieb häufig eine Umwandlung in eine Kommanditgesellschaft mit einer GmbH als Komplementärin erwogen. Steuerlich bleibt die Transparenz erhalten, die Haftung der bisherigen Gesellschafter lässt sich auf ihre Einlage als Kommanditisten beschränken.
- Ergänzungsbilanzen bei Gesellschafterwechsel nutzen: Beim Ein- oder Austritt von Gesellschaftern sollte frühzeitig geprüft werden, wie sich der Kaufpreis auf Ergänzungsbilanzen auswirkt. Hieraus kann sich zusätzliches Abschreibungspotenzial ergeben.
Häufig gestellte Fragen


Unverbindliche Ersteinschätzung